


第2章 土地及び土地の上に存する権利
第1節 通則
第2節 宅地及び宅地の上に存する権利
10削除(平11課評2-12外)- 11評価の方式
12削除(平3課評2-4外)- 13路線価方式
- 14路線価
- 14-2地区
- 14-3特定路線価
- 15奥行価格補正
- 16側方路線影響加算
- 17二方路線影響加算
- 18三方又は四方路線影響加算
19削除(平3課評2-4外)- 20不整形地の評価
- 20-2地積規模の大きな宅地の評価
- 20-3無道路地の評価
- 20-4間口が狭小な宅地等の評価
- 20-5がけ地等を有する宅地の評価
- 20-6土砂災害特別警戒区域内にある宅地の評価
- 20-7容積率の異なる2以上の地域にわたる宅地の評価
- 21倍率方式
- 21-2倍率方式による評価
- 22大規模工場用地の評価
- 22-2大規模工場用地
- 22-3大規模工場用地の路線価及び倍率
- 23余剰容積率の移転がある場合の宅地の評価
- 23-2余剰容積率を移転している宅地又は余剰容積率の移転を受けている宅地
- 24私道の用に供されている宅地の評価
- 24-2土地区画整理事業施行中の宅地の評価
- 24-3造成中の宅地の評価
24-4削除(平29課評2-46外)- 24-5農業用施設用地の評価
- 24-6セットバックを必要とする宅地の評価
- 24-7都市計画道路予定地の区域内にある宅地の評価
- 24-8文化財建造物である家屋の敷地の用に供されている宅地の評価
- 25貸宅地の評価
- 25-2倍率方式により評価する宅地の自用地としての価額
- 25-3土地の上に存する権利が競合する場合の宅地の評価
- 26貸家建付地の評価
- 26-2区分地上権等の目的となっている貸家建付地の評価
- 27借地権の評価
- 27-2定期借地権等の評価
- 27-3定期借地権等の設定の時における借地権者に帰属する経済的利益の総額の計算
- 27-4区分地上権の評価
- 27-5区分地上権に準ずる地役権の評価
- 27-6土地の上に存する権利が競合する場合の借地権等の評価
- 28貸家建付借地権等の評価
- 29転貸借地権の評価
- 30転借権の評価
- 31借家人の有する宅地等に対する権利の評価
32削除(平3課評2-4外)- 付表1奥行価格補正率表
- 付表2側方路線影響加算率表
- 付表3二方路線影響加算率表
- 付表4地積区分表
- 付表5不整形地補正率表
- 付表6間口狭小補正率表
- 付表7奥行長大補正率表
- 付表8がけ地補正率表
- 付表9特別警戒区域補正率表
第3節 農地及び農地の上に存する権利
33削除(平11課評2-12外)- 34農地の分類
35削除(昭41直資3-19)- 36純農地の範囲
- 36-2中間農地の範囲
- 36-3市街地周辺農地の範囲
- 36-4市街地農地の範囲
- 37純農地の評価
- 38中間農地の評価
- 39市街地周辺農地の評価
- 40市街地農地の評価
40-2削除(平29課評2-46外)- 40-3生産緑地の評価
- 41貸し付けられている農地の評価
- 41-2土地の上に存する権利が競合する場合の農地の評価
- 42耕作権の評価
- 43存続期間の定めのない永小作権の評価
- 43-2区分地上権の評価
- 43-3区分地上権に準ずる地役権の評価
- 43-4土地の上に存する権利が競合する場合の耕作権又は永小作権の評価
付表10削除(昭41直資3-19)付表11削除(昭41直資3-19)
第4節 山林及び山林の上に存する権利
44削除(平11課評2-12外)- 45評価の方式
46削除(昭41直資3-19)- 47純山林の評価
- 48中間山林の評価
- 49市街地山林の評価
49-2削除(平29課評2-46外)- 50保安林等の評価
- 50-2特別緑地保全地区内にある山林の評価
- 51貸し付けられている山林の評価
- 51-2土地の上に存する権利が競合する場合の山林の評価
- 52分収林契約に基づいて貸し付けられている山林の評価
- 53残存期間の不確定な地上権の評価
- 53-2区分地上権の評価
- 53-3区分地上権に準ずる地役権の評価
- 54賃借権の評価
- 54-2土地の上に存する権利が競合する場合の賃借権又は地上権の評価
- 55分収林契約に基づき設定された地上権等の評価
付表12削除(昭41直資3-19)
第5節 原野及び原野の上に存する権利
56削除(平11課評2-12外)- 57評価の方式
- 58純原野の評価
- 58-2中間原野の評価
- 58-3市街地原野の評価
58-4削除(平29課評2-46外)- 58-5特別緑地保全地区内にある原野の評価
- 59貸し付けられている原野の評価
- 59-2土地の上に存する権利が競合する場合の原野の評価
- 60原野の賃借権の評価
- 60-2区分地上権の評価
- 60-3区分地上権に準ずる地役権の評価
- 60-4土地の上に存する権利が競合する場合の賃借権又は地上権の評価
第6節 牧場及び牧場の上に存する権利
第7節 池沼及び池沼の上に存する権利
第8節 削除
63削除(昭47直資3-16)64削除(昭47直資3-16)65削除(昭41直資3-19)66削除(昭47直資3-16)67削除(昭47直資3-16)
第9節 鉱泉地及び鉱泉地の上に存する権利
68削除(平11課評2-12外)- 69鉱泉地の評価
70削除(平12課評2-4外)71削除(平12課評2-4外)72削除(平12課評2-4外)73削除(平12課評2-4外)74削除(平12課評2-4外)- 75住宅、別荘等の鉱泉地の評価
76削除(平20課評2-5外)- 77温泉権が設定されている鉱泉地の評価
- 78温泉権の評価
- 79引湯権の設定されている鉱泉地及び温泉権の評価
- 80引湯権の評価
付表13削除(平12課評2-4外)付表14削除(平12課評2-4外)付表15削除(平12課評2-4外)
第10節 雑種地及び雑種地の上に存する権利
81削除(平11課評2-12外)- 82雑種地の評価
- 83ゴルフ場の用に供されている土地の評価
- 83-2遊園地等の用に供されている土地の評価
- 83-3文化財建造物である構築物の敷地の用に供されている土地の評価
- 84鉄軌道用地の評価
85削除(昭41直資3-19)- 86貸し付けられている雑種地の評価
- 86-2土地の上に存する権利が競合する場合の雑種地の評価
- 87賃借権の評価
- 87-2区分地上権の評価
- 87-3区分地上権に準ずる地役権の評価
- 87-4土地の上に存する権利が競合する場合の賃借権又は地上権の評価
- 87-5占用権の評価
- 87-6占用権の目的となっている土地の評価
- 87-7占用の許可に基づき所有する家屋を貸家とした場合の占用権の評価
第3章 家屋及び家屋の上に存する権利
- 88評価単位
- 89家屋の評価
- 89-2文化財建造物である家屋の評価
90削除(昭41直資3-19)- 91建築中の家屋の評価
- 92附属設備等の評価
- 93貸家の評価
- 94借家権の評価
95削除(平11課評2-12外)
第4章 構築物
第5章 果樹等及び立竹木
第1節 果樹等
- 98評価単位
- 99果樹等の評価
100削除(平20課評2-5外)101削除(平20課評2-5外)102削除(平20課評2-5外)103削除(平20課評2-5外)104削除(平20課評2-5外)105削除(平20課評2-5外)106削除(平20課評2-5外)107削除(平20課評2-5外)108削除(平20課評2-5外)109削除(平20課評2-5外)- 110屋敷内にある果樹等
第2節 立竹木
- 111評価単位
112削除(平20課評2-5外)- 113森林の主要樹種の立木の評価
- 114同一標準価額適用地域
- 115森林の主要樹種の立木の標準価額
- 116標準伐期
- 117森林の主要樹種以外の立木の評価
- 118地味級
- 119立木度
- 120立木材積が明らかな森林の地味級及び立木度
- 121地利級
- 〔参考〕総合等級(地味級、立木度及び地利級の各割合を連乗した数値)表
- 122森林の立木以外の立木の評価
- 123保安林等の立木の評価
- 123-2特別緑地保全地区内にある立木の評価
- 124立竹の評価
- 125庭園にある立木及び立竹の評価
- 126分収林契約に係る造林者の有する立木の評価
- 127分収林契約に係る費用負担者及び土地所有者の分収期待権の評価
第6章 動産
第1節 一般動産
- 128評価単位
- 129一般動産の評価
- 130償却費の額の計算
131削除(平20課評2-5外)
第2節 たな卸商品等
第3節 牛馬等
第4節 書画骨とう品
第5節 船舶
- 136船舶の評価
137削除(平12課評2-4外)138削除(平20課評2-5外)139削除(平20課評2-5外)
第7章 無体財産権
第2節 実用新案権、意匠権及びそれらの実施権
第3節 商標権及びその使用権
第4節 著作権、出版権及び著作隣接権
- 148著作権の評価
149削除(昭47直資3-16)150削除(昭47直資3-16)151削除(昭47直資3-16)152削除(昭47直資3-16)153削除(昭47直資3-16)- 154出版権の評価
- 154-2著作隣接権の評価
第5節 鉱業権及び租鉱権
第6節 採石権
第7節 電話加入権
- 161電話加入権の評価
162削除(令3課評2-26外)
第8節 漁業権
第9節 営業権
- 165営業権の評価
- 166平均利益金額等の計算
167削除(平20課評2-5外)
第8章 その他の財産
第1節 株式及び出資
- 168評価単位
168-2削除(平18課評2-27外)- 169上場株式の評価
- 170上場株式についての最終価格の特例-課税時期が権利落等の日から株式の割当て等の基準日までの間にある場合
- 171上場株式についての最終価格の特例-課税時期に最終価格がない場合
- 172上場株式についての最終価格の月平均額の特例
173削除(平2直評12外)- 174気配相場等のある株式の評価
- 175気配相場等のある株式の取引価格の特例-課税時期が権利落等の日から株式の割当て等の基準日までの間にある場合
- 176気配相場等のある株式の取引価格の特例-課税時期に取引価格がない場合
- 177気配相場等のある株式の評価の特例
- 177-2登録銘柄及び店頭管理銘柄の取引価格の月平均額の特例
- 178取引相場のない株式の評価上の区分
- 179取引相場のない株式の評価の原則
- 180類似業種比準価額
- 181類似業種
- 181-2評価会社の事業が該当する業種目
- 182類似業種の株価
- 183評価会社の1株当たりの配当金額等の計算
- 183-2類似業種の1株当たりの配当金額等の計算
- 184類似業種比準価額の修正
- 185純資産価額
- 186純資産価額計算上の負債
- 186-2評価差額に対する法人税額等に相当する金額
- 186-3評価会社が有する株式等の純資産価額の計算
- 187株式の割当てを受ける権利等の発生している株式の価額の修正
- 188同族株主以外の株主等が取得した株式
- 188-2同族株主以外の株主等が取得した株式の評価
- 188-3評価会社が自己株式を有する場合の議決権総数
- 188-4議決権を有しないこととされる株式がある場合の議決権総数等
- 188-5種類株式がある場合の議決権総数等
- 188-6投資育成会社が株主である場合の同族株主等
- 189特定の評価会社の株式
- 189-2比準要素数1の会社の株式の評価
- 189-3株式等保有特定会社の株式の評価
- 189-4土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価
- 189-5開業前又は休業中の会社の株式の評価
- 189-6清算中の会社の株式の評価
- 189-7株式の割当てを受ける権利等の発生している特定の評価会社の株式の価額の修正
- 190株式の割当てを受ける権利の評価
- 191株主となる権利の評価
- 192株式無償交付期待権の評価
- 193配当期待権の評価
- 193-2ストックオプションの評価
- 193-3上場新株予約権の評価
- 194持分会社の出資の評価
- 194-2医療法人の出資の評価
- 195農業協同組合等の出資の評価
- 196企業組合等の出資の評価
第4節 削除
201削除(昭41直資3-19)
第5節 信託受益権
第6節 その他の財産
- 203預貯金の評価
- 204貸付金債権の評価
- 205貸付金債権等の元本価額の範囲
- 206受取手形等の評価
- 207無尽又は頼母子に関する権利の価額
- 208未収法定果実の評価
- 209未収天然果実の評価
- 210訴訟中の権利
- 211ゴルフ会員権の評価
- 212抵当証券の評価
- 213不動産投資信託証券等の評価
- 213-2受益証券発行信託証券等の評価
- 214生命保険契約に関する権利の評価
- 別表1耕作権割合等一覧表
- 別表2主要樹種の森林の立木の標準価額表等
別表3削除(平12課評2-4外)別表4削除(平12課評2-4外)別表5削除(平12課評2-4外)- 〔参考〕複利表
財産評価通達 (国税庁)
第1章 総則
(評価の原則)
1財産の評価については、次による。
- (1) 評価単位
財産の価額は、第2章以下に定める評価単位ごとに評価する。 - (2) 時価の意義
財産の価額は、時価によるものとし、時価とは、課税時期(相続、遺贈若しくは贈与により財産を取得した日若しくは相続税法の規定により相続、遺贈若しくは贈与により取得したものとみなされた財産のその取得の日又は地価税法第2条《定義》第4号に規定する課税時期をいう。以下同じ。)において、それぞれの財産の現況に応じ、不特定多数の当事者間で自由な取引が行われる場合に通常成立すると認められる価額をいい、その価額は、この通達の定めによって評価した価額による。 - (3) 財産の評価
財産の評価に当たっては、その財産の価額に影響を及ぼすべきすべての事情を考慮する。
(共有財産)
2共有財産の持分の価額は、その財産の価額をその共有者の持分に応じてあん分した価額によって評価する。
(区分所有財産)
3区分所有に係る財産の各部分の価額は、この通達の定めによって評価したその財産の価額を基とし、各部分の使用収益等の状況を勘案して計算した各部分に対応する価額によって評価する。
(元物と果実)
4天然果実の価額は、元物の価額に含めて評価し、法定果実の価額は、元物とは別に評価する。ただし、これと異なる取引の慣行がある場合又は第2章以下に特別の定めのある場合においては、その慣行又はその定めによって評価する。
(不動産のうちたな卸資産に該当するものの評価)
4-2土地、家屋その他の不動産のうちたな卸資産に該当するものの価額は、地価税の課税価格計算の基礎となる土地等の価額を評価する場合を除き、第6章≪動産≫第2節≪たな卸商品等≫の定めに準じて評価する。
(邦貨換算)
4-3外貨建てによる財産及び国外にある財産の邦貨換算は、原則として、納税義務者の取引金融機関(外貨預金等、取引金融機関が特定されている場合は、その取引金融機関)が公表する課税時期における最終の為替相場(邦貨換算を行なう場合の外国為替の売買相場のうち、いわゆる対顧客直物電信買相場又はこれに準ずる相場をいう。また、課税時期に当該相場がない場合には、課税時期前の当該相場のうち、課税時期に最も近い日の当該相場とする。)による。
なお、先物外国為替契約(課税時期において選択権を行使していない選択権付為替予約を除く。)を締結していることによりその財産についての為替相場が確定している場合には、当該先物外国為替契約により確定している為替相場による。
(注) 外貨建てによる債務を邦貨換算する場合には、この項の「対顧客直物電信買相場」を「対顧客直物電信売相場」と読み替えて適用することに留意する。
(基準年利率)
4-4第2章以下に定める財産の評価において適用する年利率は、別に定めるものを除き、年数又は期間に応じ、日本証券業協会において売買参考統計値が公表される利付国債に係る複利利回りを基に計算した年利率(以下「基準年利率」という。)によることとし、その基準年利率は、短期(3年未満)、中期(3年以上7年未満)及び長期(7年以上)に区分し、各月ごとに別に定める。
(評価方法の定めのない財産の評価)
5この通達に評価方法の定めのない財産の価額は、この通達に定める評価方法に準じて評価する。
(国外財産の評価)
5-2国外にある財産の価額についても、この通達に定める評価方法により評価することに留意する。なお、この通達の定めによって評価することができない財産については、この通達に定める評価方法に準じて、又は売買実例価額、精通者意見価格等を参酌して評価するものとする。
(注) この通達の定めによって評価することができない財産については、課税上弊害がない限り、その財産の取得価額を基にその財産が所在する地域若しくは国におけるその財産と同一種類の財産の一般的な価格動向に基づき時点修正して求めた価額又は課税時期後にその財産を譲渡した場合における譲渡価額を基に課税時期現在の価額として算出した価額により評価することができる。
(この通達の定めにより難い場合の評価)
6この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する。
第2章 土地及び土地の上に存する権利
第1節 通則
(土地の評価上の区分)
7土地の価額は、次に掲げる地目の別に評価する。ただし、一体として利用されている一団の土地が2以上の地目からなる場合には、その一団の土地は、そのうちの主たる地目からなるものとして、その一団の土地ごとに評価するものとする。
なお、市街化調整区域(都市計画法(昭和43年法律第100号)第7条((区域区分))第3項に規定する「市街化調整区域」をいう。以下同じ。)以外の都市計画区域(同法第4条((定義))第2項に規定する「都市計画区域」をいう。以下同じ。)で市街地的形態を形成する地域において、40((市街地農地の評価))の本文の定めにより評価する市街地農地(40-3((生産緑地の評価))に定める生産緑地を除く。)、49((市街地山林の評価))の本文の定めにより評価する市街地山林、58-3((市街地原野の評価))の本文の定めにより評価する市街地原野又は82((雑種地の評価))の本文の定めにより評価する宅地と状況が類似する雑種地のいずれか2以上の地目の土地が隣接しており、その形状、地積の大小、位置等からみてこれらを一団として評価することが合理的と認められる場合には、その一団の土地ごとに評価するものとする。
地目は、課税時期の現況によって判定する。
- (1) 宅地
- (2) 田
- (3) 畑
- (4) 山林
- (5) 原野
- (6) 牧場
- (7) 池沼
- (8) 削除
- (9) 鉱泉地
- (10) 雑種地
(注) 地目の判定は、不動産登記事務取扱手続準則(平成17年2月25日付民二第456号法務省民事局長通達)第68条及び第69条に準じて行う。ただし、「(4)山林」には、同準則第68条の「(20)保安林」を含み、また「(10)雑種地」には、同準則第68条の「(12)墓地」から「(23)雑種地」まで(「(20)保安林」を除く。)に掲げるものを含む。
(評価単位)
7-2土地の価額は、次に掲げる評価単位ごとに評価することとし、土地の上に存する権利についても同様とする。
- (1) 宅地
宅地は、1画地の宅地(利用の単位となっている1区画の宅地をいう。以下同じ。)を評価単位とする。
(注) 贈与、遺産分割等による宅地の分割が親族間等で行われた場合において、例えば、分割後の画地が宅地として通常の用途に供することができないなど、その分割が著しく不合理であると認められるときは、その分割前の画地を「1画地の宅地」とする。
- (2) 田及び畑
田及び畑(以下「農地」という。)は、1枚の農地(耕作の単位となっている1区画の農地をいう。以下同じ。)を評価単位とする。
ただし、36-3((市街地周辺農地の範囲))に定める市街地周辺農地、40((市街地農地の評価))の本文の定めにより評価する市街地農地及び40-3((生産緑地の評価))に定める生産緑地は、それぞれを利用の単位となっている一団の農地を評価単位とする。この場合において、(1)の(注)に定める場合に該当するときは、その(注)を準用する。 - (3) 山林
山林は、1筆(地方税法(昭和25年法律第226号)第341条((固定資産税に関する用語の意義))第10号に規定する土地課税台帳又は同条第11号に規定する土地補充課税台帳に登録された1筆をいう。以下同じ。)の山林を評価単位とする。
ただし、49((市街地山林の評価))の本文の定めにより評価する市街地山林は、利用の単位となっている一団の山林を評価単位とする。この場合において、(1)の(注)に定める場合に該当するときは、その(注)を準用する。 - (4) 原野
原野は、1筆の原野を評価単位とする。
ただし、58-3((市街地原野の評価))の本文の定めにより評価する市街地原野は、利用の単位となっている一団の原野を評価単位とする。この場合において、(1)の(注)に定める場合に該当するときは、その(注)を準用する。 - (5) 牧場及び池沼
牧場及び池沼は、原野に準ずる評価単位とする。 - (6) 鉱泉地
鉱泉地は、原則として、1筆の鉱泉地を評価単位とする。 - (7) 雑種地
雑種地は、利用の単位となっている一団の雑種地(同一の目的に供されている雑種地をいう。)を評価単位とする。
ただし、市街化調整区域以外の都市計画区域で市街地的形態を形成する地域において、82((雑種地の評価))の本文の定めにより評価する宅地と状況が類似する雑種地が2以上の評価単位により一団となっており、その形状、地積の大小、位置等からみてこれらを一団として評価することが合理的と認められる場合には、その一団の雑種地ごとに評価する。この場合において、(1)の(注)に定める場合に該当するときは、その(注)を準用する。
(注)
1 「1画地の宅地」は、必ずしも1筆の宅地からなるとは限らず、2筆以上の宅地からなる場合もあり、1筆の宅地が2画地以上の宅地として利用されている場合もあることに留意する。
2 「1枚の農地」は、必ずしも1筆の農地からなるとは限らず、2筆以上の農地からなる場合もあり、また、1筆の農地が2枚以上の農地として利用されている場合もあることに留意する。
3 いずれの用にも供されていない一団の雑種地については、その全体を「利用の単位となっている一団の雑種地」とすることに留意する。
(地積)
8地積は、課税時期における実際の面積による。
(土地の上に存する権利の評価上の区分)
9土地の上に存する権利の価額は、次に掲げる権利の別に評価する。
- (1) 地上権(民法(明治29年法律第89号)第269条の2≪地下又は空間を目的とする地上権≫第1項の地上権(以下「区分地上権」という。)及び借地借家法(平成3年法律第90号)第2条≪定義≫に規定する借地権に該当するものを除く。以下同じ。)
- (2) 区分地上権
- (3) 永小作権
- (4) 区分地上権に準ずる地役権(地価税法施行令第2条≪借地権等の範囲≫第1項に規定する地役権をいう。以下同じ。)
- (5) 借地権(借地借家法第22条≪定期借地権≫、第23条≪事業用定期借地権等≫、第24条≪建物譲渡特約付借地権≫及び第25条≪一時使用目的の借地権≫に規定する借地権(以下「定期借地権等」という。)に該当するものを除く。以下同じ。)
- (6) 定期借地権等
- (7) 耕作権(農地法(昭和27年法律第229号)第2条((定義))第1項に規定する農地又は採草放牧地の上に存する賃借権(同法第18条((農地又は採草放牧地の賃貸借の解約等の制限))第1項本文の規定の適用がある賃借権に限る。)をいう。以下同じ。)
- (8) 温泉権(引湯権を含む。)
- (9) 賃借権((5)の借地権、(6)の定期借地権等、(7)の耕作権及び(8)の温泉権に該当するものを除く。以下同じ。)
- (10) 占用権(地価税法施行令第2条第2項に規定する権利をいう。以下同じ。)
第2節 宅地及び宅地の上に存する権利
10削除
(評価の方式)
11宅地の評価は、原則として、次に掲げる区分に従い、それぞれ次に掲げる方式によって行う。
- (1) 市街地的形態を形成する地域にある宅地 路線価方式
- (2) (1)以外の宅地 倍率方式
12削除
(路線価方式)
13路線価方式とは、その宅地の面する路線に付された路線価を基とし、15((奥行価格補正))から20-7((容積率の異なる2以上の地域にわたる宅地の評価))までの定めにより計算した金額によって評価する方式をいう。
(路線価)
14前項の「路線価」は、宅地の価額がおおむね同一と認められる一連の宅地が面している路線(不特定多数の者の通行の用に供されている道路をいう。以下同じ。)ごとに設定する。
路線価は、路線に接する宅地で次に掲げるすべての事項に該当するものについて、売買実例価額、公示価格(地価公示法(昭和44年法律第49号)第6条((標準地の価格等の公示))の規定により公示された標準地の価格をいう。以下同じ。)、不動産鑑定士等による鑑定評価額(不動産鑑定士又は不動産鑑定士補が国税局長の委嘱により鑑定評価した価額をいう。以下同じ。)、精通者意見価格等を基として国税局長がその路線ごとに評定した1平方メートル当たりの価額とする。
- (1) その路線のほぼ中央部にあること。
- (2) その一連の宅地に共通している地勢にあること。
- (3) その路線だけに接していること。
- (4) その路線に面している宅地の標準的な間口距離及び奥行距離を有するく形又は正方形のものであること。
(注) (4)の「標準的な間口距離及び奥行距離」には、それぞれ付表1「奥行価格補正率表」に定める補正率(以下「奥行価格補正率」という。)及び付表6「間口狭小補正率表」に定める補正率(以下「間口狭小補正率」という。)がいずれも1.00であり、かつ、付表7「奥行長大補正率表」に定める補正率(以下「奥行長大補正率」という。)の適用を要しないものが該当する。
(地区)
14-2路線価方式により評価する地域(以下「路線価地域」という。)については、宅地の利用状況がおおむね同一と認められる一定の地域ごとに、国税局長が次に掲げる地区を定めるものとする。
- (1) ビル街地区
- (2) 高度商業地区
- (3) 繁華街地区
- (4) 普通商業・併用住宅地区
- (5) 普通住宅地区
- (6) 中小工場地区
- (7) 大工場地区
(特定路線価)
14-3路線価地域内において、相続税、贈与税又は地価税の課税上、路線価の設定されていない道路のみに接している宅地を評価する必要がある場合には、当該道路を路線とみなして当該宅地を評価するための路線価(以下「特定路線価」という。)を納税義務者からの申出等に基づき設定することができる。
特定路線価は、その特定路線価を設定しようとする道路に接続する路線及び当該道路の付近の路線に設定されている路線価を基に、当該道路の状況、前項に定める地区の別等を考慮して税務署長が評定した1平方メートル当たりの価額とする。
(奥行価格補正)
15一方のみが路線に接する宅地の価額は、路線価にその宅地の奥行距離に応じて奥行価格補正率を乗じて求めた価額にその宅地の地積を乗じて計算した価額によって評価する。
(側方路線影響加算)
16正面と側方に路線がある宅地(以下「角地」という。)の価額は、次の(1)及び(2)に掲げる価額の合計額にその宅地の地積を乗じて計算した価額によって評価する
- (1) 正面路線(原則として、前項の定めにより計算した1平方メートル当たりの価額の高い方の路線をいう。以下同じ。)の路線価に基づき計算した価額
- (2) 側方路線(正面路線以外の路線をいう。)の路線価を正面路線の路線価とみなし、その路線価に基づき計算した価額に付表2「側方路線影響加算率表」に定める加算率を乗じて計算した価額
(二方路線影響加算)
17正面と裏面に路線がある宅地の価額は、次の(1)及び(2)に掲げる価額の合計額にその宅地の地積を乗じて計算した価額によって評価する。
- (1) 正面路線の路線価に基づき計算した価額
- (2) 裏面路線(正面路線以外の路線をいう。)の路線価を正面路線の路線価とみなし、その路線価に基づき計算した価額に付表3「二方路線影響加算率表」に定める加算率を乗じて計算した価額
(三方又は四方路線影響加算)
18三方又は四方に路線がある宅地の価額は、16≪側方路線影響加算≫及び前項に定める方法を併用して計算したその宅地の価額にその宅地の地積を乗じて計算した価額によって評価する。
19削除
(不整形地の評価)
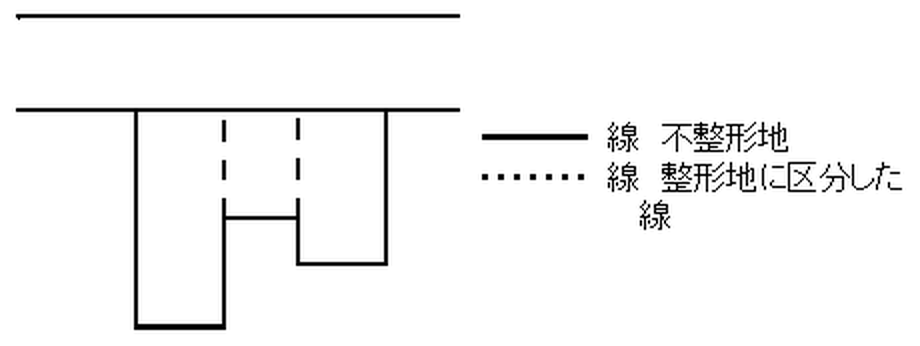
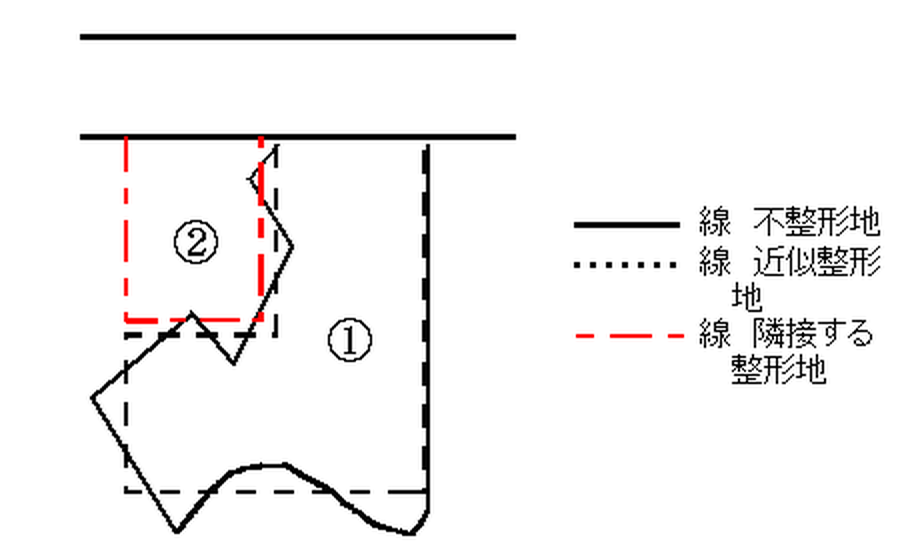
20不整形地(三角地を含む。以下同じ。)の価額は、次の(1)から(4)までのいずれかの方法により15((奥行価格補正))から18((三方又は四方路線影響加算))までの定めによって計算した価額に、その不整形の程度、位置及び地積の大小に応じ、付表4「地積区分表」に掲げる地区区分及び地積区分に応じた付表5「不整形地補正率表」に定める補正率(以下「不整形地補正率」という。)を乗じて計算した価額により評価する。
- (1) 次図のように不整形地を区分して求めた整形地を基として計算する方法
- (2) 次図のように不整形地の地積を間口距離で除して算出した計算上の奥行距離を基として求めた整形地により計算する方法
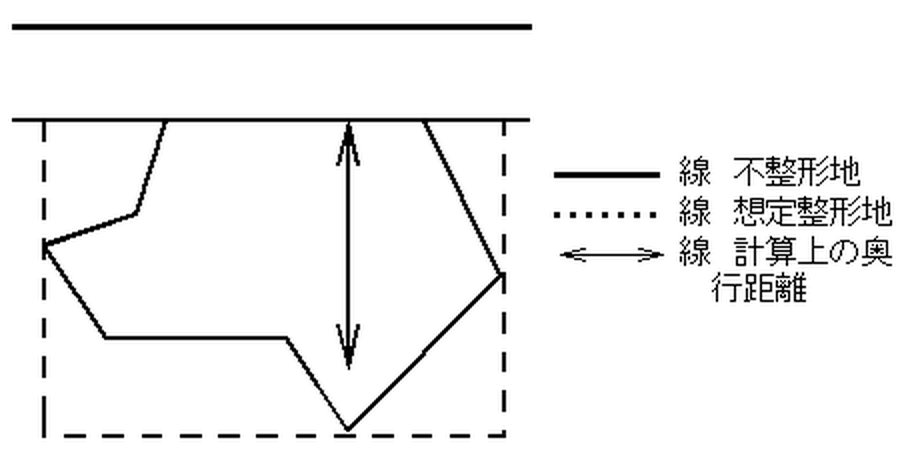
(注) ただし、計算上の奥行距離は、不整形地の全域を囲む、正面路線に面するく形又は正方形の土地(以下「想定整形地」という。)の奥行距離を限度とする。
- (3) 次図のように不整形地に近似する整形地(以下「近似整形地」という。)を求め、その設定した近似整形地を基として計算する方法
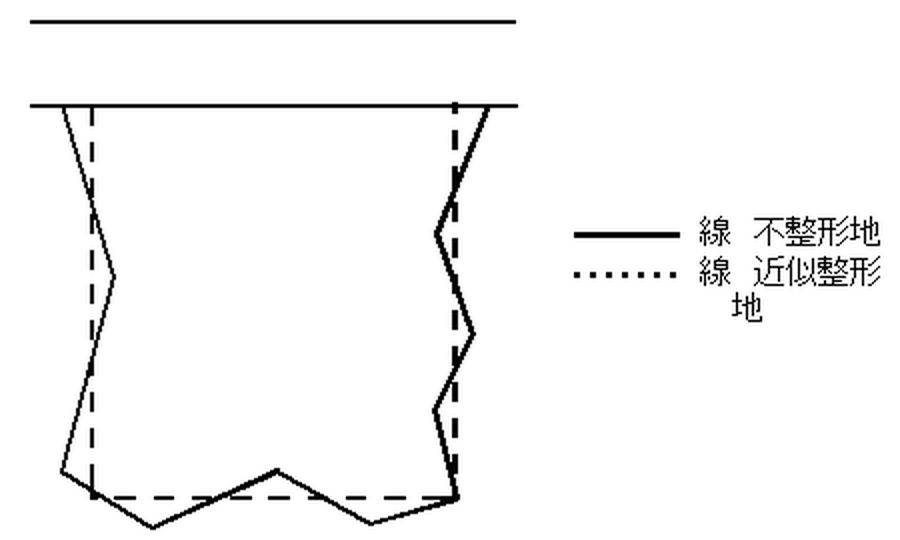
(注) 近似整形地は、近似整形地からはみ出す不整形地の部分の地積と近似整形地に含まれる不整形地以外の部分の地積がおおむね等しく、かつ、その合計地積ができるだけ小さくなるように求める((4)において同じ。)。
- (4) 次図のように近似整形地(①)を求め、隣接する整形地(②)と合わせて全体の整形地の価額の計算をしてから、隣接する整形地(②)の価額を差し引いた価額を基として計算する方法
(地積規模の大きな宅地の評価)
20-2地積規模の大きな宅地(三大都市圏においては500㎡以上の地積の宅地、それ以外の地域においては1,000㎡以上の地積の宅地をいい、次の(1)から(3)までのいずれかに該当するものを除く。以下本項において「地積規模の大きな宅地」という。)で14-2((地区))の定めにより普通商業・併用住宅地区及び普通住宅地区として定められた地域に所在するものの価額は、15((奥行価格補正))から前項までの定めにより計算した価額に、その宅地の地積の規模に応じ、次の算式により求めた規模格差補正率を乗じて計算した価額によって評価する。
- (1) 市街化調整区域(都市計画法第34条第10号又は第11号の規定に基づき宅地分譲に係る同法第4条((定義))第12項に規定する開発行為を行うことができる区域を除く。)に所在する宅地
- (2) 都市計画法第8条((地域地区))第1項第1号に規定する工業専用地域に所在する宅地
- (3) 容積率(建築基準法(昭和25年法律第201号)第52条((容積率))第1項に規定する建築物の延べ面積の敷地面積に対する割合をいう。)が10分の40(東京都の特別区(地方自治法(昭和22年法律第67号)第281条((特別区))第1項に規定する特別区をいう。)においては10分の30)以上の地域に所在する宅地
(算式)
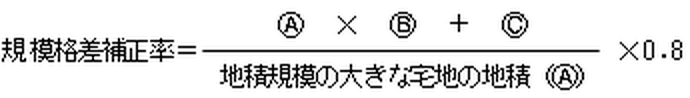
上の算式中の「B」及び「C」は、地積規模の大きな宅地が所在する地域に応じ、それぞれ次に掲げる表のとおりとする。
イ 三大都市圏に所在する宅地
| 地区区分 | 普通商業・併用住宅地区、 普通住宅地区 |
普通商業・併用住宅地区、 普通住宅地区 |
|---|---|---|
| 記号 | B | C |
| 地積 | ||
| 500㎡以上 1,000㎡未満 | 0.95 | 25 |
| 1,000㎡以上 3,000㎡未満 | 0.90 | 75 |
| 3,000㎡以上 5,000㎡未満 | 0.85 | 225 |
| 5,000㎡以上 | 0.80 | 475 |
ロ 三大都市圏以外の地域に所在する宅地
| 地区区分 | 普通商業・併用住宅地区、 普通住宅地区 |
普通商業・併用住宅地区、 普通住宅地区 |
|---|---|---|
| 記号 | B | C |
| 地積 | ||
| 1,000㎡以上 3,000㎡未満 | 0.90 | 100 |
| 3,000㎡以上 5,000㎡未満 | 0.85 | 250 |
| 5,000㎡以上 | 0.80 | 500 |
(注)
1 上記算式により計算した規模格差補正率は、小数点以下第2位未満を切り捨てる。
2 「三大都市圏」とは、次の地域をいう。
イ 首都圏整備法(昭和31年法律第83号)第2条((定義))第3項に規定する既成市街地又は同条第4項に規定する近郊整備地帯
ロ 近畿圏整備法(昭和38年法律第129号)第2条((定義))第3項に規定する既成都市区域又は同条第4項に規定する近郊整備区域
ハ 中部圏開発整備法(昭和41年法律第102号)第2条((定義))第3項に規定する都市整備区域
(無道路地の評価)
20-3無道路地の価額は、実際に利用している路線の路線価に基づき20((不整形地の評価))又は前項の定めによって計算した価額からその価額の100分の40の範囲内において相当と認める金額を控除した価額によって評価する。この場合において、100分の40の範囲内において相当と認める金額は、無道路地について建築基準法その他の法令において規定されている建築物を建築するために必要な道路に接すべき最小限の間口距離の要件(以下「接道義務」という。)に基づき最小限度の通路を開設する場合のその通路に相当する部分の価額(路線価に地積を乗じた価額)とする。
(注)
1 無道路地とは、道路に接しない宅地(接道義務を満たしていない宅地を含む。)をいう。
2 20≪不整形地の評価≫の定めにより、付表5「不整形地補正率表」の(注)3の計算をするに当たっては、無道路地が接道義務に基づく最小限度の間口距離を有するものとして間口狭小補正率を適用する。
(間口が狭小な宅地等の評価)
20-4次に掲げる宅地(不整形地及び無道路地を除く。)の価額は、15((奥行価格補正))から18((三方又は四方路線影響加算))までの定めにより計算した1平方メートル当たりの価額にそれぞれ次に掲げる補正率表に定める補正率を乗じて求めた価額にこれらの宅地の地積を乗じて計算した価額によって評価する。この場合において、地積が大きいもの等にあっては、近傍の宅地の価額との均衡を考慮し、それぞれの補正率表に定める補正率を適宜修正することができる。
なお、20-2((地積規模の大きな宅地の評価))の定めの適用がある場合には、本項本文の定めにより評価した価額に、20-2に定める規模格差補正率を乗じて計算した価額によって評価する。
(がけ地等を有する宅地の評価)
20-5がけ地等で通常の用途に供することができないと認められる部分を有する宅地(次項の定めにより評価するものを除く。)の価額は、その宅地のうちに存するがけ地等ががけ地等でないとした場合の価額に、その宅地の総地積に対するがけ地部分等通常の用途に供することができないと認められる部分の地積の割合に応じて付表8「がけ地補正率表」に定める補正率を乗じて計算した価額によって評価する。
(土砂災害特別警戒区域内にある宅地の評価)
20-6土砂災害特別警戒区域内(土砂災害警戒区域等における土砂災害防止対策の推進に関する法律(平成12年法律第57号)第9条((土砂災害特別警戒区域))第1項に規定する土砂災害特別警戒区域の区域内をいう。以下同じ。)となる部分を有する宅地の価額は、その宅地のうちの土砂災害特別警戒区域内となる部分が土砂災害特別警戒区域内となる部分でないものとした場合の価額に、その宅地の総地積に対する土砂災害特別警戒区域内となる部分の地積の割合に応じて付表9「特別警戒区域補正率表」に定める補正率を乗じて計算した価額によって評価する。
(容積率の異なる2以上の地域にわたる宅地の評価)
20-7容積率(建築基準法第52条に規定する建築物の延べ面積の敷地面積に対する割合をいう。以下同じ。)の異なる2以上の地域にわたる宅地の価額は、15((奥行価格補正))から前項までの定めにより評価した価額から、その価額に次の算式により計算した割合を乗じて計算した金額を控除した価額によって評価する。この場合において適用する「容積率が価額に及ぼす影響度」は、14-2((地区))に定める地区に応じて下表のとおりとする。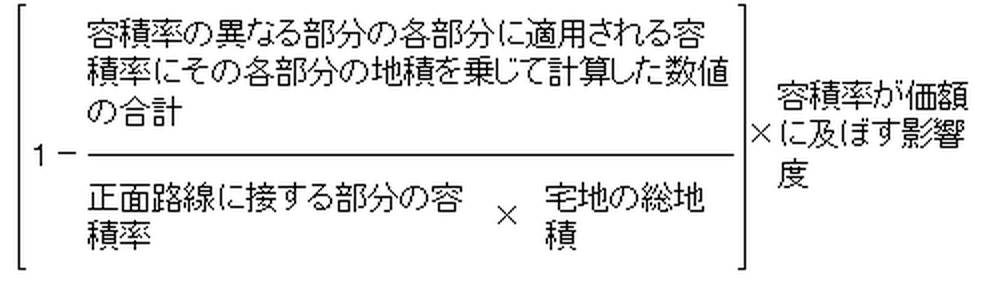
- ○ 容積率が価額に及ぼす影響度
| 地区区分 | 影響度 |
|---|---|
| 高度商業地区、繁華街地区 | 0.8 |
| 普通商業・併用住宅地区 | 0.5 |
| 普通住宅地区 | 0.1 |
(注)
1 上記算式により計算した割合は、小数点以下第3位未満を四捨五入して求める。
2 正面路線に接する部分の容積率が他の部分の容積率よりも低い宅地のように、この算式により計算した割合が負数となるときは適用しない。
3 2以上の路線に接する宅地について正面路線の路線価に奥行価格補正率を乗じて計算した価額からその価額に上記算式により計算した割合を乗じて計算した金額を控除した価額が、正面路線以外の路線の路線価に奥行価格補正率を乗じて計算した価額を下回る場合におけるその宅地の価額は、それらのうち最も高い価額となる路線を正面路線とみなして15((奥行価格補正))から前項までの定めにより計算した価額によって評価する。なお、15((奥行価格補正))から前項までの定めの適用については、正面路線とみなした路線の14-2((地区))に定める地区区分によることに留意する。
(倍率方式)
21倍率方式とは、固定資産税評価額(地方税法第381条((固定資産課税台帳の登録事項))の規定により土地課税台帳若しくは土地補充課税台帳(同条第8項の規定により土地補充課税台帳とみなされるものを含む。)に登録された基準年度の価格又は比準価格をいう。以下この章において同じ。)に国税局長が一定の地域ごとにその地域の実情に即するように定める倍率を乗じて計算した金額によって評価する方式をいう。
(倍率方式による評価)
21-2倍率方式により評価する宅地の価額は、その宅地の固定資産税評価額に地価事情の類似する地域ごとに、その地域にある宅地の売買実例価額、公示価格、不動産鑑定士等による鑑定評価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価する。ただし、倍率方式により評価する地域(以下「倍率地域」という。)に所在する20-2((地積規模の大きな宅地の評価))に定める地積規模の大きな宅地(22-2((大規模工場用地))に定める大規模工場用地を除く。)の価額については、本項本文の定めにより評価した価額が、その宅地が標準的な間口距離及び奥行距離を有する宅地であるとした場合の1平方メートル当たりの価額を14((路線価))に定める路線価とし、かつ、その宅地が14-2((地区))に定める普通住宅地区に所在するものとして20-2の定めに準じて計算した価額を上回る場合には、20-2の定めに準じて計算した価額により評価する。
(大規模工場用地の評価)
22大規模工場用地の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。ただし、その地積が20万平方メートル以上のものの価額は、次により計算した価額の100分の95に相当する価額によって評価する。
- (1) 路線価地域に所在する大規模工場用地の価額は、正面路線の路線価にその大規模工場用地の地積を乗じて計算した価額によって評価する。
- (2) 倍率地域に所在する大規模工場用地の価額は、その大規模工場用地の固定資産税評価額に倍率を乗じて計算した金額によって評価する。
(大規模工場用地)
22-2前項の「大規模工場用地」とは、一団の工場用地の地積が5万平方メートル以上のものをいう。ただし、路線価地域においては、14-2((地区))の定めにより大工場地区として定められた地域に所在するものに限る。
(注) 「一団の工場用地」とは、工場、研究開発施設等の敷地の用に供されている宅地及びこれらの宅地に隣接する駐車場、福利厚生施設等の用に供されている一団の土地をいう。なお、その土地が、不特定多数の者の通行の用に供されている道路、河川等により物理的に分離されている場合には、その分離されている一団の工場用地ごとに評価することに留意する。
(大規模工場用地の路線価及び倍率)
22-322((大規模工場用地の評価))の「路線価」及び「倍率」は、その大規模工場用地がその路線(倍率を定める場合は、その大規模工場用地の価格に及ぼす影響が最も高いと認められる路線)だけに接していて地積がおおむね5万平方メートルのく形又は正方形の宅地として、売買実例価額、公示価格、不動産鑑定士等による鑑定評価額、精通者意見価格等を基に国税局長が定める。
(余剰容積率の移転がある場合の宅地の評価)
23余剰容積率を移転している宅地又は余剰容積率の移転を受けている宅地の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 余剰容積率を移転している宅地の価額は、原則として、11≪評価の方式≫から21-2≪倍率方式による評価≫までの定めにより評価したその宅地の価額を基に、設定されている権利の内容、建築物の建築制限の内容等を勘案して評価する。ただし、次の算式により計算した金額によって評価することができるものとする。
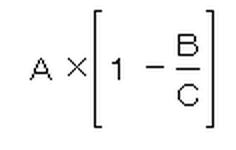
上の算式中の「A」、「B」及び「C」は、それぞれ次による。
「A」=余剰容積率を移転している宅地について、11≪評価の方式≫から21-2≪倍率方式による評価≫までの定めにより評価した価額
「B」=区分地上権の設定等に当たり収受した対価の額
「C」=区分地上権の設定等の直前における余剰容積率を移転している宅地の通常の取引価額に相当する金額
- (2) 余剰容積率の移転を受けている宅地の価額は、原則として、11≪評価の方式≫から21-2≪倍率方式による評価≫までの定めにより評価したその宅地の価額を基に、容積率の制限を超える延べ面積の建築物を建築するために設定している権利の内容、建築物の建築状況等を勘案して評価する。ただし、次の算式により計算した金額によって評価することができるものとする。
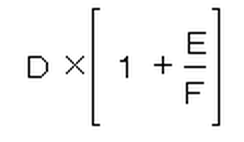
上の算式中の「D」、「E」及び「F」は、それぞれ次による。
「D」= 余剰容積率の移転を受けている宅地について、11≪評価の方式≫から21-2≪倍率方式による評価≫までの定めにより評価した価額
「E」= 区分地上権の設定等に当たり支払った対価の額
「F」= 区分地上権の設定等の直前における余剰容積率の移転を受けている宅地の通常の取引価額に相当する金額
(注) 余剰容積率を有する宅地に設定された区分地上権等は、独立した財産として評価しないこととし、余剰容積率の移転を受けている宅地の価額に含めて評価するものとする。
(余剰容積率を移転している宅地又は余剰容積率の移転を受けている宅地)
23-2前項の「余剰容積率を移転している宅地」又は「余剰容積率の移転を受けている宅地」とは、それぞれ次のものをいう。
- (1) 「余剰容積率を移転している宅地」とは、容積率の制限に満たない延べ面積の建築物が存する宅地(以下「余剰容積率を有する宅地」という。)で、その宅地以外の宅地に容積率の制限を超える延べ面積の建築物を建築することを目的とし、区分地上権、地役権、賃借権等の建築物の建築に関する制限が存する宅地をいう。
- (2) 「余剰容積率の移転を受けている宅地」とは、余剰容積率を有する宅地に区分地上権、地役権、賃借権の設定を行う等の方法により建築物の建築に関する制限をすることによって容積率の制限を超える延べ面積の建築物を建築している宅地をいう。
(私道の用に供されている宅地の評価)
24私道の用に供されている宅地の価額は、11≪評価の方式≫から21-2≪倍率方式による評価≫までの定めにより計算した価額の100分の30に相当する価額によって評価する。この場合において、その私道が不特定多数の者の通行の用に供されているときは、その私道の価額は評価しない。
(土地区画整理事業施行中の宅地の評価)
24-2土地区画整理事業(土地区画整理法(昭和29年法律第119号)第2条((定義))第1項又は第2項に規定する土地区画整理事業をいう。)の施行地区内にある宅地について同法第98条((仮換地の指定))の規定に基づき仮換地が指定されている場合におけるその宅地の価額は、11((評価の方式))から21-2((倍率方式による評価))まで及び前項の定めにより計算したその仮換地の価額に相当する価額によって評価する。
ただし、その仮換地の造成工事が施工中で、当該工事が完了するまでの期間が1年を超えると見込まれる場合の仮換地の価額に相当する価額は、その仮換地について造成工事が完了したものとして、本文の定めにより評価した価額の100分の95に相当する金額によって評価する。
(注) 仮換地が指定されている場合であっても、次の事項のいずれにも該当するときには、従前の宅地の価額により評価する。
1 土地区画整理法第99条((仮換地の指定の効果))第2項の規定により、仮換地について使用又は収益を開始する日を別に定めるとされているため、当該仮換地について使用又は収益を開始することができないこと。
2 仮換地の造成工事が行われていないこと。
(造成中の宅地の評価)
24-3造成中の宅地の価額は、その土地の造成工事着手直前の地目により評価した課税時期における価額に、その宅地の造成に係る費用現価(課税時期までに投下した費用の額を課税時期の価額に引き直した額の合計額をいう。以下同じ。)の100分の80に相当する金額を加算した金額によって評価する。
24-4削除
(農業用施設用地の評価)
24-5農業振興地域の整備に関する法律(昭和44年法律第58号)第8条第2項第1号に規定する農用地区域(以下「農用地区域」という。)内又は市街化調整区域内に存する農業用施設(農業振興地域の整備に関する法律第3条第3号及び第4号に規定する施設をいう。)の用に供されている宅地(以下本項において「農業用施設用地」という。)の価額は、その宅地が農地であるとした場合の1平方メートル当たりの価額に、その農地を課税時期において当該農業用施設の用に供されている宅地とする場合に通常必要と認められる1平方メートル当たりの造成費に相当する金額として、整地、土盛り又は土止めに要する費用の額がおおむね同一と認められる地域ごとに国税局長の定める金額を加算した金額に、その宅地の地積を乗じて計算した金額によって評価する。
ただし、その農業用施設用地の位置、都市計画法の規定による建築物の建築に関する制限の内容等により、その付近にある宅地(農業用施設用地を除く。)の価額に類似する価額で取引されると認められることから、上記の方法によって評価することが不適当であると認められる農業用施設用地(農用地区域内に存するものを除く。)については、その付近にある宅地(農業用施設用地を除く。)の価額に比準して評価することとする。
(注)
1 その宅地が農地であるとした場合の1平方メートル当たりの価額は、その付近にある農地について37((純農地の評価))又は38((中間農地の評価))に定める方式によって評価した1平方メートル当たりの価額を基として評価するものとする。
2 農用地区域内又は市街化調整区域内に存する農業用施設の用に供されている雑種地の価額については、本項の定めに準じて評価することに留意する。
(セットバックを必要とする宅地の評価)
24-6建築基準法第42条((道路の定義))第2項に規定する道路に面しており、将来、建物の建替え時等に同法の規定に基づき道路敷きとして提供しなければならない部分を有する宅地の価額は、その宅地について道路敷きとして提供する必要がないものとした場合の価額から、その価額に次の算式により計算した割合を乗じて計算した金額を控除した価額によって評価する。
(算式)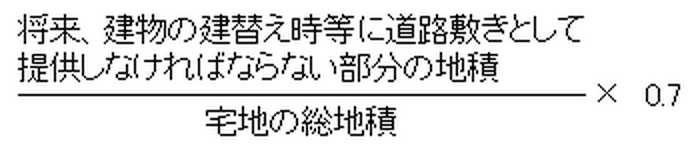
(都市計画道路予定地の区域内にある宅地の評価)
24-7都市計画道路予定地の区域内(都市計画法第4条第6項に規定する都市計画施設のうちの道路の予定地の区域内をいう。)となる部分を有する宅地の価額は、その宅地のうちの都市計画道路予定地の区域内となる部分が都市計画道路予定地の区域内となる部分でないものとした場合の価額に、次表の地区区分、容積率、地積割合の別に応じて定める補正率を乗じて計算した価額によって評価する。
| ビル街地区、 高度商業地区 |
繁華街地区、 普通商業・ 併用住宅地区 |
普通住宅地区、 中小工場地区、 大工場地区 |
|||||||
|---|---|---|---|---|---|---|---|---|---|
| 700%未満 | 700%以上 | 300%未満 | 300%以上 400%未満 |
400%以上 500%未満 |
500%以上 | 200%未満 | 200%以上 300%未満 |
300%以上 | |
| 30%未満 | 0.88 | 0.85 | 0.97 | 0.94 | 0.91 | 0.88 | 0.99 | 0.97 | 0.94 |
| 30%以上 60%未満 |
0.76 | 0.70 | 0.94 | 0.88 | 0.82 | 0.76 | 0.98 | 0.94 | 0.88 |
| 60%以上 | 0.60 | 0.50 | 0.90 | 0.80 | 0.70 | 0.60 | 0.97 | 0.90 | 0.80 |
(注) 地積割合とは、その宅地の総地積に対する都市計画道路予定地の部分の地積の割合をいう。
(文化財建造物である家屋の敷地の用に供されている宅地の評価)
24-8文化財保護法(昭和25年法律第214号)第27条第1項に規定する重要文化財に指定された建造物、同法第58条第1項に規定する登録有形文化財である建造物及び文化財保護法施行令(昭和50年政令第267号)第4条第3項第1号に規定する伝統的建造物(以下本項、83-3((文化財建造物である構築物の敷地の用に供されている土地の評価))、89-2((文化財建造物である家屋の評価))及び97-2((文化財建造物である構築物の評価))において、これらを「文化財建造物」という。)である家屋の敷地の用に供されている宅地の価額は、それが文化財建造物である家屋の敷地でないものとした場合の価額から、その価額に次表の文化財建造物の種類に応じて定める割合を乗じて計算した金額を控除した金額によって評価する。
なお、文化財建造物である家屋の敷地の用に供されている宅地(21((倍率方式))に定める倍率方式により評価すべきものに限る。)に固定資産税評価額が付されていない場合には、文化財建造物である家屋の敷地でないものとした場合の価額は、その宅地と状況が類似する付近の宅地の固定資産税評価額を基とし、付近の宅地とその宅地との位置、形状等の条件差を考慮して、その宅地の固定資産税評価額に相当する額を算出し、その額に倍率を乗じて計算した金額とする。
| 文化財建造物の種類 | 控除割合 |
|---|---|
| 重要文化財 | 0.7 |
| 登録有形文化財 | 0.3 |
| 伝統的建造物 | 0.3 |
(注) 文化財建造物である家屋の敷地とともに、その文化財建造物である家屋と一体をなして価値を形成している土地がある場合には、その土地の価額は、本項の定めを適用して評価することに留意する。したがって、例えば、その文化財建造物である家屋と一体をなして価値を形成している山林がある場合には、この通達の定めにより評価した山林の価額から、その価額に本項の文化財建造物の種類に応じて定める割合を乗じて計算した金額を控除した金額によって評価する。
(貸宅地の評価)
25宅地の上に存する権利の目的となっている宅地の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 借地権の目的となっている宅地の価額は、11((評価の方式))から22-3((大規模工場用地の路線価及び倍率))まで、24((私道の用に供されている宅地の評価))、24-2((土地区画整理事業施行中の宅地の評価))及び24-6((セットバックを必要とする宅地の評価))から24-8((文化財建造物である家屋の敷地の用に供されている宅地の評価))までの定めにより評価したその宅地の価額(以下この節において「自用地としての価額」という。)から27((借地権の評価))の定めにより評価したその借地権の価額(同項のただし書の定めに該当するときは、同項に定める借地権割合を100分の20として計算した価額とする。25-3((土地の上に存する権利が競合する場合の宅地の評価))において27-6((土地の上に存する権利が競合する場合の借地権等の評価))の定めにより借地権の価額を計算する場合において同じ。)を控除した金額によって評価する。
ただし、借地権の目的となっている宅地の売買実例価額、精通者意見価格、地代の額等を基として評定した価額の宅地の自用地としての価額に対する割合(以下「貸宅地割合」という。)がおおむね同一と認められる地域ごとに国税局長が貸宅地割合を定めている地域においては、その宅地の自用地としての価額にその貸宅地割合を乗じて計算した金額によって評価する。 - (2) 定期借地権等の目的となっている宅地の価額は、原則として、その宅地の自用地としての価額から、27-2((定期借地権等の評価))の定めにより評価したその定期借地権等の価額を控除した金額によって評価する。
ただし、同項の定めにより評価した定期借地権等の価額が、その宅地の自用地としての価額に次に掲げる定期借地権等の残存期間に応じる割合を乗じて計算した金額を下回る場合には、その宅地の自用地としての価額からその価額に次に掲げる割合を乗じて計算した金額を控除した金額によって評価する。
イ 残存期間が5年以下のもの 100分の5
ロ 残存期間が5年を超え10年以下のもの 100分の10
ハ 残存期間が10年を超え15年以下のもの 100分の15
ニ 残存期間が15年を超えるもの 100分の20
- (3) 地上権の目的となっている宅地の価額は、その宅地の自用地としての価額から相続税法第23条((地上権及び永小作権の評価))又は地価税法第24条((地上権及び永小作権の評価))の規定により評価したその地上権の価額を控除した金額によって評価する。
- (4) 区分地上権の目的となっている宅地の価額は、その宅地の自用地としての価額から27-4((区分地上権の評価))の定めにより評価したその区分地上権の価額を控除した金額によって評価する。
- (5) 区分地上権に準ずる地役権の目的となっている承役地である宅地の価額は、その宅地の自用地としての価額から27-5((区分地上権に準ずる地役権の評価))の定めにより評価したその区分地上権に準ずる地役権の価額を控除した金額によって評価する。
(倍率方式により評価する宅地の自用地としての価額)
25-2倍率地域にある区分地上権の目的となっている宅地又は区分地上権に準ずる地役権の目的となっている承役地である宅地の自用地としての価額は、その宅地の固定資産税評価額が地下鉄のずい道の設置、特別高圧架空電線の架設がされていること等に基づく利用価値の低下を考慮したものである場合には、その宅地の利用価値の低下がないものとして評価した価額とする。
なお、宅地以外の土地を倍率方式により評価する場合の各節に定める土地の自用地としての価額についても、同様とする。
(土地の上に存する権利が競合する場合の宅地の評価)
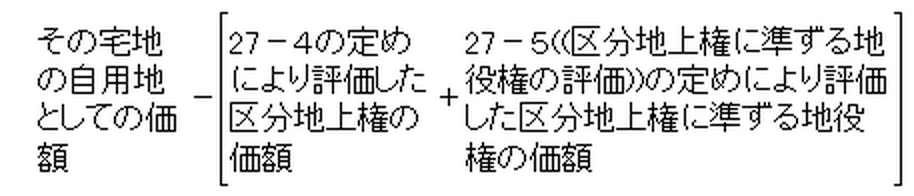
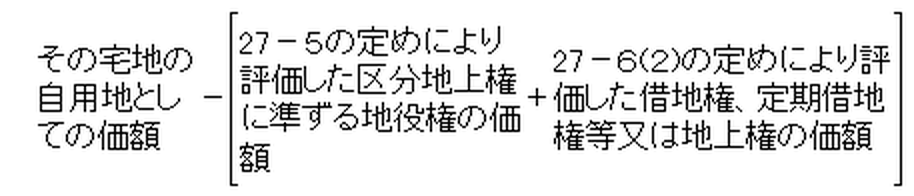
25-3土地の上に存する権利が競合する場合の宅地の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 借地権、定期借地権等又は地上権及び区分地上権の目的となっている宅地の価額
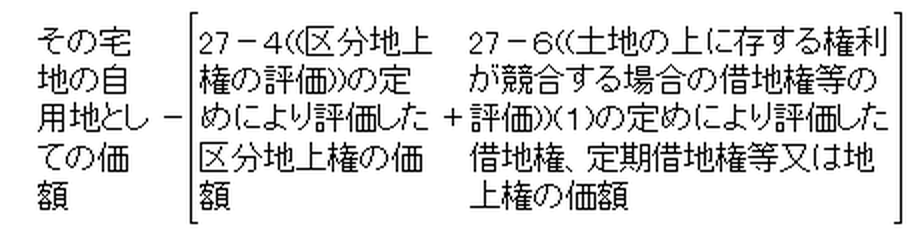
- (2) 区分地上権及び区分地上権に準ずる地役権の目的となっている承役地である宅地の価額
- (3) 借地権、定期借地権等又は地上権及び区分地上権に準ずる地役権の目的となっている承役地である宅地の価額
(注) 国税局長が貸宅地割合を定めている地域に存する借地権の目的となっている宅地の価額を評価する場合には、25((貸宅地の評価))(1)のただし書の定めにより評価した価額から、当該価額に 27-4((区分地上権の評価))の区分地上権の割合又は 27-5((区分地上権に準ずる地役権の評価))の区分地上権に準ずる地役権の割合を乗じて計算した金額を控除した金額によって評価することに留意する。
(貸家建付地の評価)
26貸家(94≪借家権の評価≫に定める借家権の目的となっている家屋をいう。以下同じ。)の敷地の用に供されている宅地(以下「貸家建付地」という。)の価額は、次の算式により計算した価額によって評価する。
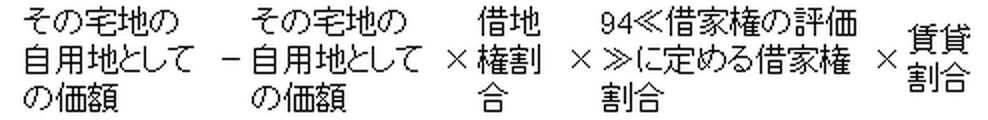
この算式における「借地権割合」及び「賃貸割合」は、それぞれ次による。
- (1) 「借地権割合」は、27≪借地権の評価≫の定めによるその宅地に係る借地権割合(同項のただし書に定める地域にある宅地については100分の20とする。次項において同じ。)による。
- (2) 「賃貸割合」は、その貸家に係る各独立部分(構造上区分された数個の部分の各部分をいう。以下同じ。)がある場合に、その各独立部分の賃貸の状況に基づいて、次の算式により計算した割合による。
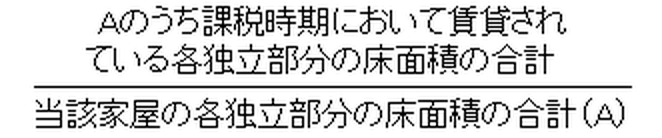
(注)
1 上記算式の「各独立部分」とは、建物の構成部分である隔壁、扉、階層(天井及び床)等によって他の部分と完全に遮断されている部分で、独立した出入口を有するなど独立して賃貸その他の用に供することができるものをいう。したがって、例えば、ふすま、障子又はベニヤ板等の堅固でないものによって仕切られている部分及び階層で区分されていても、独立した出入口を有しない部分は「各独立部分」には該当しない。
なお、外部に接する出入口を有しない部分であっても、共同で使用すべき廊下、階段、エレベーター等の共用部分のみを通って外部と出入りすることができる構造となっているものは、上記の「独立した出入口を有するもの」に該当する。
2 上記算式の「賃貸されている各独立部分」には、継続的に賃貸されていた各独立部分で、課税時期において、一時的に賃貸されていなかったと認められるものを含むこととして差し支えない。
(区分地上権等の目的となっている貸家建付地の評価)
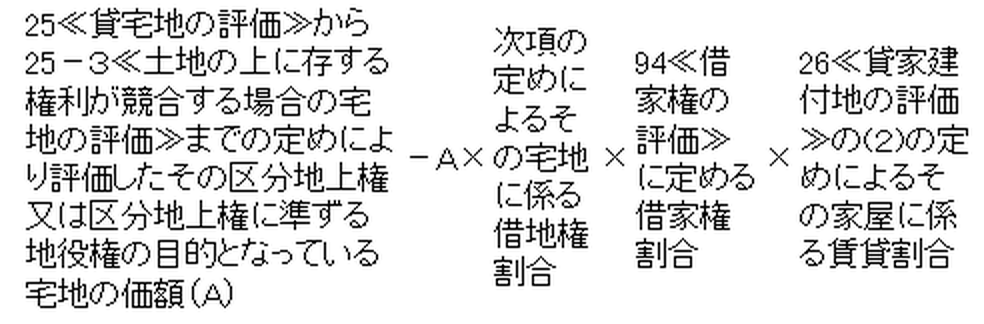
26-2区分地上権又は区分地上権に準ずる地役権の目的となっている貸家建付地の価額は、次の算式により計算した価額によって評価する。
(借地権の評価)
27借地権の価額は、その借地権の目的となっている宅地の自用地としての価額に、当該価額に対する借地権の売買実例価額、精通者意見価格、地代の額等を基として評定した借地権の価額の割合(以下「借地権割合」という。)がおおむね同一と認められる地域ごとに国税局長の定める割合を乗じて計算した金額によって評価する。ただし、借地権の設定に際しその設定の対価として通常権利金その他の一時金を支払うなど借地権の取引慣行があると認められる地域以外の地域にある借地権の価額は評価しない。
(定期借地権等の評価)
27-2定期借地権等の価額は、原則として、課税時期において借地権者に帰属する経済的利益及びその存続期間を基として評定した価額によって評価する。
ただし、課税上弊害がない限り、その定期借地権等の目的となっている宅地の課税時期における自用地としての価額に、次の算式により計算した数値を乗じて計算した金額によって評価する。
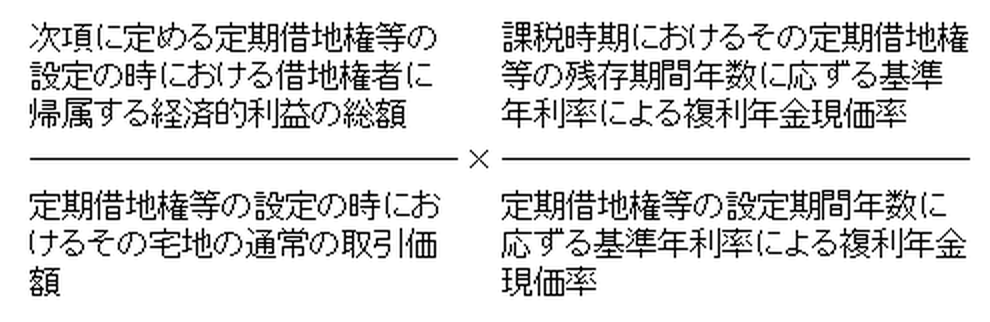
(定期借地権等の設定の時における借地権者に帰属する経済的利益の総額の計算)
27-3前項の「定期借地権等の設定の時における借地権者に帰属する経済的利益の総額」は、次に掲げる金額の合計額とする。
- (1) 定期借地権等の設定に際し、借地権者から借地権設定者に対し、権利金、協力金、礼金などその名称のいかんを問わず借地契約の終了の時に返還を要しないものとされる金銭の支払い又は財産の供与がある場合
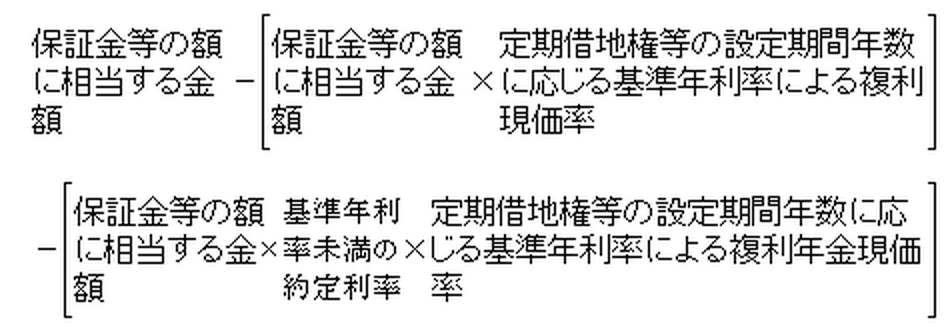
課税時期において支払われるべき金額又は供与すべき財産の価額に相当する金額 - (2) 定期借地権等の設定に際し、借地権者から借地権設定者に対し、保証金、敷金などその名称のいかんを問わず借地契約の終了の時に返還を要するものとされる金銭等(以下「保証金等」という。)の預託があった場合において、その保証金等につき基準年利率未満の約定利率による利息の支払いがあるとき又は無利息のとき
次の算式により計算した金額
- (3) 定期借地権等の設定に際し、実質的に贈与を受けたと認められる差額地代の額がある場合
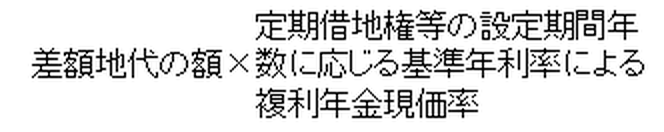
次の算式により計算した金額
(注)
1 実質的に贈与を受けたと認められる差額地代の額がある場合に該当するかどうかは、個々の取引において取引の事情、取引当事者間の関係等を総合勘案して判定するのであるから留意する。
2 「差額地代の額」とは、同種同等の他の定期借地権等における地代の額とその定期借地権等の設定契約において定められた地代の額(上記(1)又は(2)に掲げる金額がある場合には、その金額に定期借地権等の設定期間年数に応ずる基準年利率による年賦償還率を乗じて得た額を地代の前払いに相当する金額として毎年の地代の額に加算した後の額)との差額をいう。
(区分地上権の評価)
27-4区分地上権の価額は、その区分地上権の目的となっている宅地の自用地としての価額に、その区分地上権の設定契約の内容に応じた土地利用制限率を基とした割合(以下「区分地上権の割合」という。)を乗じて計算した金額によって評価する。
この場合において、地下鉄等のずい道の所有を目的として設定した区分地上権を評価するときにおける区分地上権の割合は、100分の30とすることができるものとする。
(注)
1 「土地利用制限率」とは、公共用地の取得に伴う損失補償基準細則(昭和38年3月7日用地対策連絡協議会理事会決定)別記2≪土地利用制限率算定要領≫に定める土地利用制限率をいう。以下同じ。
2 区分地上権が1画地の宅地の一部分に設定されているときは、「その区分地上権の目的となっている宅地の自用地としての価額」は、1画地の宅地の自用地としての価額のうち、その区分地上権が設定されている部分の地積に対応する価額となることに留意する。
(区分地上権に準ずる地役権の評価)
27-5区分地上権に準ずる地役権の価額は、その区分地上権に準ずる地役権の目的となっている承役地である宅地の自用地としての価額に、その区分地上権に準ずる地役権の設定契約の内容に応じた土地利用制限率を基とした割合(以下「区分地上権に準ずる地役権の割合」という。)を乗じて計算した金額によって評価する。
この場合において、区分地上権に準ずる地役権の割合は、次に掲げるその承役地に係る制限の内容の区分に従い、それぞれ次に掲げる割合とすることができるものとする。
- (1) 家屋の建築が全くできない場合 100分の50又はその区分地上権に準ずる地役権が借地権であるとした場合にその承役地に適用される借地権割合のいずれか高い割合
- (2) 家屋の構造、用途等に制限を受ける場合 100分の30
(土地の上に存する権利が競合する場合の借地権等の評価)
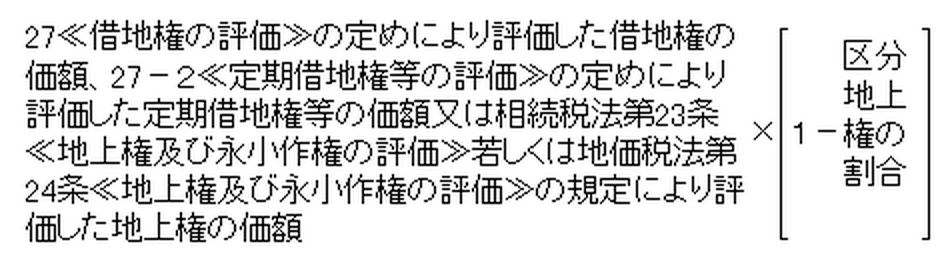
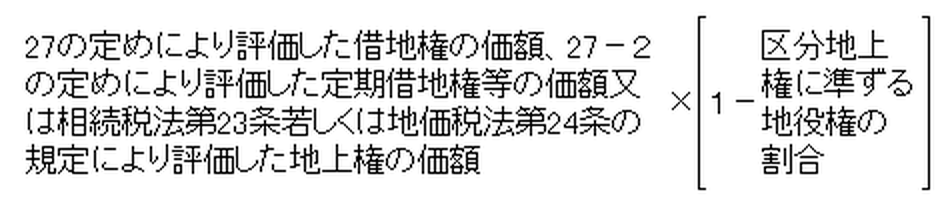
27-6土地の上に存する権利が競合する場合の借地権、定期借地権等又は地上権の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 借地権、定期借地権等又は地上権及び区分地上権が設定されている場合の借地権、定期借地権等又は地上権の価額
- (2) 区分地上権に準ずる地役権が設定されている承役地に借地権、定期借地権等又は地上権が設定されている場合の借地権、定期借地権等又は地上権の価額
(貸家建付借地権等の評価)
28貸家の敷地の用に供されている借地権の価額又は定期借地権等の価額は、次の算式により計算した価額によって評価する。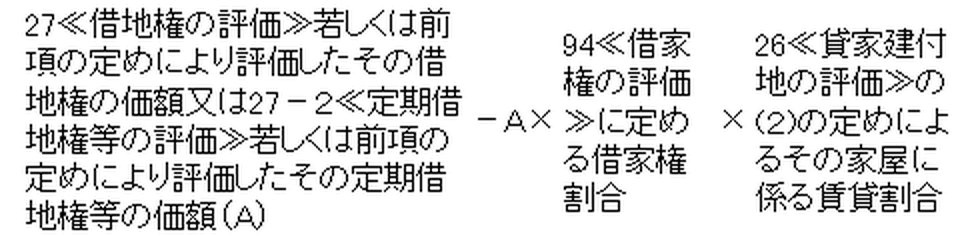
(転貸借地権の評価)
29転貸されている借地権の価額は、27≪借地権の評価≫又は27-6≪土地の上に存する権利が競合する場合の借地権等の評価≫の定めにより評価したその借地権の価額から次項の定めにより評価したその借地権に係る転借権の価額を控除した価額によって評価する。
(転借権の評価)
30借地権の目的となっている宅地の転借権(以下「転借権」という。)の価額は、次の算式1により計算した価額によって評価する。
(算式1)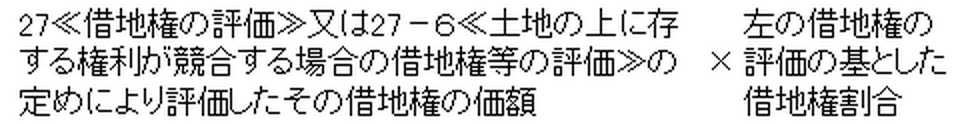
ただし、その転借権が貸家の敷地の用に供されている場合の転借権の価額は、次の算式2により計算した価額によって評価する。
(算式2)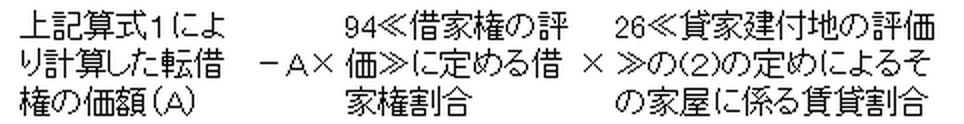
(借家人の有する宅地等に対する権利の評価)
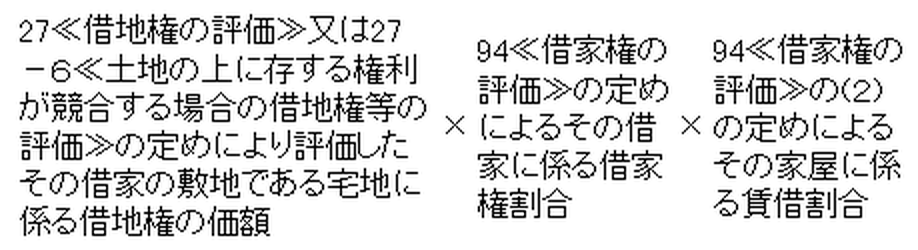
31借家人がその借家の敷地である宅地等に対して有する権利の価額は、原則として、次に掲げる場合の区分に応じ、それぞれ次に掲げる算式により計算した価額によって評価する。ただし、これらの権利が権利金等の名称をもって取引される慣行のない地域にあるものについては、評価しない。
- (1) その権利が借家の敷地である宅地又はその宅地に係る借地権に対するものである場合
- (2) その権利がその借家の敷地である宅地に係る転借権に対するものである場合
32削除
付表1 奥行価格補正率表
※本表は平成30年分以降用です。平成29年分以前(平成19年分以降)用はこちら(PDF/63KB)を、平成18年分以前用はこちら(PDF/65KB)をご覧ください。
| 地区区分 奥行距離 (メートル) |
ビル街地区 | 高度商業地区 | 繁華街地区 | 普通商業・ 併用住宅地区 |
普通住宅地区 | 中小工場地区 | 大工場地区 |
|---|---|---|---|---|---|---|---|
| 4未満 | 0.80 | 0.90 | 0.90 | 0.90 | 0.90 | 0.85 | 0.85 |
| 4以上 6未満 | 0.92 | 0.92 | 0.92 | 0.92 | 0.90 | 0.90 | |
| 6以上 8未満 | 0.84 | 0.94 | 0.95 | 0.95 | 0.95 | 0.93 | 0.93 |
| 8以上 10未満 | 0.88 | 0.96 | 0.97 | 0.97 | 0.97 | 0.95 | 0.95 |
| 10以上 12未満 | 0.90 | 0.98 | 0.99 | 0.99 | 1.00 | 0.96 | 0.96 |
| 12以上 14未満 | 0.91 | 0.99 | 1.00 | 1.00 | 0.97 | 0.97 | |
| 14以上 16未満 | 0.92 | 1.00 | 0.98 | 0.98 | |||
| 16以上 20未満 | 0.93 | 0.99 | 0.99 | ||||
| 20以上 24未満 | 0.94 | 1.00 | 1.00 | ||||
| 24以上 28未満 | 0.95 | 0.97 | |||||
| 28以上 32未満 | 0.96 | 0.98 | 0.95 | ||||
| 32以上 36未満 | 0.97 | 0.96 | 0.97 | 0.93 | |||
| 36以上 40未満 | 0.98 | 0.94 | 0.95 | 0.92 | |||
| 40以上 44未満 | 0.99 | 0.92 | 0.93 | 0.91 | |||
| 44以上 48未満 | 1.00 | 0.90 | 0.91 | 0.90 | |||
| 48以上 52未満 | 0.99 | 0.88 | 0.89 | 0.89 | |||
| 52以上 56未満 | 0.98 | 0.87 | 0.88 | 0.88 | |||
| 56以上 60未満 | 0.97 | 0.86 | 0.87 | 0.87 | |||
| 60以上 64未満 | 0.96 | 0.85 | 0.86 | 0.86 | 0.99 | ||
| 64以上 68未満 | 0.95 | 0.84 | 0.85 | 0.85 | 0.98 | ||
| 68以上 72未満 | 0.94 | 0.83 | 0.84 | 0.84 | 0.97 | ||
| 72以上 76未満 | 0.93 | 0.82 | 0.83 | 0.83 | 0.96 | ||
| 76以上 80未満 | 0.92 | 0.81 | 0.82 | ||||
| 80以上 84未満 | 0.90 | 0.80 | 0.81 | 0.82 | 0.93 | ||
| 84以上 88未満 | 0.88 | 0.80 | |||||
| 88以上 92未満 | 0.86 | 0.81 | 0.90 | ||||
| 92以上 96未満 | 0.99 | 0.84 | |||||
| 96以上 100未満 | 0.97 | 0.82 | |||||
| 100以上 | 0.95 | 0.80 | 0.80 |
付表2 側方路線影響加算率表
※本表は平成19年分以降用です。平成18年分以前用はこちら(PDF/65KB)をご覧ください。
| 地区区分 | 加算率 | |
|---|---|---|
| 角地の場合 | 準角地の場合 | |
| ビル街地区 | 0.07 | 0.03 |
| 高度商業地区 繁華街地区 |
0.10 | 0.05 |
| 普通商業・併用住宅地区 | 0.08 | 0.04 |
| 普通住宅地区 中小工場地区 |
0.03 | 0.02 |
| 大工場地区 | 0.02 | 0.01 |
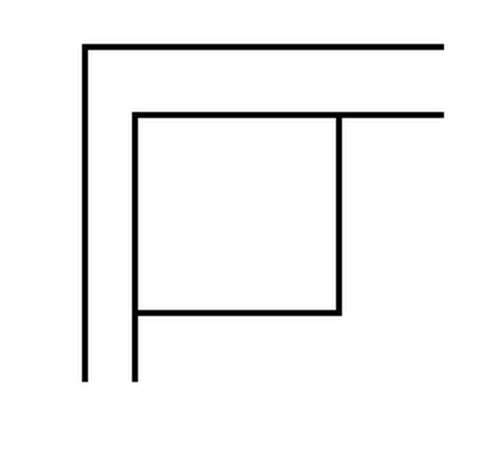
(注) 準角地とは、次図のように一系統の路線の屈折部の内側に位置するものをいう。
付表3 二方路線影響加算率表
※本表は平成19年分以降用です。平成18年分以前用はこちら(PDF/65KB)をご覧ください。
| 地区区分 | 加算率 |
|---|---|
| ビル街地区 | 0.03 |
| 高度商業地区 繁華街地区 |
0.07 |
| 普通商業・併用住宅地区 | 0.05 |
| 普通住宅地区 中小工場地区 大工場地区 |
0.02 |
付表4 地積区分表
※本表は平成19年分以降用です。平成18年分以前用はこちら(PDF/65KB)をご覧ください。
| 地積区分 地区区分 |
A | B | C |
|---|---|---|---|
| 高度商業地区 | 1,000㎡未満 | 1,000㎡以上 1,500㎡未満 |
1,500㎡以上 |
| 繁華街地区 | 450㎡未満 | 450㎡以上 700㎡未満 |
700㎡以上 |
| 普通商業・ 併用住宅地区 |
650㎡未満 | 650㎡以上 1,000㎡未満 |
1,000㎡以上 |
| 普通住宅地区 | 500㎡未満 | 500㎡以上 750㎡未満 |
750㎡以上 |
| 中小工場地区 | 3,500㎡未満 | 3,500㎡以上 5,000㎡未満 |
5,000㎡以上 |
付表5 不整形地補正率表
※本表は平成19年分以降用です。平成18年分以前用はこちら(PDF/65KB)をご覧ください。
| 地区区分 | 高度商業地区、繁華街地区、 普通商業・併用住宅地区、中小工場地区 |
普通住宅地区 | ||||
|---|---|---|---|---|---|---|
| 地積区分 | A | B | C | A | B | C |
| かげ地割合 | ||||||
| 10%以上 | 0.99 | 0.99 | 1.00 | 0.98 | 0.99 | 0.99 |
| 15%以上 | 0.98 | 0.99 | 0.99 | 0.96 | 0.98 | 0.99 |
| 20%以上 | 0.97 | 0.98 | 0.99 | 0.94 | 0.97 | 0.98 |
| 25%以上 | 0.96 | 0.98 | 0.99 | 0.92 | 0.95 | 0.97 |
| 30%以上 | 0.94 | 0.97 | 0.98 | 0.90 | 0.93 | 0.96 |
| 35%以上 | 0.92 | 0.95 | 0.98 | 0.88 | 0.91 | 0.94 |
| 40%以上 | 0.90 | 0.93 | 0.97 | 0.85 | 0.88 | 0.92 |
| 45%以上 | 0.87 | 0.91 | 0.95 | 0.82 | 0.85 | 0.90 |
| 50%以上 | 0.84 | 0.89 | 0.93 | 0.79 | 0.82 | 0.87 |
| 55%以上 | 0.80 | 0.87 | 0.90 | 0.75 | 0.78 | 0.83 |
| 60%以上 | 0.76 | 0.84 | 0.86 | 0.70 | 0.73 | 0.78 |
| 65%以上 | 0.70 | 0.75 | 0.80 | 0.60 | 0.65 | 0.70 |
(注)
1 不整形地の地区区分に応ずる地積区分は、付表4「地積区分表」による。
2 かげ地割合は次の算式により計算した割合による。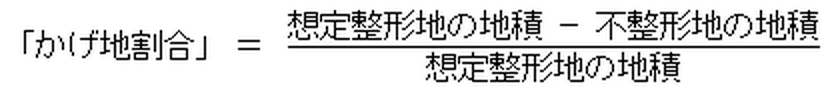
3 間口狭小補正率の適用がある場合においては、この表により求めた不整形地補正率に間口狭小補正率を乗じて得た数値を不整形地補正率とする。ただし、その最小値はこの表に定める不整形地補正率の最小値(0.60)とする。
また、奥行長大補正率の適用がある場合においては、選択により、不整形地補正率を適用せず、間口狭小補正率に奥行長大補正率を乗じて得た数値によって差し支えない。
4 大工場地区にある不整形地については、原則として不整形地補正を行わないが、地積がおおむね9,000平方メートル程度までのものについては、付表4「地積区分表」及びこの表に掲げる中小工場地区の区分により不整形地としての補正を行って差し支えない。
付表6 間口狭小補正率表
※本表は平成19年分以降用です。平成18年分以前用はこちら(PDF/65KB)をご覧ください。
| 地区区分 間口距離 (メートル) |
ビル街地区 | 高度商業地区 | 繁華街地区 | 普通商業・ 併用住宅地区 |
普通住宅 地区 |
中小工場地区 | 大工場地区 |
|---|---|---|---|---|---|---|---|
| 4未満 | – | 0.85 | 0.90 | 0.90 | 0.90 | 0.80 | 0.80 |
| 4以上 6未満 | – | 0.94 | 1.00 | 0.97 | 0.94 | 0.85 | 0.85 |
| 6以上 8未満 | – | 0.97 | 1.00 | 0.97 | 0.90 | 0.90 | |
| 8以上 10未満 | 0.95 | 1.00 | 1.00 | 0.95 | 0.95 | ||
| 10以上 16未満 | 0.97 | 1.00 | 0.97 | ||||
| 16以上 22未満 | 0.98 | 0.98 | |||||
| 22以上 28未満 | 0.99 | 0.99 | |||||
| 28以上 | 1.00 | 1.00 |
付表7 奥行長大補正率表
| 地区区分 | ビル街地区 | 高度商業地区 繁華街地区 普通商業・ 併用住宅地区 |
普通住宅地区 | 中小工場地区 | 大工場地区 |
|---|---|---|---|---|---|
| 2以上 3未満 | 1.00 | 1.00 | 0.98 | 1.00 | 1.00 |
| 3以上 4未満 | 0.99 | 0.96 | 0.99 | ||
| 4以上 5未満 | 0.98 | 0.94 | 0.98 | ||
| 5以上 6未満 | 0.96 | 0.92 | 0.96 | ||
| 6以上 7未満 | 0.94 | 0.90 | 0.94 | ||
| 7以上 8未満 | 0.92 | 0.92 | |||
| 8以上 | 0.90 | 0.90 |
付表8 がけ地補正率表
| がけ地の方位 |
南 | 東 | 西 | 北 |
|---|---|---|---|---|
| 0.10以上 | 0.96 | 0.95 | 0.94 | 0.93 |
| 0.20以上 | 0.92 | 0.91 | 0.90 | 0.88 |
| 0.30以上 | 0.88 | 0.87 | 0.86 | 0.83 |
| 0.40以上 | 0.85 | 0.84 | 0.82 | 0.78 |
| 0.50以上 | 0.82 | 0.81 | 0.78 | 0.73 |
| 0.60以上 | 0.79 | 0.77 | 0.74 | 0.68 |
| 0.70以上 | 0.76 | 0.74 | 0.70 | 0.63 |
| 0.80以上 | 0.73 | 0.70 | 0.66 | 0.58 |
| 0.90以上 | 0.70 | 0.65 | 0.60 | 0.53 |
(注) がけ地の方位については、次により判定する。
1 がけ地の方位は、斜面の向きによる。
2 2方位以上のがけ地がある場合は、次の算式により計算した割合をがけ地補正率とする。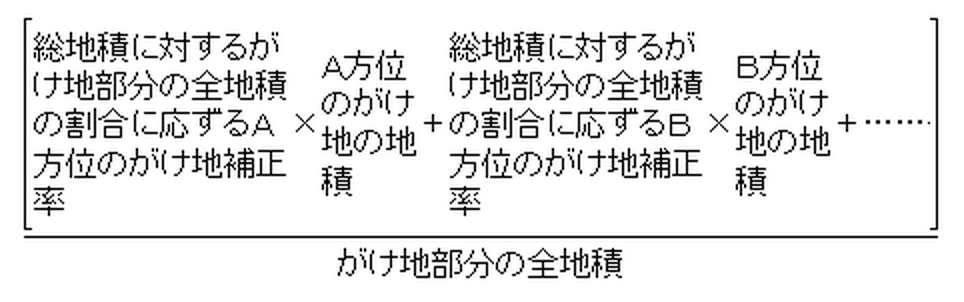
3 この表に定められた方位に該当しない「東南斜面」などについては、がけ地の方位の東と南に応ずるがけ地補正率を平均して求めることとして差し支えない。
付表9 特別警戒区域補正率表
| 特別警戒区域の地積 | 補正率 |
|---|---|
| 総地積 | |
| 0.10以上 | 0.90 |
| 0.40以上 | 0.80 |
| 0.70以上 | 0.70 |
(注) がけ地補正率の適用がある場合においては、この表により求めた補正率にがけ地補正率を乗じて得た数値を特別警戒区域補正率とする。ただし、その最小値は0.50とする。
第3節 農地及び農地の上に存する権利
33削除
(農地の分類)
34農地を評価する場合、その農地を36≪純農地の範囲≫から36-4≪市街地農地の範囲≫までに定めるところに従い、次に掲げる農地のいずれかに分類する。
- (1) 純農地
- (2) 中間農地
- (3) 市街地周辺農地
- (4) 市街地農地
(注)
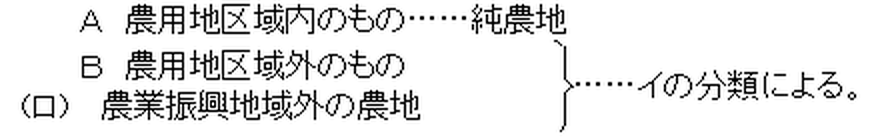
1 上記の農地の種類と①農地法、②農業振興地域の整備に関する法律、③都市計画法との関係は、基本的には、次のとおりとなる。
イ 農地法との関係
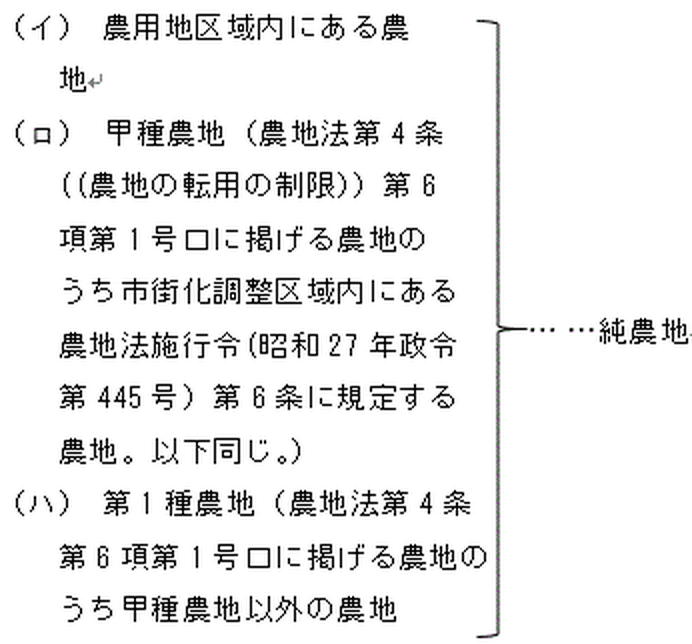
(ニ) 第2種農地(農地法第4条第6項第1号イ及びロに掲げる農地(同号ロ(1)に掲げる農地を含む。)以外の農地)……中間農地
(ホ) 第3種農地(農地法第4条第6項第1号ロ(1)に掲げる農地(農用地区域内にある農地を除く。))……市街地周辺農地
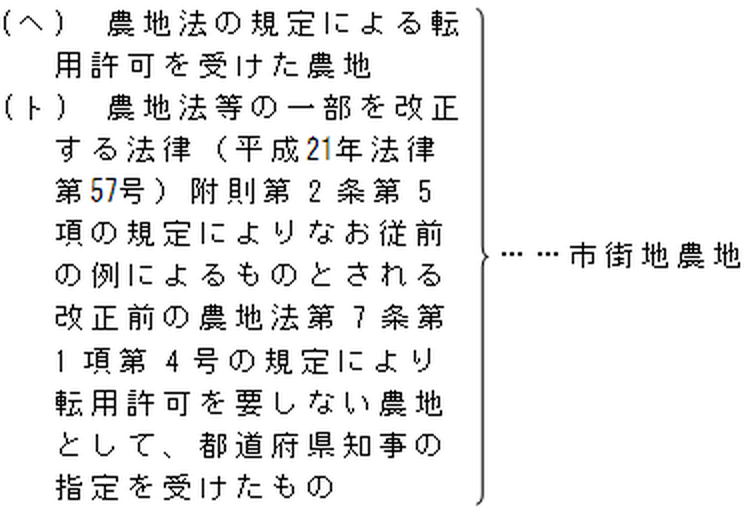
ロ 農業振興地域の整備に関する法律との関係
(イ) 農業振興地域内の農地のうち
ハ 都市計画法との関係
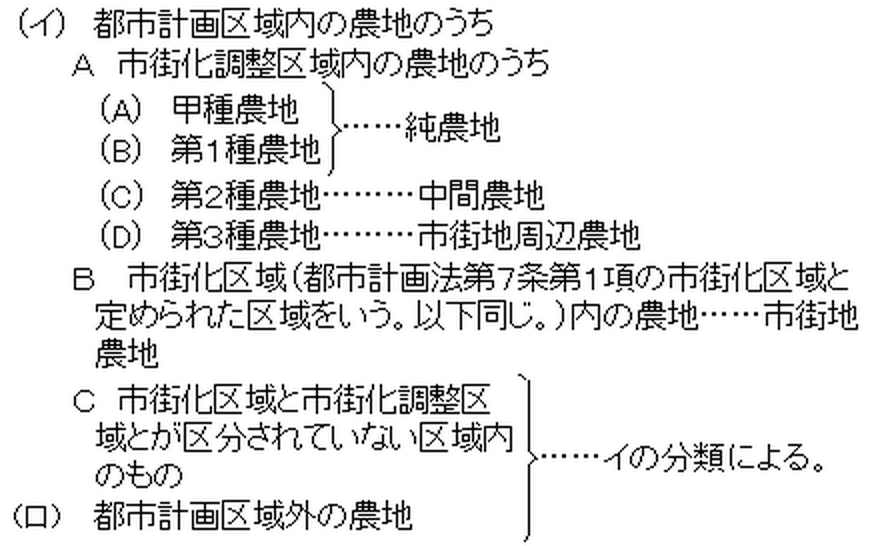
(注)
2 甲種農地、第1種農地、第2種農地及び第3種農地の用語の意義は、平成21年12月11日付21経営第4530号・21農振第1598号「『農地法の運用について』の制定について」農林水産省経営局長・農村振興局長連名通知において定められているものと同じである。
35削除
(純農地の範囲)
36純農地とは、次に掲げる農地のうち、そのいずれかに該当するものをいう。ただし、36-4≪市街地農地の範囲≫に該当する農地を除く。
- (1) 農用地区域内にある農地
- (2) 市街化調整区域内にある農地のうち、第1種農地又は甲種農地に該当するもの
- (3) 上記(1)及び(2)に該当する農地以外の農地のうち、第1種農地に該当するもの。ただし、近傍農地の売買実例価額、精通者意見価格等に照らし、第2種農地又は第3種農地に準ずる農地と認められるものを除く。
(中間農地の範囲)
36-2中間農地とは、次に掲げる農地のうち、そのいずれかに該当するものをいう。ただし36-4≪市街地農地の範囲≫に該当する農地を除く。
- (1) 第2種農地に該当するもの
- (2) 上記(1)に該当する農地以外の農地のうち、近傍農地の売買実例価額、精通者意見価格等に照らし、第2種農地に準ずる農地と認められるもの
(市街地周辺農地の範囲)
36-3市街地周辺農地とは、次に掲げる農地のうち、そのいずれかに該当するものをいう。ただし、36-4≪市街地農地の範囲≫に該当する農地を除く。
- (1) 第3種農地に該当するもの
- (2) 上記(1)に該当する農地以外の農地のうち、近傍農地の売買実例価額、精通者意見価格等に照らし、第3種農地に準ずる農地と認められるもの
(市街地農地の範囲)
36-4市街地農地とは、次に掲げる農地のうち、そのいずれかに該当するものをいう。
- (1) 農地法第4条≪農地の転用の制限≫又は第5条≪農地又は採草放牧地の転用のための権利移動の制限≫に規定する許可(以下「転用許可」という。)を受けた農地
- (2) 市街化区域内にある農地
- (3) 農地法等の一部を改正する法律附則第2条第5項の規定によりなお従前の例によるものとされる改正前の農地法第7条第1項第4号の規定により、転用許可を要しない農地として、都道府県知事の指定を受けたもの
(純農地の評価)
37純農地の価額は、その農地の固定資産税評価額に、田又は畑の別に、地勢、土性、水利等の状況の類似する地域ごとに、その地域にある農地の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価する。
(中間農地の評価)
38中間農地の価額は、その農地の固定資産税評価額に、田又は畑の別に、地価事情の類似する地域ごとに、その地域にある農地の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価する。
(市街地周辺農地の評価)
39市街地周辺農地の価額は、次項本文の定めにより評価したその農地が市街地農地であるとした場合の価額の100分の80に相当する金額によって評価する。
(市街地農地の評価)
40市街地農地の価額は、その農地が宅地であるとした場合の1平方メートル当たりの価額からその農地を宅地に転用する場合において通常必要と認められる1平方メートル当たりの造成費に相当する金額として、整地、土盛り又は土止めに要する費用の額がおおむね同一と認められる地域ごとに国税局長の定める金額を控除した金額に、その農地の地積を乗じて計算した金額によって評価する。
ただし、市街化区域内に存する市街地農地については、その農地の固定資産税評価額に地価事情の類似する地域ごとに、その地域にある農地の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価することができるものとし、その倍率が定められている地域にある市街地農地の価額は、その農地の固定資産税評価額にその倍率を乗じて計算した金額によって評価する。
(注) その農地が宅地であるとした場合の1平方メートル当たりの価額は、その付近にある宅地について11((評価の方式))に定める方式によって評価した1平方メートル当たりの価額を基とし、その宅地とその農地との位置、形状等の条件の差を考慮して評価するものとする。
なお、その農地が宅地であるとした場合の1平方メートル当たりの価額については、その農地が宅地であるとした場合において20-2((地積規模の大きな宅地の評価))の定めの適用対象となるとき(21-2((倍率方式による評価))ただし書において20-2の定めを準用するときを含む。)には、同項の定めを適用して計算することに留意する。
40-2削除
(生産緑地の評価)
40-3生産緑地(生産緑地法(昭和49年法律第68号)第2条≪定義≫第3号に規定する生産緑地のうち、課税時期において同法第10条≪生産緑地の買取りの申出≫の規定(同法第10条の5に≪特定生産緑地の買取りの申出≫の規定により読み替えて適用される場合を含む。以下同じ。)により市町村長に対し生産緑地を時価で買い取るべき旨の申出(以下「買取りの申出」という。)を行った日から起算して3月を経過しているもの以外のものをいう。以下同じ。)の価額は、その生産緑地が生産緑地でないものとして本章の定めにより評価した価額から、その価額に次に掲げる生産緑地の別にそれぞれ次に掲げる割合を乗じて計算した金額を控除した金額によって評価する。
- (1) 課税時期において市町村長に対し買取りの申出をすることができない生産緑地
| 課税時期から買取りの申出をすることができることとなる日までの期間 | 割合 |
|---|---|
| 5年以下のもの 5年を超え10年以下のもの 10年を超え15年以下のもの 15年を超え20年以下のもの 20年を超え25年以下のもの 25年を超え30年以下のもの |
100分の10 100分の15 100分の20 100分の25 100分の30 100分の35 |
- (2) 課税時期において市町村長に対し買取りの申出が行われていた生産緑地又は買取りの申出をすることができる生産緑地
100分の5
(貸し付けられている農地の評価)
41耕作権、永小作権等の目的となっている農地の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 耕作権の目的となっている農地の価額は、37((純農地の評価))から40((市街地農地の評価))までの定めにより評価したその農地の価額(以下この節において「自用地としての価額」という。)から、42((耕作権の評価))の定めにより評価した耕作権の価額を控除した金額によって評価する。
- (2) 永小作権の目的となっている農地の価額は、その農地の自用地としての価額から、相続税法第23条((地上権及び永小作権の評価))又は地価税法第24条((地上権及び永小作権の評価))の規定により評価した永小作権の価額を控除した金額によって評価する。
- (3) 区分地上権の目的となっている農地の価額は、その農地の自用地としての価額から、43-2((区分地上権の評価))の定めにより評価した区分地上権の価額を控除した金額によって評価する。
- (4) 区分地上権に準ずる地役権の目的となっている農地の価額は、その農地の自用地としての価額から、43-3((区分地上権に準ずる地役権の評価))の定めにより評価した区分地上権に準ずる地役権の価額を控除した金額によって評価する。
(土地の上に存する権利が競合する場合の農地の評価)
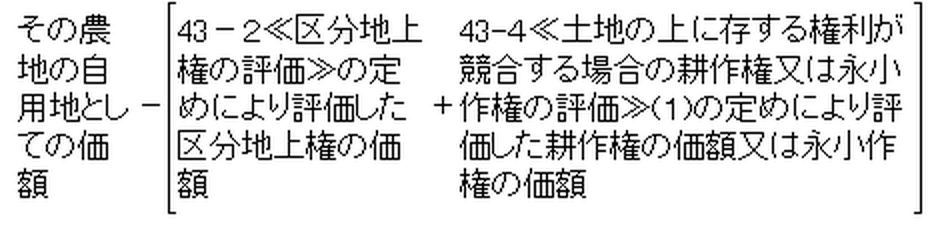
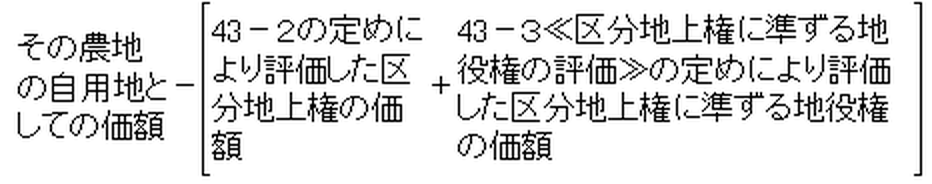
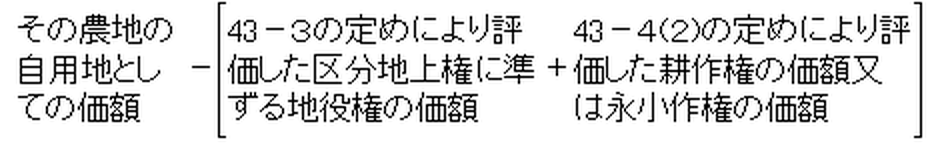
41-2土地の上に存する権利が競合する場合の農地の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 耕作権又は永小作権及び区分地上権の目的となっている農地の価額
- (2) 区分地上権及び区分地上権に準ずる地役権の目的となっている承役地である農地の価額
- (3) 耕作権又は永小作権及び区分地上権に準ずる地役権の目的となっている承役地である農地の価額
(耕作権の評価)
42耕作権の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 純農地及び中間農地に係る耕作権の価額は、37≪純農地の評価≫及び38≪中間農地の評価≫に定める方式により評価したその農地の価額に、別表1に定める耕作権割合(耕作権が設定されていないとした場合の農地の価額に対するその農地に係る耕作権の価額の割合をいう。以下同じ。)を乗じて計算した金額によって評価する。
- (2) 市街地周辺農地、市街地農地に係る耕作権の価額は、その農地が転用される場合に通常支払われるべき離作料の額、その農地の付近にある宅地に係る借地権の価額等を参酌して求めた金額によって評価する。
(存続期間の定めのない永小作権の評価)
43存続期間の定めのない永小作権の価額は、存続期間を30年(別段の慣習があるときは、それによる。)とみなし、相続税法第23条≪地上権及び永小作権の評価≫又は地価税法第24条≪地上権及び永小作権の評価≫の規定によって評価する。
(区分地上権の評価)
43-2農地に係る区分地上権の価額は、27-4≪区分地上権の評価≫の定めを準用して評価する。
(区分地上権に準ずる地役権の評価)
43-3農地に係る区分地上権に準ずる地役権の価額は、その区分地上権に準ずる地役権の目的となっている承役地である農地の自用地としての価額を基とし、27-5≪区分地上権に準ずる地役権の評価≫の定めを準用して評価する。
(土地の上に存する権利が競合する場合の耕作権又は永小作権の評価)
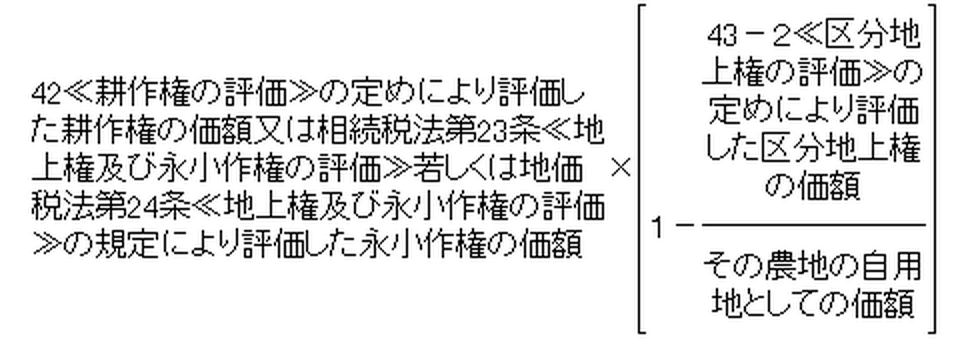
43-4土地の上に存する権利が競合する場合の耕作権又は永小作権の価額は、次の区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 耕作権又は永小作権及び区分地上権が設定されている場合の耕作権又は永小作権の価額
- (2) 区分地上権に準ずる地役権が設定されている承役地に耕作権又は永小作権が設定されている場合の耕作権又は永小作権の価額
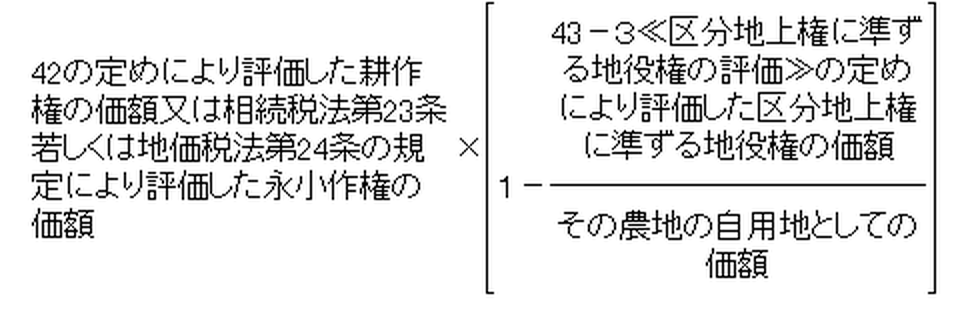
付表10削除
付表11削除
第4節 山林及び山林の上に存する権利
44削除
(評価の方式)
45山林の評価は、次に掲げる区分に従い、それぞれ次に掲げる方式によって行う。
- (1) 純山林及び中間山林(通常の山林と状況を異にするため純山林として評価することを不適当と認めるものに限る。以下同じ。)倍率方式
- (2) 市街地山林比準方式又は倍率方式
46削除
(純山林の評価)
47純山林の価額は、その山林の固定資産税評価額に、地勢、土層、林産物の搬出の便等の状況の類似する地域ごとに、その地域にある山林の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価する。
(中間山林の評価)
48中間山林の価額は、その山林の固定資産税評価額に、地価事情の類似する地域ごとに、その地域にある山林の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価する。
(市街地山林の評価)
49市街地山林の価額は、その山林が宅地であるとした場合の1平方メートル当たりの価額から、その山林を宅地に転用する場合において通常必要と認められる1平方メートル当たりの造成費に相当する金額として、整地、土盛り又は土止めに要する費用の額がおおむね同一と認められる地域ごとに国税局長の定める金額を控除した金額に、その山林の地積を乗じて計算した金額によって評価する。
ただし、その市街地山林の固定資産税評価額に地価事情の類似する地域ごとに、その地域にある山林の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価することができるものとし、その倍率が定められている地域にある市街地山林の価額は、その山林の固定資産税評価額にその倍率を乗じて計算した金額によって評価する。
なお、その市街地山林について宅地への転用が見込めないと認められる場合には、その山林の価額は、近隣の純山林の価額に比準して評価する。
(注)
1 その山林が宅地であるとした場合の1平方メートル当たりの価額は、その付近にある宅地について11((評価の方式))に定める方式によって評価した1平方メートル当たりの価額を基とし、その宅地とその山林との位置、形状等の条件の差を考慮して評価する。
なお、その山林が宅地であるとした場合の1平方メートル当たりの価額については、その山林が宅地であるとした場合において20-2((地積規模の大きな宅地の評価))の定めの適用対象となるとき(21-2((倍率方式による評価))ただし書において20-2の定めを準用するときを含む。)には、同項の定めを適用して計算することに留意する。
2 「その市街地山林について宅地への転用が見込めないと認められる場合」とは、その山林を本項本文によって評価した場合の価額が近隣の純山林の価額に比準して評価した価額を下回る場合、又はその山林が急傾斜地等であるために宅地造成ができないと認められる場合をいう。
49-2削除
(保安林等の評価)
50森林法(昭和26年法律第249号)その他の法令の規定に基づき土地の利用又は立木の伐採について制限を受けている山林(次項の定めにより評価するものを除く。)の価額は、45((評価の方式))から49((市街地山林の評価))までの定めにより評価した価額(その山林が森林法第25条((指定))の規定により保安林として指定されており、かつ、倍率方式により評価すべきものに該当するときは、その山林の付近にある山林につき45から49までの定めにより評価した価額に比準して評価した価額とする。)から、その価額にその山林の上に存する立木について123((保安林等の立木の評価))に定める割合を乗じて計算した金額を控除した金額によって評価する。
(注) 保安林は、地方税法第348条≪固定資産税の非課税の範囲≫第2項第7号の規定により、固定資産税は非課税とされている。
(特別緑地保全地区内にある山林の評価)
50-2都市緑地法(昭和48年法律第72号)第12条に規定する特別緑地保全地区(首都圏近郊緑地保全法(昭和41年法律第101号)第4条第2項第3号に規定する近郊緑地特別保全地区及び近畿圏の保全区域の整備に関する法律(昭和42年法律第103号)第6条第2項に規定する近郊緑地特別保全地区を含む。以下本項、58-5((特別緑地保全地区内にある原野の評価))及び123-2((特別緑地保全地区内にある立木の評価))において「特別緑地保全地区」という。)内にある山林(林業を営むために立木の伐採が認められる山林で、かつ、純山林に該当するものを除く。)の価額は、45((評価の方式))から49((市街地山林の評価))までの定めにより評価した価額から、その価額に100分の80を乗じて計算した金額を控除した金額によって評価する。
(貸し付けられている山林の評価)
51賃借権、地上権等の目的となっている山林の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 賃借権の目的となっている山林の価額は、47≪純山林の評価≫から前項までの定めにより評価したその山林の価額(以下この節において「自用地としての価額」という。)から、54≪賃借権の評価≫の定めにより評価したその賃借権の価額を控除した金額によって評価する。
- (2) 地上権の目的となっている山林の価額は、その山林の自用地としての価額から相続税法第23条≪地上権及び永小作権の評価≫又は地価税法第24条≪地上権及び永小作権の評価≫の規定により評価したその地上権の価額を控除した金額によって評価する。
- (3) 区分地上権の目的となっている山林の価額は、その山林の自用地としての価額から53-2≪区分地上権の評価≫の定めにより評価した区分地上権の価額を控除した金額によって評価する。
- (4) 区分地上権に準ずる地役権の目的となっている承役地である山林の価額は、その山林の自用地としての価額から53-3≪区分地上権に準ずる地役権の評価≫の定めにより評価したその区分地上権に準ずる地役権の価額を控除した金額によって評価する。
(土地の上に存する権利が競合する場合の山林の評価)
51-2土地の上に存する権利が競合する場合の山林の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
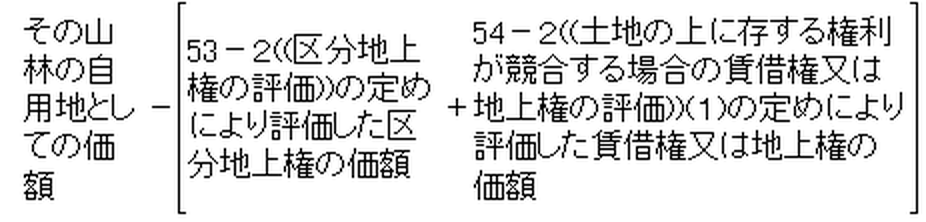
- (1) 賃借権又は地上権及び区分地上権の目的となっている山林の価額
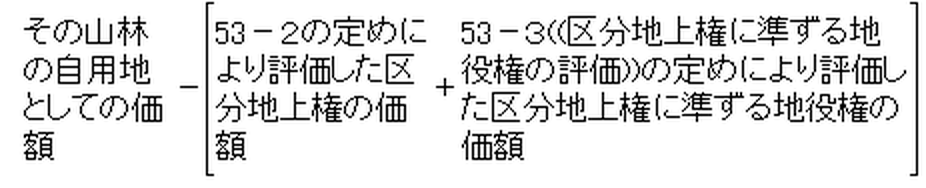
- (2) 区分地上権及び区分地上権に準ずる地役権の目的となっている承役地である山林の価額
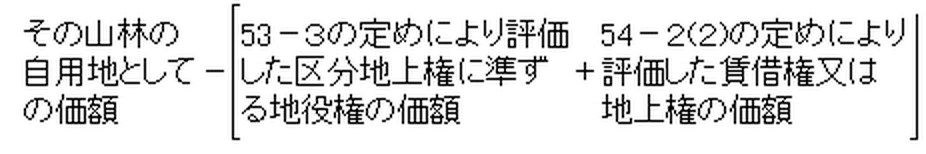
- (3) 賃借権又は地上権及び区分地上権に準ずる地役権の目的となっている承役地である山林の価額
(分収林契約に基づいて貸し付けられている山林の評価)
52立木の伐採又は譲渡による収益を一定の割合により分収することを目的として締結された分収林契約(所得税法施行令第78条≪用語の意義≫に規定する「分収造林契約」又は「分収育林契約」をいう。以下同じ。)に基づいて設定された地上権又は賃借権の目的となっている山林の価額は、その分収林契約により定められた山林の所有者に係る分収割合に相当する部分の山林の自用地としての価額と、その他の部分の山林について51≪貸し付けられている山林の評価≫又は前項の定めにより評価した価額との合計額によって評価する。
(注)
1 上記の「分収林契約」には、旧公有林野等官行造林法(大正9年法律第7号)第1条≪趣旨≫の規定に基づく契約も含まれるのであるから留意する。
2 上記の定めを算式によって示せば、次のとおりである。
(その山林の自用地としての価額(A)×山林所有者の分収割合(B))+((A)-地上権又は賃借権の価額)×(1-(B))=分収林契約に係る山林の価額
(残存期間の不確定な地上権の評価)
53立木一代限りとして設定された地上権などのように残存期間の不確定な地上権の価額は、課税時期の現況により、立木の伐採に至るまでの期間をその残存期間として相続税法第23条≪地上権及び永小作権の評価≫又は地価税法第24条≪地上権及び永小作権の評価≫の規定によって評価する。
(区分地上権の評価)
53-2山林に係る区分地上権の価額は、27-4≪区分地上権の評価≫の定めを準用して評価する。
(区分地上権に準ずる地役権の評価)
53-3山林に係る区分地上権に準ずる地役権の価額は、その区分地上権に準ずる地役権の目的となっている承役地である山林の自用地としての価額を基とし、27-5≪区分地上権に準ずる地役権の評価≫の定めを準用して評価する。
(賃借権の評価)
54賃借権の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 純山林に係る賃借権の価額は、その賃借権の残存期間に応じ、相続税法第23条≪地上権及び永小作権の評価≫又は地価税法第24条≪地上権及び永小作権の評価≫の規定を準用して評価する。この場合において、契約に係る賃借権の残存期間がその権利の目的となっている山林の上に存する立木の現況に照らし更新されることが明らかであると認める場合においては、その契約に係る賃借権の残存期間に更新によって延長されると認められる期間を加算した期間をもってその賃借権の残存期間とする。
- (2) 中間山林に係る賃借権の価額は、賃貸借契約の内容、利用状況等に応じ、(1)又は(3)の定めにより求めた価額によって評価する。
- (3) 市街地山林に係る賃借権の価額は、その山林の付近にある宅地に係る借地権の価額等を参酌して求めた価額によって評価する。
(土地の上に存する権利が競合する場合の賃借権又は地上権の評価)
54-2土地の上に存する権利が競合する場合の賃借権又は地上権の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 賃借権又は地上権及び区分地上権が設定されている場合の賃借権又は地上権の価額
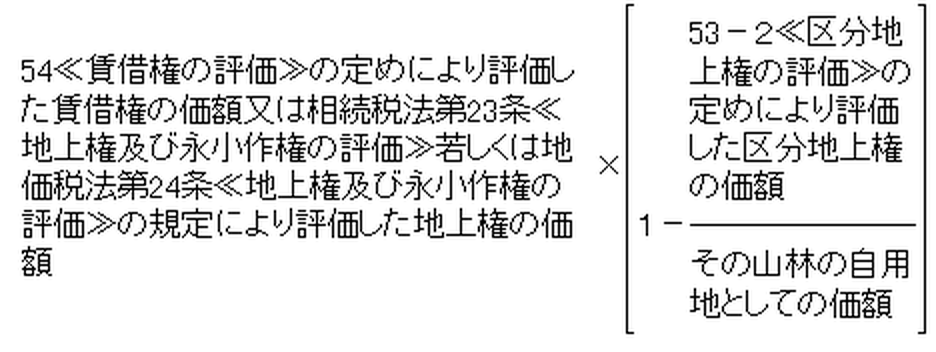
- (2) 区分地上権に準ずる地役権が設定されている承役地に賃借権又は地上権が設定されている場合の賃借権又は地上権の価額
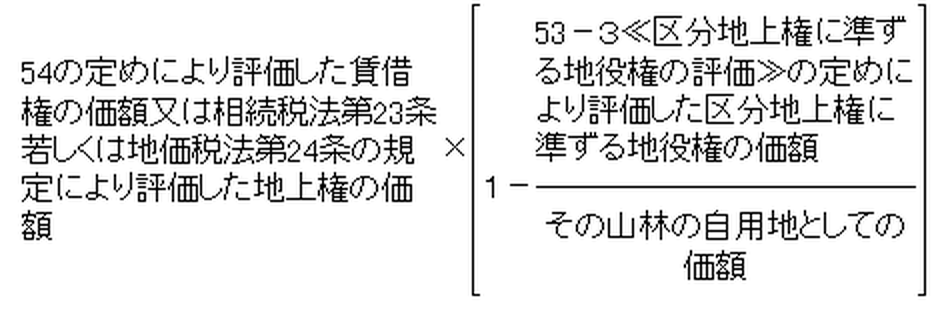
(分収林契約に基づき設定された地上権等の評価)
55分収林契約に基づき設定された地上権又は賃借権の価額は、相続税法第23条≪地上権及び永小作権の評価≫若しくは地価税法第24条≪地上権及び永小作権の評価≫の規定又は53≪残存期間の不確定な地上権の評価≫、54≪賃借権の評価≫若しくは前項の定めにかかわらず、これらの定めにより評価したその地上権又は賃借権の価額にその分収林契約に基づき定められた造林又は育林を行う者に係る分収割合を乗じて計算した価額によって評価する。
付表12削除
第5節 原野及び原野の上に存する権利
56削除
(評価の方式)
57原野の評価は、次に掲げる区分に従い、それぞれ次に掲げる方式によって行う。
- (1) 純原野及び中間原野(通常の原野と状況を異にするため純原野として評価することを不適当と認めるものに限る。以下同じ。)倍率方式
- (2) 市街地原野比準方式又は倍率方式
(純原野の評価)
58純原野の価額は、その原野の固定資産税評価額に、状況の類似する地域ごとに、その地域にある原野の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価する。
(中間原野の評価)
58-2中間原野の価額は、その原野の固定資産税評価額に、地価事情の類似する地域ごとに、その地域にある原野の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価する。
(市街地原野の評価)
58-3市街地原野の価額は、その原野が宅地であるとした場合の1平方メートル当たりの価額から、その原野を宅地に転用する場合において通常必要と認められる1平方メートル当たりの造成費に相当する金額として、整地、土盛り又は土止めに要する費用の額がおおむね同一と認められる地域ごとに国税局長の定める金額を控除した金額に、その原野の地積を乗じて計算した金額によって評価する。ただし、その市街地原野の固定資産税評価額に地価事情の類似する地域ごとに、その地域にある原野の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価することができるものとし、その倍率が定められている地域にある市街地原野の価額は、その原野の固定資産税評価額にその倍率を乗じて計算した金額によって評価する。
(注) その原野が宅地であるとした場合の1平方メートル当たりの価額は、その付近にある宅地について11((評価の方式))に定める方式によって評価した1平方メートル当たりの価額を基とし、その宅地とその原野との位置、形状等の条件の差を考慮して評価するものとする。
なお、その原野が宅地であるとした場合の1平方メートル当たりの価額については、その原野が宅地であるとした場合において20-2((地積規模の大きな宅地の評価))の定めの適用対象となるとき(21-2((倍率方式による評価))ただし書において20-2の定めを準用するときを含む。)には、同項の定めを適用して計算することに留意する。
58-4削除
(特別緑地保全地区内にある原野の評価)
58-5特別緑地保全地区内にある原野の価額は、57((評価の方式))から58-3((市街地原野の評価))までの定めにより評価した価額から、その価額に100分の80を乗じて計算した金額を控除した金額によって評価する。
(貸し付けられている原野の評価)
59賃借権、地上権等の目的となっている原野の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 賃借権の目的となっている原野の価額は、58≪純原野の評価≫から前項までの定めによって評価した原野の価額(以下この節において「自用地としての価額」という。)から、60≪原野の賃借権の評価≫の定めにより評価したその賃借権の価額を控除した金額によって評価する。
- (2) 地上権の目的となっている原野の価額は、その原野の自用地としての価額から相続税法第23条≪地上権及び永小作権の評価≫又は地価税法第24条≪地上権及び永小作権の評価≫の規定により評価したその地上権の価額を控除した金額によって評価する。
- (3) 区分地上権の目的となっている原野の価額は、その原野の自用地としての価額から60-2≪区分地上権の評価≫の定めにより評価したその区分地上権の価額を控除した金額によって評価する。
- (4) 区分地上権に準ずる地役権の目的となっている承役地である原野の価額は、その原野の自用地としての価額から60-3≪区分地上権に準ずる地役権の評価≫の定めにより評価したその区分地上権に準ずる地役権の価額を控除した金額によって評価する。
(土地の上に存する権利が競合する場合の原野の評価)
59-2土地の上に存する権利が競合する場合の原野の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 賃借権又は地上権及び区分地上権の目的となっている原野の価額
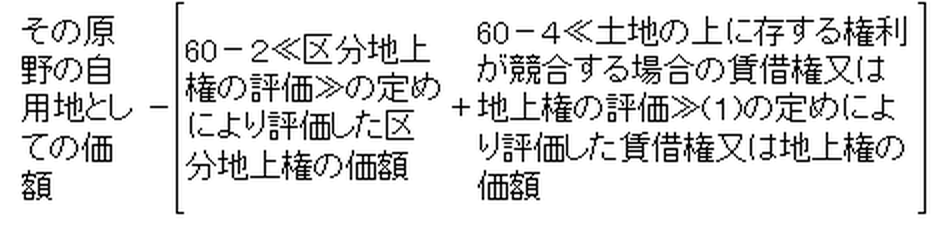
- (2) 区分地上権及び区分地上権に準ずる地役権の目的となっている承役地である原野の価額
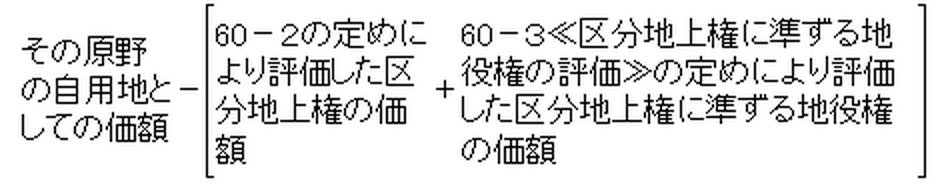
- (3) 賃借権又は地上権及び区分地上権に準ずる地役権の目的となっている承役地である原野の価額
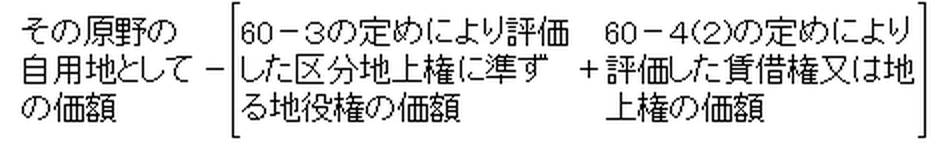
(原野の賃借権の評価)
60原野に係る賃借権の価額は、42≪耕作権の評価≫の定めを準用して評価する。
(区分地上権の評価)
60-2原野に係る区分地上権の価額は、27-4≪区分地上権の評価≫の定めを準用して評価する。
(区分地上権に準ずる地役権の評価)
60-3原野に係る区分地上権に準ずる地役権の価額は、その区分地上権に準ずる地役権の目的となっている承役地である原野の自用地としての価額を基とし、27-5≪区分地上権に準ずる地役権の評価≫の定めを準用して評価する。
(土地の上に存する権利が競合する場合の賃借権又は地上権の評価)
60-4土地の上に存する権利が競合する場合の賃借権又は地上権の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 賃借権又は地上権及び区分地上権が設定されている場合の賃借権又は地上権の価額
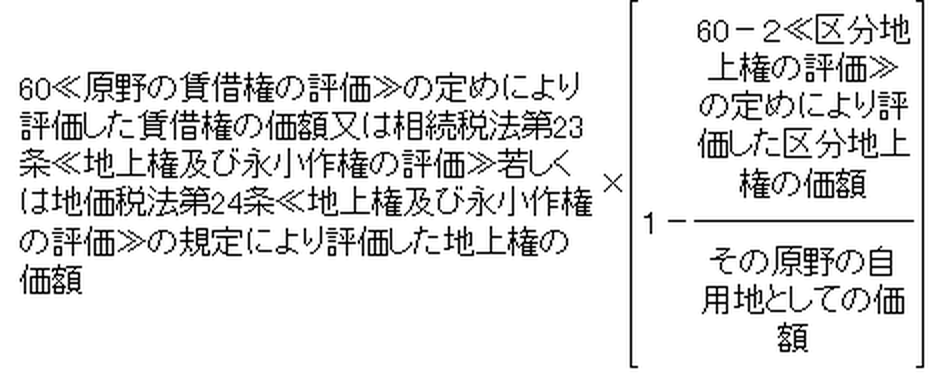
- (2) 区分地上権に準ずる地役権が設定されている承役地である原野に賃借権又は地上権が設定されている場合の賃借権又は地上権の価額
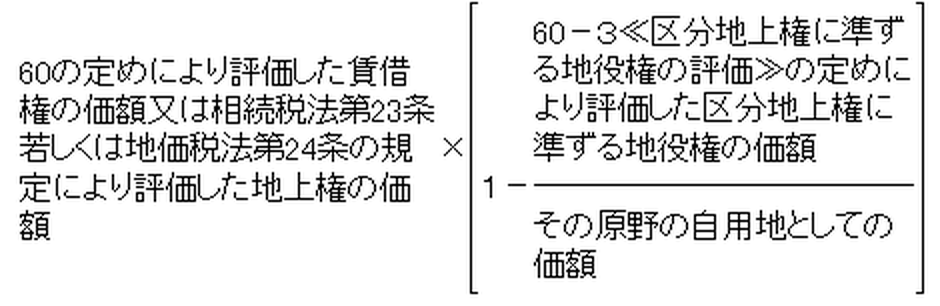
第6節 牧場及び牧場の上に存する権利
(牧場及び牧場の上に存する権利の評価)
61牧場及び牧場の上に存する権利の価額は、7-2≪評価単位≫及び57≪評価の方式≫から前項までの定めを準用して評価する。
第7節 池沼及び池沼の上に存する権利
(池沼及び池沼の上に存する権利の評価)
62池沼及び池沼の上に存する権利の価額は、7-2≪評価単位≫及び57≪評価の方式≫から60-4≪土地の上に存する権利が競合する場合の賃借権又は地上権の評価≫までの定めを準用して評価する。
第8節削除
63削除
64削除
65削除
66削除
67削除
第9節 鉱泉地及び鉱泉地の上に存する権利
68削除
(鉱泉地の評価)
69鉱泉地の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。ただし、湯温、ゆう出量等に急激な変化が生じたこと等から、次に掲げるところにより評価することが適当でないと認められる鉱泉地については、その鉱泉地と状況の類似する鉱泉地の価額若しくは売買実例価額又は精通者意見価格等を参酌して求めた金額によって評価する。
- (1) 状況が類似する温泉地又は地域ごとに、その温泉地又はその地域に存する鉱泉地の売買実例価額、精通者意見価格、その鉱泉地の鉱泉を利用する温泉地の地価事情、その鉱泉地と状況が類似する鉱泉地の価額等を基として国税局長が鉱泉地の固定資産税評価額に乗ずべき一定の倍率を定めている場合 その鉱泉地の固定資産税評価額にその倍率を乗じて計算した金額によって評価する。
- (2) (1)以外の場合 その鉱泉地の固定資産税評価額に、次の割合を乗じて計算した金額によって評価する。
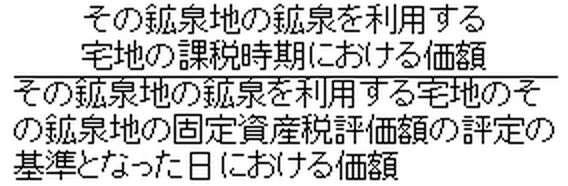
(注) 固定資産税評価額の評定の基準となった日とは、通常、各基準年度(地方税法第341条≪固定資産税に関する用語の意義≫第6号に規定する年度をいう。)の初日の属する年の前年1月1日となることに留意する。
70削除
71削除
72削除
73削除
74削除
(住宅、別荘等の鉱泉地の評価)
75鉱泉地からゆう出する温泉の利用者が、旅館、料理店等の営業者以外の者である場合におけるその鉱泉地の価額は、69≪鉱泉地の評価≫の定めによって求めた価額を基とし、その価額からその価額の100分の30の範囲内において相当と認める金額を控除した価額によって評価する。
76削除
(温泉権が設定されている鉱泉地の評価)
77温泉権が設定されている鉱泉地の価額は、その鉱泉地について69≪鉱泉地の評価≫又は75≪住宅、別荘等の鉱泉地の評価≫の定めにより評価した価額から次項の定めにより評価した温泉権の価額を控除した価額によって評価する。
(温泉権の評価)
78前項の「温泉権の価額」は、その温泉権の設定の条件に応じ、温泉権の売買実例価額、精通者意見価格等を参酌して評価する。
(引湯権の設定されている鉱泉地及び温泉権の評価)
79引湯権(鉱泉地又は温泉権を有する者から分湯をうける者のその引湯する権利をいう。以下同じ。)の設定されている鉱泉地又は温泉権の価額は、69≪鉱泉地の評価≫又は75≪住宅、別荘等の鉱泉地の評価≫の定めにより評価した鉱泉地の価額又は前項の定めにより評価した温泉権の価額から、次項本文の定めにより評価した引湯権の価額を控除した価額によって評価する。
(引湯権の評価)
80前項の「引湯権の価額」は、69≪鉱泉地の評価≫、75≪住宅、別荘等の鉱泉地の評価≫又は78≪温泉権の評価≫の定めにより評価した鉱泉地の価額又は温泉権の価額に、その鉱泉地のゆう出量に対するその引湯権に係る分湯量の割合を乗じて求めた価額を基とし、その価額から、引湯の条件に応じ、その価額の100分の30の範囲内において相当と認める金額を控除した価額によって評価する。ただし、別荘、リゾートマンション等に係る引湯権で通常取引される価額が明らかなものについては、納税義務者の選択により課税時期における当該価額に相当する金額によって評価することができる。
付表13削除
付表14削除
付表15削除
第10節 雑種地及び雑種地の上に存する権利
81削除
(雑種地の評価)
82雑種地の価額は、原則として、その雑種地と状況が類似する付近の土地についてこの通達の定めるところにより評価した1平方メートル当たりの価額を基とし、その土地とその雑種地との位置、形状等の条件の差を考慮して評定した価額に、その雑種地の地積を乗じて計算した金額によって評価する。
ただし、その雑種地の固定資産税評価額に、状況の類似する地域ごとに、その地域にある雑種地の売買実例価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価することができるものとし、その倍率が定められている地域にある雑種地の価額は、その雑種地の固定資産税評価額にその倍率を乗じて計算した金額によって評価する。
(ゴルフ場の用に供されている土地の評価)
83ゴルフ場の用に供されている土地(以下「ゴルフ場用地」という。)の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 市街化区域及びそれに近接する地域にあるゴルフ場用地の価額は、そのゴルフ場用地が宅地であるとした場合の1平方メートル当たりの価額にそのゴルフ場用地の地積を乗じて計算した金額の100分の60に相当する金額から、そのゴルフ場用地を宅地に造成する場合において通常必要と認められる1平方メートル当たりの造成費に相当する金額として国税局長の定める金額にそのゴルフ場用地の地積を乗じて計算した金額を控除した価額によって評価する。
(注) そのゴルフ場用地が宅地であるとした場合の1平方メートル当たりの価額は、そのゴルフ場用地が路線価地域にある場合には、そのゴルフ場用地の周囲に付されている路線価をそのゴルフ場用地に接する距離によって加重平均した金額によることができるものとし、倍率地域にある場合には、そのゴルフ場用地の1平方メートル当たりの固定資産税評価額(固定資産税評価額を土地課税台帳又は土地補充課税台帳に登録された地積で除して求めた額)にゴルフ場用地ごとに不動産鑑定士等による鑑定評価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によることができるものとする。
- (2) (1)以外の地域にあるゴルフ場用地の価額は、そのゴルフ場用地の固定資産税評価額に、一定の地域ごとに不動産鑑定士等による鑑定評価額、精通者意見価格等を基として国税局長の定める倍率を乗じて計算した金額によって評価する。
(遊園地等の用に供されている土地の評価)
83-2遊園地、運動場、競馬場その他これらに類似する施設(以下「遊園地等」という。)の用に供されている土地の価額は、原則として、82((雑種地の評価))の定めを準用して評価する。
ただし、その規模等の状況から前項に定めるゴルフ場用地と同様に評価することが相当と認められる遊園地等の用に供されている土地の価額は、前項の定めを準用して評価するものとする。この場合において、同項の(1)に定める造成費に相当する金額については、49((市街地山林の評価))の定めにより国税局長が定める金額とする。
(文化財建造物である構築物の敷地の用に供されている土地の評価)
83-3文化財建造物である構築物の敷地の用に供されている土地の価額は、82((雑種地の評価))の定めにより評価した価額から、その価額に24-8((文化財建造物である家屋の敷地の用に供されている宅地の評価))に定める割合を乗じて計算した金額を控除した金額によって評価する。
なお、文化財建造物である構築物の敷地とともに、その文化財建造物である構築物と一体をなして価値を形成している土地がある場合には、その土地の価額は、24-8の(注)に準じて評価する。
(鉄軌道用地の評価)
84鉄道又は軌道の用に供する土地(以下「鉄軌道用地」という。)の価額は、その鉄軌道用地に沿接する土地の価額の3分の1に相当する金額によって評価する。この場合における「その鉄軌道用地に沿接する土地の価額」は、その鉄軌道用地をその沿接する土地の地目、価額の相違等に基づいて区分し、その区分した鉄軌道用地に沿接するそれぞれの土地の価額を考慮して評定した価額の合計額による。
85削除
(貸し付けられている雑種地の評価)
86賃借権、地上権等の目的となっている雑種地の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 賃借権の目的となっている雑種地の価額は、原則として、82≪雑種地の評価≫から84≪鉄軌道用地の評価≫までの定めにより評価した雑種地の価額(以下この節において「自用地としての価額」という。)から、87≪賃借権の評価≫の定めにより評価したその賃借権の価額を控除した金額によって評価する。
ただし、その賃借権の価額が、次に掲げる賃借権の区分に従いそれぞれ次に掲げる金額を下回る場合には、その雑種地の自用地としての価額から次に掲げる金額を控除した金額によって評価する。
イ 地上権に準ずる権利として評価することが相当と認められる賃借権(例えば、賃借権の登記がされているもの、設定の対価として権利金その他の一時金の授受のあるもの、堅固な構築物の所有を目的とするものなどがこれに該当する。)
その雑種地の自用地としての価額に、その賃借権の残存期間に応じ次に掲げる割合を乗じて計算した金額
(イ) 残存期間が5年以下のもの 100分の5
(ロ) 残存期間が5年を超え10年以下のもの 100分の10
(ハ) 残存期間が10年を超え15年以下のもの 100分の15
(ニ) 残存期間が15年を超えるもの 100分の20
ロ イに該当する賃借権以外の賃借権
その雑種地の自用地としての価額に、その賃借権の残存期間に応じイに掲げる割合の2分の1に相当する割合を乗じて計算した金額
- (2) 地上権の目的となっている雑種地の価額は、その雑種地の自用地としての価額から相続税法第23条≪地上権及び永小作権の評価≫又は地価税法第24条≪地上権及び永小作権の評価≫の規定により評価したその地上権の価額を控除した金額によって評価する。
- (3) 区分地上権の目的となっている雑種地の価額は、その雑種地の自用地としての価額から87-2≪区分地上権の評価≫の定めにより評価したその区分地上権の価額を控除した金額によって評価する。
- (4) 区分地上権に準ずる地役権の目的となっている承役地である雑種地の価額は、その雑種地の自用地としての価額から87-3≪区分地上権に準ずる地役権の評価≫の定めにより評価したその区分地上権に準ずる地役権の価額を控除した金額によって評価する。
(注) 上記(1)又は(2)において、賃借人又は地上権者がその雑種地の造成を行っている場合には、その造成が行われていないものとして82≪雑種地の評価≫の定めにより評価した価額から、その価額を基として87≪賃借権の評価≫の定めに準じて評価したその賃借権の価額又は相続税法第23条≪地上権及び永小作権の評価≫若しくは地価税法第24条≪地上権及び永小作権の評価≫の規定により評価した地上権の価額を控除した金額によって評価する。
(土地の上に存する権利が競合する場合の雑種地の評価)
86-2土地の上に存する権利が競合する場合の雑種地の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 賃借権又は地上権及び区分地上権の目的となっている雑種地の価額
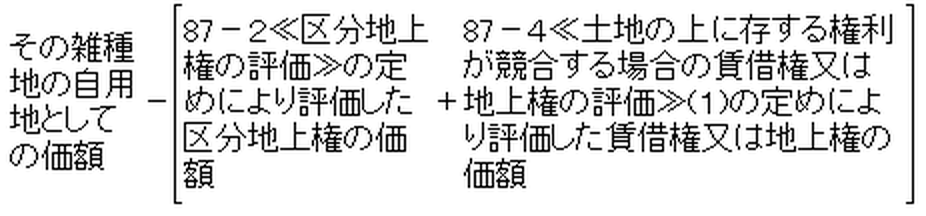
- (2) 区分地上権及び区分地上権に準ずる地役権の目的となっている承役地である雑種地の価額
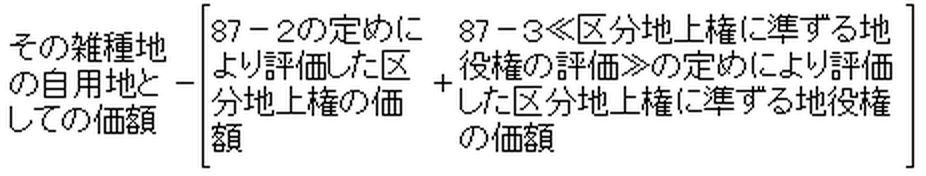
- (3) 賃借権又は地上権及び区分地上権に準ずる地役権の目的となっている承役地である雑種地の価額
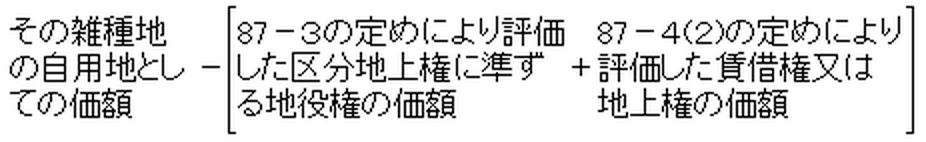
(賃借権の評価)
87雑種地に係る賃借権の価額は、原則として、その賃貸借契約の内容、利用の状況等を勘案して評定した価額によって評価する。ただし、次に掲げる区分に従い、それぞれ次に掲げるところにより評価することができるものとする。
- (1) 地上権に準ずる権利として評価することが相当と認められる賃借権(例えば、賃借権の登記がされているもの、設定の対価として権利金その他の一時金の授受のあるもの、堅固な構築物の所有を目的とするものなどがこれに該当する。)の価額は、その雑種地の自用地としての価額に、その賃借権の残存期間に応じその賃借権が地上権であるとした場合に適用される相続税法第23条≪地上権及び永小作権の評価≫若しくは地価税法第24条≪地上権及び永小作権の評価≫に規定する割合(以下「法定地上権割合」という。)又はその賃借権が借地権であるとした場合に適用される借地権割合のいずれか低い割合を乗じて計算した金額によって評価する。
- (2) (1)に掲げる賃借権以外の賃借権の価額は、その雑種地の自用地としての価額に、その賃借権の残存期間に応じその賃借権が地上権であるとした場合に適用される法定地上権割合の2分の1に相当する割合を乗じて計算した金額によって評価する。
(区分地上権の評価)
87-2雑種地に係る区分地上権の価額は、27-4≪区分地上権の評価≫の定めを準用して評価する。
(区分地上権に準ずる地役権の評価)
87-3雑種地に係る区分地上権に準ずる地役権の価額は、その区分地上権に準ずる地役権の目的となっている承役地である雑種地の自用地としての価額を基とし、27-5≪区分地上権に準ずる地役権の評価≫の定めを準用して評価する。
(土地の上に存する権利が競合する場合の賃借権又は地上権の評価)
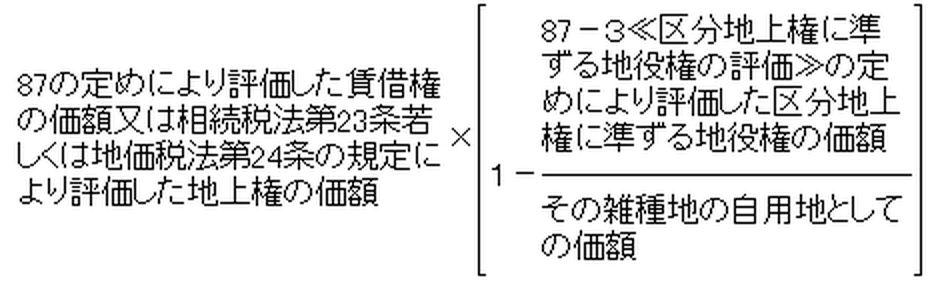
87-4土地の上に存する権利が競合する場合の賃借権又は地上権の価額は、次に掲げる区分に従い、それぞれ次の算式により計算した金額によって評価する。
- (1) 賃借権又は地上権及び区分地上権が設定されている場合の賃借権又は地上権の価額
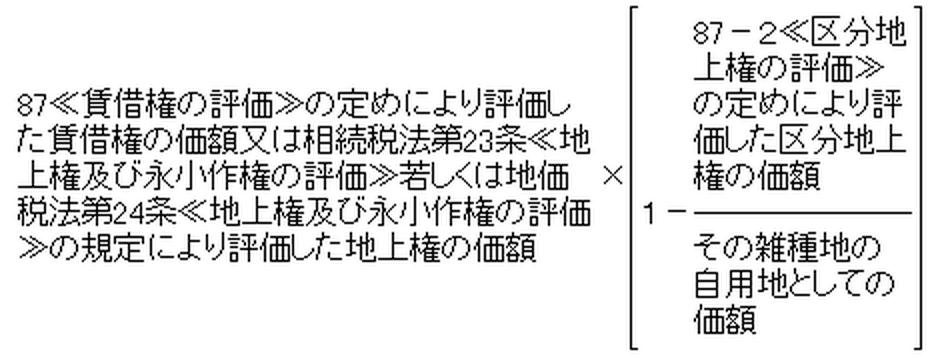
- (2) 区分地上権に準ずる地役権が設定されている承役地に賃借権又は地上権が設定されている場合の賃借権又は地上権の価額
(占用権の評価)
87-5占用権の価額は、次項の定めにより評価したその占用権の目的となっている土地の価額に、次に掲げる区分に従い、それぞれ次に掲げる割合を乗じて計算した金額によって評価する。
- (1) 取引事例のある占用権
売買実例価額、精通者意見価格等を基として占用権の目的となっている土地の価額に対する割合として国税局長が定める割合 - (2) (1)以外の占用権で、地下街又は家屋の所有を目的とする占用権
その占用権が借地権であるとした場合に適用される借地権割合の3分の1に相当する割合 - (3) (1)及び(2)以外の占用権
その占用権の残存期間に応じその占用権が地上権であるとした場合に適用される法定地上権割合の3分の1に相当する割合
(注) 上記(3)の「占用権の残存期間」は、占用の許可に係る占用の期間が、占用の許可に基づき所有する工作物、過去における占用の許可の状況、河川等の工事予定の有無等に照らし実質的に更新されることが明らかであると認められる場合には、その占用の許可に係る占用権の残存期間に実質的な更新によって延長されると認められる期間を加算した期間をもってその占用権の残存期間とする。
(占用権の目的となっている土地の評価)
87-6占用権の目的となっている土地の価額は、その占用権の目的となっている土地の付近にある土地について、この通達の定めるところにより評価した1平方メートル当たりの価額を基とし、その土地とその占用権の目的となっている土地との位置、形状等の条件差及び占用の許可の内容を勘案した価額に、その占用の許可に係る土地の面積を乗じて計算した金額によって評価する。
(占用の許可に基づき所有する家屋を貸家とした場合の占用権の評価)
87-7占用の許可に基づき所有する家屋が貸家に該当する場合の占用権の価額は、次の算式により計算した価額によって評価する。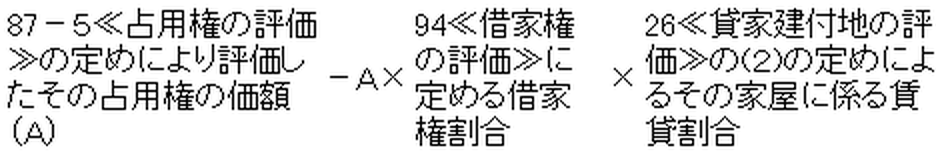
第3章 家屋及び家屋の上に存する権利
(評価単位)
88家屋の価額は、原則として、1棟の家屋ごとに評価する。
(家屋の評価)
89家屋の価額は、その家屋の固定資産税評価額(地方税法第381条((固定資産課税台帳の登録事項))の規定により家屋課税台帳若しくは家屋補充課税台帳に登録された基準年度の価格又は比準価格をいう。以下この章において同じ。)に別表1に定める倍率を乗じて計算した金額によって評価する。
(文化財建造物である家屋の評価)
89-2文化財建造物である家屋の価額は、それが文化財建造物でないものとした場合の価額から、その価額に24-8((文化財建造物である家屋の敷地の用に供されている宅地の評価))に定める割合を乗じて計算した金額を控除した金額によって評価する。
なお、文化財建造物でないものとした場合の価額は、次に掲げる場合の区分に応じ、それぞれ次に掲げる金額によるものとする。
- (1) 文化財建造物である家屋に固定資産税評価額が付されている場合
その文化財建造物の固定資産税評価額を基として前項の定めにより評価した金額 - (2) 文化財建造物である家屋に固定資産税評価額が付されていない場合
その文化財建造物の再建築価額(課税時期においてその財産を新たに建築又は設備するために要する費用の額の合計額をいう。以下同じ。)から、経過年数に応ずる減価の額を控除した価額の100分の70に相当する金額
(注) 「経過年数に応ずる減価の額」は、再建築価額から当該価額に0.1を乗じて計算した金額を控除した価額に、その文化財建造物の残存年数(建築の時から朽廃の時までの期間に相当する年数)のうちに占める経過年数(建築の時から課税時期までの期間に相当する年数(その期間に1年未満の端数があるときは、その端数は1年とする。))の割合を乗じて計算することに留意する。
90削除
(建築中の家屋の評価)
91課税時期において現に建築中の家屋の価額は、その家屋の費用現価の100分の70に相当する金額によって評価する。
(附属設備等の評価)
92附属設備等の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 家屋と構造上一体となっている設備
家屋の所有者が有する電気設備(ネオンサイン、投光器、スポットライト、電話機、電話交換機およびタイムレコーダー等を除く。)、ガス設備、衛生設備、給排水設備、温湿度調整設備、消火設備、避雷針設備、昇降設備、じんかい処理設備等で、その家屋に取り付けられ、その家屋と構造上一体となっているものについては、その家屋の価額に含めて評価する。 - (2) 門、塀等の設備
門、塀、外井戸、屋外じんかい処理設備等の附属設備の価額は、その附属設備の再建築価額から、建築の時から課税時期までの期間(その期間に1年未満の端数があるときは、その端数は1年とする。)の償却費の額の合計額又は減価の額を控除した金額の100分の70に相当する金額によって評価する。この場合における償却方法は、定率法(所得税法施行令第120条の2第1項第1号イ(2)又は法人税法施行令第48条の2第1項第1号イ(2)に規定する定率法をいう。以下同じ。)によるものとし、その耐用年数は減価償却資産の耐用年数等に関する省令(以下「耐用年数省令」という。)に規定する耐用年数による。 - (3) 庭園設備
庭園設備(庭木、庭石、あずまや、庭池等をいう。)の価額は、その庭園設備の調達価額(課税時期においてその財産をその財産の現況により取得する場合の価額をいう。以下同じ。)の100分の70に相当する価額によって評価する。
(貸家の評価)
93貸家の価額は、次の算式により計算した価額によって評価する。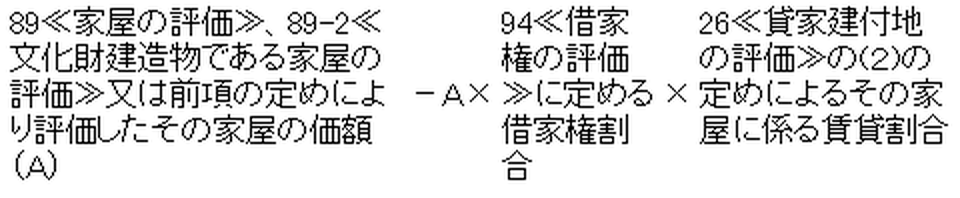
(借家権の評価)
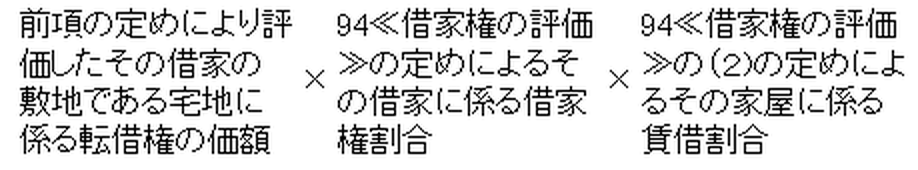
94借家権の価額は、次の算式により計算した価額によって評価する。ただし、この権利が権利金等の名称をもって取引される慣行のない地域にあるものについては、評価しない。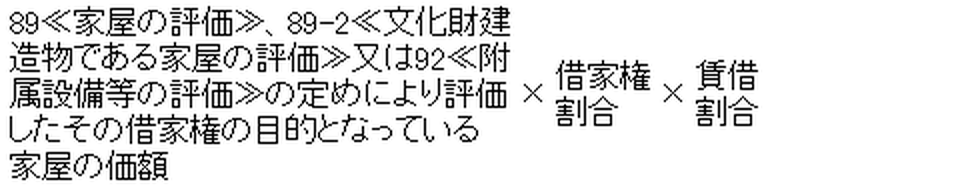
上記算式における「借家権割合」及び「賃借割合」は、それぞれ次による。
- (1) 「借家権割合」は、国税局長の定める割合による。
- (2) 「賃借割合」は、次の算式により計算した割合による。
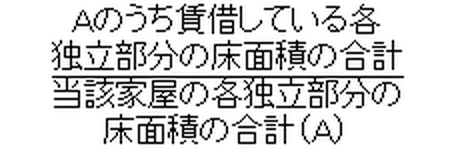
95削除
第4章 構築物
(評価単位)
96構築物(土地又は家屋と一括して評価するものを除く。以下同じ。)の価額は、原則として、1個の構築物ごとに評価する。ただし、2個以上の構築物でそれらを分離した場合においては、それぞれの利用価値を著しく低下させると認められるものにあっては、それらを一括して評価する。
(評価の方式)
97構築物の価額は、その構築物の再建築価額から、建築の時から課税時期までの期間(その期間に1年未満の端数があるときは、その端数は1年とする。)の償却費の額の合計額又は減価の額を控除した金額の100分の70に相当する金額によって評価する。この場合における償却方法は、定率法によるものとし、その耐用年数は耐用年数省令に規定する耐用年数による。
(文化財建造物である構築物の評価)
97-2文化財建造物である構築物の価額は、前項の定めにより評価した価額から、その価額に24-8((文化財建造物である家屋の敷地の用に供されている宅地の評価))に定める割合を乗じて計算した金額を控除した金額によって評価する。
第5章 果樹等及び立竹木
第1節 果樹等
(評価単位)
98果樹その他これに類するもの(以下「果樹等」という。)の価額は、樹種ごとに、幼齢樹(成熟樹に達しない樹齢のもの)及び成熟樹(その収穫物による収支が均衡する程度の樹齢に達したもの)に区分し、それらの区分に応ずる樹齢ごとに評価する。
(果樹等の評価)
99果樹等の価額は、前項に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 幼齢樹
幼齢樹の価額は、植樹の時から課税時期までの期間に要した苗木代、肥料代、薬剤費等の現価の合計額の100分の70に相当する金額によって評価する。 - (2) 成熟樹
成熟樹の価額は、植樹の時から成熟の時までの期間に要した苗木代、肥料代、薬剤費等の現価の合計額から、成熟の時から課税時期までの期間(その期間に1年未満の端数があるときは、その端数は1年とする。)の償却費の額の合計額を控除した金額の100分の70に相当する金額により評価する。この場合における償却方法は、所得税法施行令第120条の2第1項第1号又は法人税法施行令第48条の2第1項第1号に規定する定額法によるものとし、その耐用年数は耐用年数省令に規定する耐用年数による。
100削除
101削除
102削除
103削除
104削除
105削除
106削除
107削除
108削除
109削除
(屋敷内にある果樹等)
110屋敷内にある果樹等及び畑の境界にある果樹等でその数量が少なく、かつ、収益を目的として所有するものでないものについては、評価しない。
第2節立竹木
(評価単位)
111立木及び立竹の価額は、次に掲げる区分に従い、それぞれ次に掲げる単位ごとに評価する。
- (1) 森林の立木 樹種及び樹齢を同じくする1団地の立木
- (2) (1)以外の立木((3)に該当する立木を除く。) 1本の立木
- (3) 庭園にある立竹木 その庭園にある立竹木の全部
- (4) 立竹((3)に掲げる立竹を除く。) 1団地にある立竹
112削除
(森林の主要樹種の立木の評価)
113森林の主要樹種(杉及びひのきをいう。以下同じ。)の立木の価額は、次項から116≪標準伐期≫までの定めに従い算出した別表2の「主要樹種の森林の立木の標準価額表等」に掲げる価額(主要樹種のうち別表2に定めるもの以外のものにあっては国税局長の定める価額とする。)に基づく標準価額にその森林について地味級(地味の肥せき)、立木度(立木の密度)及び地利級(立木の搬出の便否)に応じてそれぞれ別に定める割合を連乗して求めた金額に、その森林の地積を乗じて計算した金額によって評価する。この場合において、岩石、がけ崩れ等による不利用地があるときは、その不利用地の地積を除外した地積をもってその森林の地積とする。
(同一標準価額適用地域)
114前項の「標準価額」は、原則として、森林法第7条≪森林計画区≫第1項の規定に基づき農林水産大臣が定めたそれぞれの森林計画区に属する森林の地域(以下「林業地帯」という。)ごとに定める。ただし、1の林業地帯又は隣接する2以上の林業地帯について、山林の地味、立木の育成状況その他森林の状況からみて1の林業地帯を区分し、又は、2以上の林業地帯を合わせて標準価額を定めることが適当であると認める場合には、その適当であると認める地域ごとに区分した地域又は合わせた地域をもって1の林業地帯とすることができる。
(森林の主要樹種の立木の標準価額)
115113((森林の主要樹種の立木の評価))の「標準価額」は、次に掲げる樹齢別の区分に従い、それぞれ次に掲げる1ヘクタール当たりの価額とする。
- (1) 標準伐期(その地帯における標準的な伐期として別に定める伐期をいう。以下同じ。)における立木
標準状態にある森林の立木(小出し距離が約300メートル、小運搬距離が約30キロメートルの地点にあって、地味級が中級、立木度が密である森林の立木をいう。以下同じ。)の売買実例価額を基とし、精通者意見価格、最寄りの原木市場又は製材工場等における素材価額等を参酌して定める価額
(注) 小出し距離とは、立木を伐倒し、ケーブルを架設して搬出することを想定した場合におけるケーブルの起点から終点(ケーブルの終点を以下「集材場所」という。)までの距離をいい、小運搬距離とは、集材場所から最寄りの原木市場又は製材工場等までの距離をいう。
- (2) 標準伐期に達するまでの立木
イ 樹齢1年以下の立木
標準状態にある森林の立木の通常の費用現価の100分の70に相当する金額。この場合における費用現価の計算の基となる費用の額は、次に掲げる費用の額からその費用について国及び地方公共団体から交付される補助金の額に相当する金額を控除した金額とする。
(イ) 苗木代又は苗木掘取荷造費の額
(ロ) 苗木運搬費の額
(ハ) 地ごしらえ費の額
(ニ) 植付費の額
(ホ) 植付後1年間に支出する次に掲げる費用の額の2分の1に相当する金額
下刈費、つる切費、肥料代、鳥獣虫害の予防費、防火線修繕費、管理人給料、自家労賃相当額及び雑費
ロ 樹齢1年を超えm年未満の立木 (「m」の値は、杉は37、ひのきは33とする。以下同じ。)
次に掲げる算式により算出した金額
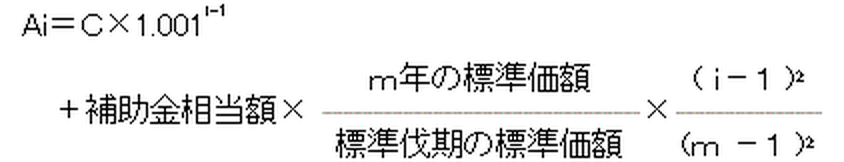
上の算式中の「Ai」、「C」、「補助金相当額」、「m年の標準価額」及び「標準伐期の標準価額」は、それぞれ次による。
Ai=樹齢i年(1年を超えm年未満)における立木の標準価額
C=上記イの (イ)から(ホ)に掲げる費用の額(ただし、(ホ)についてはその費用の全額とする。)からその費用について国及び地方公共団体から交付される補助金の額に相当する金額を控除した金額の100分の70に相当する金額
補助金相当額=Cの金額を計算する場合に控除した補助金の額に相当する金額の100分の70に相当する金額
m年の標準価額=下記ハの標準価額
標準伐期の標準価額=別表2(主要樹種の森林の立木の標準価額表等)の「6 標準伐期にある森林の立木の標準価額表」を基として算出した金額
ハ 樹齢m年の立木
樹齢m年の標準状態にある森林の立木の売買実例価額を基とし、精通者意見価格、原木市場又は製材工場等における素材価額等を参酌して定める価額
ニ 樹齢m年を超え標準伐期に達するまでの立木
次に掲げる算式により算出した金額
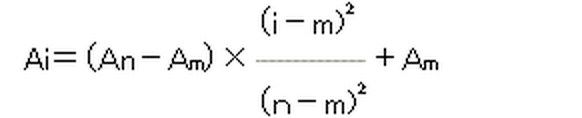
上の算式中の「Ai」、「An」、「Am」及び「n」は、それぞれ次による。
Ai=樹齢i年(m年を超え標準伐期まで)における立木の標準価額
An=(1)の標準価額
Am= 上記ハの標準価額
n=標準伐期
- (3) 標準伐期を超える樹齢の立木
イ 標準伐期を超え標準伐期の2倍の樹齢までの立木
(1)により定めた標準価額を基とし、その樹齢に応ずる年1.5%の利率による複利終価の額を基として定める価額
ロ 標準伐期の2倍を超える樹齢の立木
事情精通者の意見を参酌して定める価額
(標準伐期)
116次に掲げる林業地帯における森林の立木のうち、杉及びひのきについての標準伐期は、次に掲げるところによる。
| 国税局名 | 都道府県名 | 林業地帯名 | 標準伐期 | |
|---|---|---|---|---|
| 杉 | ひのき | |||
| 東京 | 東京 神奈川 千葉 山梨 |
多摩 神奈川 千葉北部 富士川上流 |
65 65 65 65 |
70 70 70 75 |
| 関東信越 | 埼玉 茨城 栃木 群馬 長野 新潟 |
埼玉 八溝多賀 渡良瀬川 西毛 伊那谷 下越 |
70 70 70 70 70 70 |
75 75 75 75 75 75 |
| 大阪 | 大阪 京都 兵庫 奈良 和歌山 滋賀 |
大阪 由良川 揖保川 吉野 紀南 湖南 |
70 70 70 70 70 70 |
75 75 75 75 70 75 |
| 札幌 | 北海道 | 網走東部 | – | – |
| 仙台 | 宮城 岩手 福島 青森 秋田 山形 |
宮城北部 北上川中流 阿武隈川 磐城 三八上北 子吉川 最上村上 |
70 70 70 – 70 70 70 |
75 75 – 75 – – – |
| 名古屋 | 愛知 静岡 三重 岐阜 |
東三河 天竜 北伊勢 飛騨川 |
70 70 70 70 |
75 75 75 75 |
| 金沢 | 石川 福井 富山 |
能登 越前 庄川 |
70 70 70 |
– – – |
| 広島 | 広島 山口 岡山 鳥取 島根 |
江の川上流 岩徳 旭川 千代川 斐伊川 |
70 70 70 70 70 |
75 75 75 75 75 |
| 高松 | 香川 愛媛 徳島 高知 |
香川 今治松山 那賀・海部川 高知 |
65 65 65 65 |
75 75 75 70 |
| 福岡 | 福岡 佐賀 長崎 |
筑後・矢部川 佐賀東部 長崎北部 |
60 60 60 |
70 70 70 |
| 熊本 | 熊本 大分 鹿児島 宮崎 |
球磨川 大分西部 大分北部 北薩 大淀川 |
60 60 – 60 60 |
70 70 – 70 70 |
(森林の主要樹種以外の立木の評価)
117森林の主要樹種以外の立木の価額は、原則として、売買実例価額、精通者意見価格等を参酌して評価する。ただし、115≪森林の主要樹種の立木の標準価額≫の標準価額を基として国税局長が標準価額を定めている樹種に係る立木の価額は、国税局長の定める標準価額に、その森林について地味級、立木度及び地利級に応じてそれぞれ別に定める割合を連乗して求めた金額にその森林の地積を乗じて計算した金額によって評価する。この場合において、岩石、がけ崩れ等による不利用地があるときは、その不利用地の地積を除外した地積をもってその森林の地積とする。
(地味級)
118113≪森林の主要樹種の立木の評価≫又は前項の定めにより立木の評価を行う場合における地味の割合は、原則として、樹種に応じ、それぞれ次に掲げる地味級判定表に掲げる割合(次に掲げる地味級判定表に定めていない樹種又は樹齢の立木については、原則として、1.0)とする。ただし、植栽本数、間伐回数等を著しく異にする林業地帯又は立木の生育度合を異にする林業地帯にある立木で次に掲げる地味級判定表に掲げる地味級の割合によることが不適当であるものについては、国税局長の定める割合(必要に応じて作成する地味級判定表を含む。)によることができる。
- (1) 杉の平均1本当たりの立木材積による地味級判定表
| 地味級 樹齢 |
上級 | 中級 | 下級 |
|---|---|---|---|
| 年 | ㎥超 | ㎥以下 ㎥以上 | ㎥未満 |
| 15(14~17) 20(18~22) 25(23~27) 30(28~32) 35(33~37) 40(38~42) 45(43~47) 50(48~52) 55(53~57) 60(58~62) 65(63~67) 70(68~70) |
0.07 0.13 0.20 0.27 0.34 0.41 0.48 0.54 0.60 0.65 0.70 0.74 |
0.07~0.05 0.13~0.09 0.20~0.14 0.27~0.19 0.34~0.24 0.41~0.29 0.48~0.34 0.54~0.38 0.60~0.42 0.65~0.46 0.70~0.49 0.74~0.52 |
0.05 0.09 0.14 0.19 0.24 0.29 0.34 0.38 0.42 0.46 0.49 0.52 |
| 地味級の割合 | 1.3 | 1.0 | 0.6 |
- (2) ひのきの平均1本当たりの立木材積による地味級判定表
| 地味級 樹齢 |
上級 | 中級 | 下級 |
|---|---|---|---|
| 年 | ㎥超 | ㎥以下 ㎥以上 | ㎥未満 |
| 20(18~22) 25(23~27) 30(28~32) 35(33~37) 40(38~42) 45(43~47) 50(48~52) 55(53~57) 60(58~62) 65(63~67) 70(68~70) |
0.05 0.10 0.16 0.22 0.27 0.32 0.37 0.41 0.45 0.48 0.51 0.54 |
0.05~0.03 0.10~0.07 0.16~0.11 0.22~0.15 0.27~0.19 0.32~0.22 0.37~0.26 0.41~0.29 0.45~0.31 0.48~0.33 0.51~0.36 0.54~0.38 |
0.03 0.07 0.11 0.15 0.19 0.22 0.26 0.29 0.31 0.33 0.36 0.38 |
| 地味級の割合 | 1.3 | 1.0 | 0.6 |
(立木度)
119113≪森林の主要樹種の立木の評価≫又は117≪森林の主要樹種以外の立木の評価≫の定めにより立木の評価を行う場合における立木度の判定は、次に掲げるところによる。
なお、次に掲げるところにより判定した森林に係る113又は117の立木度の割合は、密に該当するものにあっては1.0、中庸に該当するものにあっては0.8、疎に該当するものにあっては0.6とする。
- (1) 植林した森林については、森林の立木の間隔の大小にかかわらず、おおむねその立木度を密とし、自然林についてはおおむねその立木度を中庸とする。
- (2) 岩石、がけ崩れ等による不利用地が散在している森林で、その不利用地の地積をその森林の地積から除外することのできない森林については、植林した森林はおおむねその立木度を中庸とし、自然林はおおむねその立木度を疎とする。
(立木材積が明らかな森林の地味級及び立木度)
120樹齢15年以上の森林の立木で、立木材積が明らかなものについては、118≪地味級≫及び前項の定めにかかわらず、その森林の1ヘクタール当たりの立木材積を次に掲げる標準立木材積表のうち該当する標準立木材積で除して得た数値(その数値は0.05刻みとし、0.05未満の端数は切り捨てる。)をもって、その森林の地味級の割合に立木度の割合を乗じて計算した数値(割合)とする。
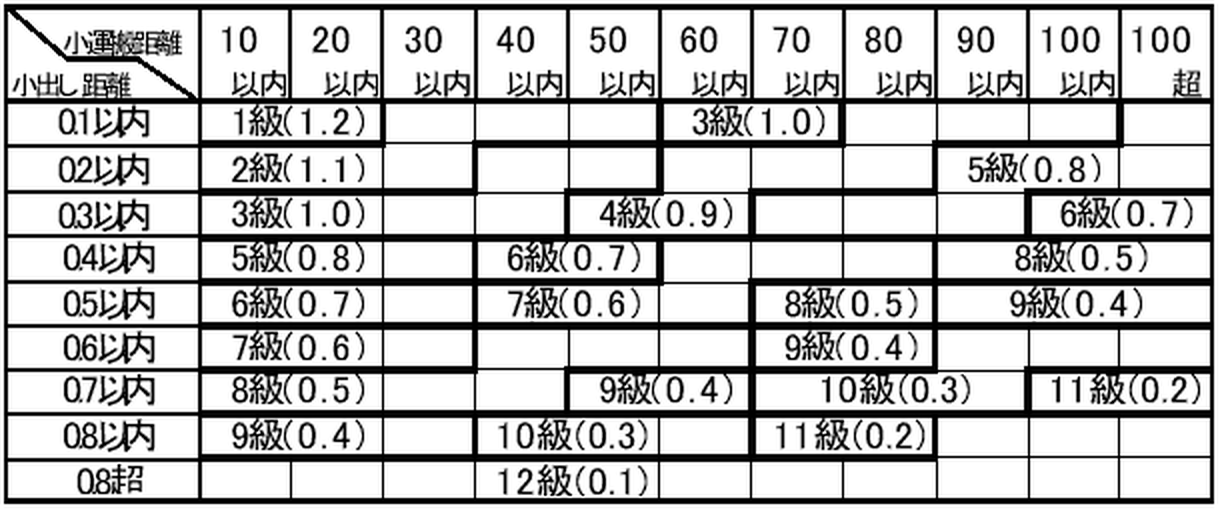
(地利級)
121113≪森林の主要樹種の立木の評価≫又は117≪森林の主要樹種以外の立木の評価≫の定めにより立木の評価を行う場合における地利級の判定は、原則として、次に掲げる地利級判定表によって行う。
地利級判定表
(距離単位はキロメートル)
〔参考〕総合等級(地味級、立木度及び地利級の各割合を連乗した数値)表
総合等級(地味級、立木度及び地利級の各割合を連乗した数値)表(PDFファイル/19KB)
(森林の立木以外の立木の評価)
122森林の立木以外の立木(庭園にある立木を除く。)の価額は、売買実例価額、精通者意見価格等を参酌して評価する。
(保安林等の立木の評価)
123森林法その他の法令に基づき伐採の禁止又は制限を受ける立木(次項の定めにより評価するものを除く。)の価額は、113((森林の主要樹種の立木の評価))、117((森林の主要樹種以外の立木の評価))又は前項の定めにより評価した価額から、その価額に、それらの法令に基づき定められた伐採関係の区分に従い、それぞれ次に掲げる割合を乗じて計算した金額を控除した価額によって評価する。(平元直評20外・平16課評2-7外改正)
| 法令に基づき定められた 伐採関係の区分 |
控除割合 |
|---|---|
| 一部皆伐 択伐 単木選伐 禁伐 |
0.3 0.5 0.7 0.8 |
(特別緑地保全地区内にある立木の評価)
123-2特別緑地保全地区内にある立木(林業を営むために伐採が認められる立木を除く。)の価額は、113((森林の主要樹種の立木の評価))、117((森林の主要樹種以外の立木の評価))又は122((森林の立木以外の立木の評価))の定めにより評価した価額から、その価額に100分の80を乗じて計算した金額を控除した金額によって評価する。
(立竹の評価)
124立竹(庭園にある立竹を除く。)の価額は、売買実例価額、精通者意見価格等を参酌して評価する。
(庭園にある立木及び立竹の評価)
125庭園にある立木及び立竹の価額は、庭園設備と一括して、92≪附属設備等の評価≫の(3)の定めによって評価する。
(分収林契約に係る造林者の有する立木の評価)
126分収林契約でその造林に係る立木の全部を造林を行った者(その者が2人以上ある場合には、それらのすべての者)が所有する旨の約されているものに係る立木の価額は、113≪森林の主要樹種の立木の評価≫又は123≪保安林等の立木の評価≫の定めにより評価したその立木の価額に、その造林を行った者の分収割合を乗じて計算した価額によって評価する。
(分収林契約に係る費用負担者及び土地所有者の分収期待権の評価)
127分収林契約に係る費用負担者及び土地所有者が有する分収期待権(分収林契約に基づき、造林に係る立木を伐採し、又は譲渡した場合において、費用負担者又は土地の所有者が取得するものとされているその伐採又は譲渡による利益を受けるべき権利をいう。)の価額は、113≪森林の主要樹種の立木の評価≫又は123≪保安林等の立木の評価≫の定めにより評価したその分収林契約に基づき造林された立木の価額に、それぞれ、これらの者の分収割合を乗じて計算した金額によって評価する。
(注)費用負担者及び土地所有者の有する分収期待権の価額の評価の基となる立木の価額の評価については、相続税法第26 条((立木の評価))の規定を適用するものとする。
第6章 動産
第1節 一般動産
(評価単位)
128動産(暖房装置、冷房装置、昇降装置、昇降設備、電気設備、給排水設備、消火設備、浴そう設備等で92≪附属設備等の評価≫の(1)から(3)まで及び132≪評価単位≫から136≪船舶の評価≫までの定めにより評価するものを除き、以下「一般動産」という。)の価額は、原則として、1個又は1組ごとに評価する。ただし、家庭用動産、農耕用動産、旅館用動産等で1個又は1組の価額が5万円以下のものについては、それぞれ一括して一世帯、一農家、一旅館等ごとに評価することができる。
(一般動産の評価)
129一般動産の価額は、原則として、売買実例価額、精通者意見価格等を参酌して評価する。ただし、売買実例価額、精通者意見価格等が明らかでない動産については、その動産と同種及び同規格の新品の課税時期における小売価額から、その動産の製造の時から課税時期までの期間(その期間に1年未満の端数があるときは、その端数は1年とする。)の償却費の額の合計額又は減価の額を控除した金額によって評価する。
(償却費の額の計算)
130前項のただし書の償却費の額を計算する場合における耐用年数等については、次に掲げるところによる。
- (1) 耐用年数
耐用年数は、耐用年数省令に規定する耐用年数による。 - (2) 償却方法
償却方法は、定率法による。
131削除
第2節 たな卸商品等
(評価単位)
132たな卸商品等(商品、原材料、半製品、仕掛品、製品、生産品その他これらに準ずる動産をいう。以下同じ。)の価額は、次項の(1)から(4)までの区分に従い、かつ、それぞれの区分に掲げる動産のうち種類及び品質等がおおむね同一のものごとに評価する。
(たな卸商品等の評価)
133たな卸商品等の評価は、原則として、次に掲げる区分に従い、それぞれ次に掲げるところによる。ただし、個々の価額を算定し難いたな卸商品等の評価は、所得税法施行令第99条≪たな卸資産の評価の方法≫又は法人税法施行令第28条≪たな卸資産の評価の方法≫に定める方法のうちその企業が所得の金額の計算上選定している方法によることができる。
- (1) 商品の価額は、その商品の販売業者が課税時期において販売する場合の価額から、その価額のうちに含まれる販売業者に帰属すべき適正利潤の額、課税時期後販売までにその販売業者が負担すると認められる経費(以下「予定経費」という。)の額及びその販売業者がその商品につき納付すべき消費税額(地方消費税額を含む。以下同じ。)を控除した金額によって評価する。
- (2) 原材料の価額は、その原材料を使用する製造業者が課税時期においてこれを購入する場合の仕入価額に、その原材料の引取り等に要する運賃その他の経費の額を加算した金額によって評価する。
- (3) 半製品及び仕掛品の価額は、製造業者がその半製品又は仕掛品の原材料を課税時期において購入する場合における仕入価額に、その原材料の引取り、加工等に要する運賃、加工費その他の経費の額を加算した金額によって評価する。
- (4) 製品及び生産品の価額は、製造業者又は生産業者が課税時期においてこれを販売する場合における販売価額から、その販売価額のうちに含まれる適正利潤の額、予定経費の額及びその製造業者がその製品につき納付すべき消費税額を控除した金額によって評価する。
第3節 牛馬等
(牛馬等の評価)
134牛、馬、犬、鳥、魚等(以下「牛馬等」という。)の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 牛馬等の販売業者が販売の目的をもって有するものの価額は、前項の定めによって評価する。
- (2) (1)に掲げるもの以外のものの価額は、売買実例価額、精通者意見価格等を参酌して評価する。
第4節 書画骨とう品
(書画骨とう品の評価)
135書画骨とう品の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 書画骨とう品で書画骨とう品の販売業者が有するものの価額は、133≪たな卸商品等の評価≫の定めによって評価する。
- (2) (1)に掲げる書画骨とう品以外の書画骨とう品の価額は、売買実例価額、精通者意見価格等を参酌して評価する。
第5節船舶
(船舶の評価)
136船舶の価額は、原則として、売買実例価額、精通者意見価格等を参酌して評価する。ただし、売買実例価額、精通者意見価格等が明らかでない船舶については、その船舶と同種同型の船舶(同種同型の船舶がない場合においては、その評価する船舶に最も類似する船舶とする。)を課税時期において新造する場合の価額から、その船舶の建造の時から課税時期までの期間(その期間に1年未満の端数があるときは、その端数は1年とする。)の償却費の額の合計額又は減価の額を控除した価額によって評価する。この場合における償却方法は、定率法によるものとし、その耐用年数は耐用年数省令に規定する耐用年数による。
137削除
138削除
139削除
第7章 無体財産権
第1節 特許権及びその実施権
(特許権の評価)
140 特許権の価額は、145≪権利者が自ら特許発明を実施している場合の特許権及び実施権の評価≫の定めにより評価するものを除き、その権利に基づき将来受ける補償金の額の基準年利率による複利現価の額の合計額によって評価する。
(特許権の評価の算式)
141 前項の「複利現価の額の合計額」は、次の算式によって計算した金額とする。
- (1) 第1年目の補償金年額×1年後の基準年利率による複利現価率=A
第2年目の補償金年額×2年後の基準年利率による複利現価率=B
第n年目の補償金年額×n年後の基準年利率による複利現価率=N
- (2) A+B+…………+N=特許権の価額
上の算式中の「第1年目」及び「1年後」とは、それぞれ、課税時期の翌日から1年を経過する日まで及びその1年を経過した日の翌日をいう。
(補償金の額)
142 140≪特許権の評価≫の定めによって特許権の価額を評価する場合において、その将来受ける補償金の額が確定していないものについては、課税時期前の相当の期間内に取得した補償金の額のうち、その特許権の内容等に照らし、その特許権に係る経常的な収入と認められる部分の金額を基とし、その特許権の需要及び持続性等を参酌して推算した金額をもってその将来受ける補償金の額とする。
(補償金を受ける期間)
143 140≪特許権の評価≫の「その権利に基づき将来受ける」期間は、課税時期から特許法(昭和34年法律第121号)第67条≪存続期間≫に規定する特許権の存続期間が終了する時期までの年数(その年数に1年未満の端数があるときは、その端数は、切り捨てる。)の範囲内において推算した年数とする。
(補償金が少額な特許権)
144 課税時期後において取得すると見込まれる補償金の額の合計額が50万円に満たないと認められる特許権については、評価しない。
(権利者が自ら特許発明を実施している場合の特許権及び実施権の評価)
145 特許権又はその実施権の取得者が自らその特許発明を実施している場合におけるその特許権又はその実施権の価額は、その者の営業権の価額に含めて評価する。
第2節 実用新案権、意匠権及びそれらの実施権
(実用新案権、意匠権及びそれらの実施権の評価)
146 実用新案権、意匠権及びそれらの実施権の価額は、140≪特許権の評価≫から前項までの定めを準用して評価する。
第3節 商標権及びその使用権
(商標権及びその使用権の評価)
147 商標権及びその使用権の価額は、140≪特許権の評価≫から145≪権利者が自ら特許発明を実施している場合の特許権及び実施権の評価≫の定めを準用して評価する。
第4節 著作権、出版権及び著作隣接権
(著作権の評価)
148 著作権の価額は、著作者の別に一括して次の算式によって計算した金額によって評価する。ただし、個々の著作物に係る著作権について評価する場合には、その著作権ごとに次の算式によって計算した金額によって評価する。
年平均印税収入の額×0.5×評価倍率
上の算式中の「年平均印税収入の額」等は、次による。
- (1) 年平均印税収入の額
課税時期の属する年の前年以前3年間の印税収入の額の年平均額とする。ただし、個々の著作物に係る著作権について評価する場合には、その著作物に係る課税時期の属する年の前年以前3年間の印税収入の額の年平均額とする。
- (2) 評価倍率
課税時期後における各年の印税収入の額が「年平均印税収入の額」であるものとして、著作物に関し精通している者の意見等を基として推算したその印税収入期間に応ずる基準年利率による複利年金現価率とする。
149 削除
150 削除
151 削除
152 削除
153 削除
(出版権の評価)
154 出版権の価額は、出版業を営んでいる者の有するものにあっては、営業権の価額に含めて評価し、その他の者の有するものにあっては、評価しない。
(著作隣接権の評価)
154-2 著作隣接権の価額は、148≪著作権の評価≫の定めを準用して評価する。
第5節 鉱業権及び租鉱権
(評価単位)
155 鉱業権の価額は、鉱業権の存する鉱山の固定資産及び流動資産と一括して、鉱山ごとに評価する。
(鉱業権の評価)
156 鉱業権(次項の定めにより評価する鉱山の鉱業権を除く。)の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 操業している鉱山の鉱業権
課税時期において、操業している鉱山の鉱業権((2)に該当するものを除く。)の価額は、次の算式により計算した価額によって評価する。
A×n年に応ずる基準年利率による複利年金現価率=鉱業権の価額
上の算式中の「A」及び「n年」は、次による。
A=平均所得=(平常の営業状態において、課税時期後n年間毎年実現を予想される1年間の純益+支払利子+償却額)×0.5-企業者報酬の額
n年=可採年数=(埋蔵鉱量のうち経済的可採鉱量)÷1年間の採掘予定鉱量
- (2) 休業している鉱山等で近く所得を得る見込みのものの鉱業権
休業している鉱山、操業はしているが所得を得ていない鉱山又は探鉱は終了しているが採鉱に着手していない鉱山(以下「休業している鉱山等」という。)で、近い将来に所得を得る見込みがあるものの鉱業権の価額は、次の算式により計算した価額によって評価する。
A×(m年にn年を加えた年数に応ずる基準年利率による複利年金現価率-m年に応ずる基準年利率による複利年金現価率)-m年間に投下する各年の資本の額の基準年利率による複利現価の額の合計額=鉱業権の価額
上の算式中の「A」、「n年」及び「m年」は、次による。
A及びn年=(1)に準ずる。
m年=休業している鉱山等の課税時期から所得を得るに至ると認められる年までの年数(その年数に1年未満の端数があるときは、その端数は、切り捨てる。)
- (3) (1)又は(2)の鉱山の鉱業権の評価の特例
- (1)又は(2)により算出した鉱山の鉱業権の価額が、その鉱山の固定資産及び流動資産の価額の合計額に満たない場合には、その鉱山の鉱業権の価額は、(1)又は(2)の定めにかかわらず、その鉱山の固定資産及び流動資産の価額の合計額によって評価する。
- (4) 休業している鉱山等で近く所得を得る見込みがないものの鉱業権
休業している鉱山等で、近い将来に所得を得る見込みがないものの鉱業権の価額は、その鉱山が廃鉱となった場合においても他に転用できると認められるその鉱山の固定資産及び流動資産の価額の合計額によって評価する。
- (5) 探鉱中の鉱山の鉱業権
探鉱中の鉱山の鉱業権の価額は、その鉱山に投下された費用現価の100分の70に相当する価額によって評価する。
(租鉱権の設定されている鉱山の鉱業権の評価)
157 鉱山の全部又は一部に租鉱権が設定されている場合におけるその租鉱権が設定されている部分の鉱山の鉱業権の価額は、その鉱山に係る平均租鉱料年額からその鉱山の所有者がその鉱山について負担すべき平均必要経費年額を控除した金額の100分の50に相当する金額をAとし、埋蔵鉱量のうち経済的可採鉱量を租鉱権者の1年間の採掘予定鉱量で除して得た年数をn年として、その租鉱権の設定されている鉱山が操業しているかどうか等の区分に応じ、それぞれ、前項の(1)から(4)までの定めを準用して評価する。
(租鉱権の評価方法)
158 租鉱権の価額は、租鉱権の設定されている鉱山についてその租鉱権者が設備した固定資産及び流動資産と一括して、鉱山ごとに評価する。
(租鉱権の評価)
159 租鉱権の価額は、租鉱権の存続期間(存続期間の延長が予想されているときは、その延長見込年数を加算した年数とする。)をn年とし、その租鉱権の設定され ている鉱山が操業しているかどうか等の区分に応じ、それぞれ、156≪鉱業権の評価≫の(1)から(4)までの定めを準用して評価する。
第6節 採石権
(採石権の評価)
160採石権の価額は、155≪評価単位≫から前項までの定めを準用して評価する。
第7節 電話加入権
(電話加入権の評価)
161電話加入権の価額は、売買実例価額、精通者意見価格等を参酌して評価する。
(特殊番号の電話加入権の評価)
162削除
第8節 漁業権
(漁業権の評価)
163漁業法(昭和24年法律第267号)の規定に基づく漁業権の価額は、営業権の価額に含めて評価する。
(大臣許可漁業を営むことのできる権利等の評価)
164漁業法第36条≪農林水産大臣による漁業の許可≫に規定する漁業及び同法第57条≪都道府県知事による漁業の許可≫に規定する漁業等を営むことのできる権利の価額は、営業権の価額に含めて評価する。
第9節 営業権
(営業権の評価)
165営業権の価額は、次の算式によって計算した金額によって評価する。
平均利益金額×0.5-標準企業者報酬額-総資産価額 × 0.05 =超過利益金額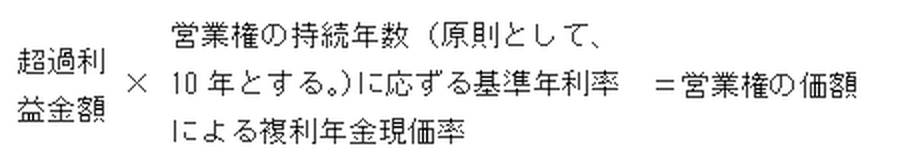
(注) 医師、弁護士等のようにその者の技術、手腕又は才能等を主とする事業に係る営業権で、その事業者の死亡と共に消滅するものは、評価しない。
(平均利益金額等の計算)
166前項の「平均利益金額」等については、次による。
- (1) 平均利益金額
平均利益金額は、課税時期の属する年の前年以前3年間(法人にあっては、課税時期の直前期末以前3年間とする。)における所得の金額の合計額の3分の1に相当する金額(その金額が、課税時期の属する年の前年(法人にあっては、課税時期の直前期末以前1年間とする。)の所得の金額を超える場合には、課税時期の属する年の前年の所得の金額とする。)とする。この場合における所得の金額は、所得税法第27条((事業所得))第2項に規定する事業所得の金額(法人にあっては、法人税法第22条第1項に規定する所得の金額に損金に算入された繰越欠損金の控除額を加算した金額とする。)とし、その所得の金額の計算の基礎に次に掲げる金額が含まれているときは、これらの金額は、いずれもなかったものとみなして計算した場合の所得の金額とする。
イ 非経常的な損益の額
ロ 借入金等に対する支払利子の額及び社債発行差金の償却費の額
ハ 青色事業専従者給与額又は事業専従者控除額(法人にあっては、損金に算入された役員給与の額)
- (2) 標準企業者報酬額
標準企業者報酬額は、次に掲げる平均利益金額の区分に応じ、次に掲げる算式により計算した金額とする。
| 平均利益金額の区分 | 標準企業者報酬額 |
|---|---|
| 1億円以下 1億円超 3億円以下 3億円超 5億円以下 5億円超 |
平均利益金額 x 0.3 + 1,000万円 平均利益金額 x 0.2 + 2,000万円 平均利益金額 x 0.1 + 5,000万円 平均利益金額 x 0.05 + 7,500万円 |
(注) 平均利益金額が5,000万円以下の場合は、標準企業者報酬額が平均利益金額の2分の1以上の金額となるので、165((営業権の評価))に掲げる算式によると、営業権の価額は算出されないことに留意する。
- (3) 総資産価額
総資産価額は、この通達に定めるところにより評価した課税時期(法人にあっては、課税時期直前に終了した事業年度の末日とする。)における企業の総資産の価額とする。
167削除
第8章 その他の財産
第1節 株式及び出資
(評価単位)
168株式及び株式に関する権利の価額は、それらの銘柄の異なるごとに、次に掲げる区分に従い、その1株又は1個ごとに評価する。
- (1) 上場株式(金融商品取引所(金融商品取引法(昭和23年法律第25号)第2条≪定義≫第16項に規定する金融商品取引所をいう。以下同じ。)に上場されている株式をいう。以下同じ。)
- (2) 気配相場等のある株式
気配相場等のある株式とは、次に掲げる株式をいう。
イ 登録銘柄(日本証券業協会の内規によって登録銘柄として登録されている株式をいう。以下同じ。)及び店頭管理銘柄(同協会の内規によって店頭管理銘柄として指定されている株式をいう。以下同じ。)
ロ 公開途上にある株式(金融商品取引所が株式の上場を承認したことを明らかにした日から上場の日の前日までのその株式(登録銘柄を除く。)及び日本証券業協会が株式を登録銘柄として登録することを明らかにした日から登録の日の前日までのその株式(店頭管理銘柄を除く。)をいう。以下同じ。)
- (3) 取引相場のない株式((1)及び(2)に掲げる株式以外の株式をいう。以下同じ。)
- (4) 株式の割当てを受ける権利(株式の割当基準日の翌日から株式の割当ての日までの間における株式の割当てを受ける権利をいう。以下同じ。)
- (5) 株主となる権利(株式の申込みに対して割当てがあった日の翌日(会社の設立に際し発起人が引受けをする株式にあっては、その引受けの日)から会社の設立登記の日の前日(会社成立後の株式の割当ての場合にあっては、払込期日(払込期間の定めがある場合には払込みの日))までの間における株式の引受けに係る権利をいう。以下同じ。)
- (6) 株式無償交付期待権(株式無償交付の基準日の翌日から株式無償交付の効力が発生する日までの間における株式の無償交付を受けることができる権利をいう。以下同じ。)
- (7) 配当期待権(配当金交付の基準日の翌日から配当金交付の効力が発生する日までの間における配当金を受けることができる権利をいう。以下同じ。)
- (8) ストックオプション(会社法(平成17年法律第86号)第2条第21号に規定する新株予約権(以下この節において「新株予約権」という。)が無償で付与されたもののうち、次の(9)に該当するものを除いたものをいう。ただし、その目的たる株式が上場株式又は気配相場等のある株式であり、かつ、課税時期が権利行使可能期間内にあるものに限る。)
- (9) 上場新株予約権(会社法第277条の規定により無償で割り当てられた新株予約権のうち、金融商品取引所に上場されているもの及び上場廃止後権利行使可能期間内にあるものをいう。)
168-2削除
(上場株式の評価)
169上場株式の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) (2)に該当しない上場株式の価額は、その株式が上場されている金融商品取引所(国内の2以上の金融商品取引所に上場されている株式については、納税義務者が選択した金融商品取引所とする。(2)において同じ。)の公表する課税時期の最終価格によって評価する。ただし、その最終価格が課税時期の属する月以前3か月間の毎日の最終価格の各月ごとの平均額(以下「最終価格の月平均額」という。)のうち最も低い価額を超える場合には、その最も低い価額によって評価する。
- (2) 負担付贈与又は個人間の対価を伴う取引により取得した上場株式の価額は、その株式が上場されている金融商品取引所の公表する課税時期の最終価格によって評価する。
(上場株式についての最終価格の特例-課税時期が権利落等の日から株式の割当て等の基準日までの間にある場合)
170前項の定めにより上場株式の価額を評価する場合において、課税時期が権利落又は配当落(以下「権利落等」という。)の日から株式の割当て、株式の無償交付又は配当金交付(以下「株式の割当て等」という。)の基準日までの間にあるときは、その権利落等の日の前日以前の最終価格のうち、課税時期に最も近い日の最終価格をもって課税時期の最終価格とする。
なお、これを図により例示すれば、次のようになる。
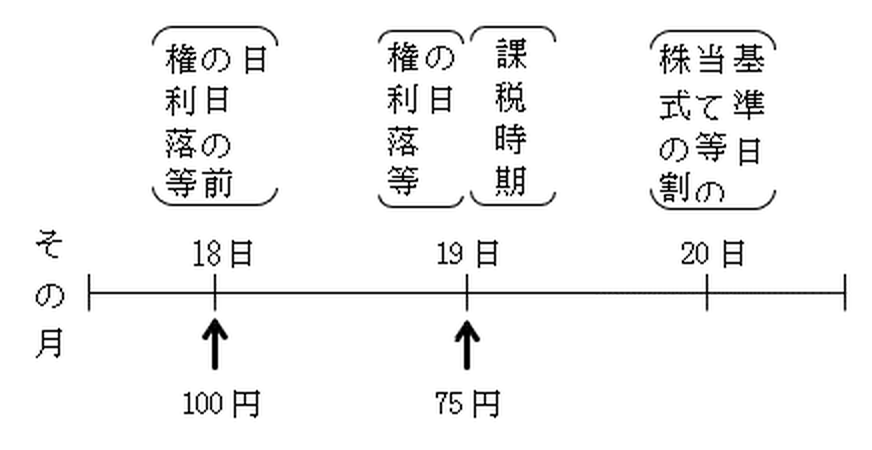
課税時期の最終価格=100円(75円は、権利落等の後の最終価格なので採用しない。)
(注) 上記に該当する上場株式の最終価格の月平均額については、172≪上場株式についての最終価格の月平均額の特例≫の定めがあることに留意を要する。
(上場株式についての最終価格の特例-課税時期に最終価格がない場合)
171169≪上場株式の評価≫の定めにより上場株式の価額を評価する場合において、課税時期に最終価格がないものについては、前項の定めの適用があるものを除き、次に掲げる場合に応じ、それぞれ次に掲げる最終価格をもって課税時期の最終価格とする。
- (1) (2)又は(3)に掲げる場合以外の場合課税時期の前日以前の最終価格又は翌日以後の最終価格のうち、課税時期に最も近い日の最終価格(その最終価格が2ある場合には、その平均額)
なお、これを図により例示すれば、次のようになる。
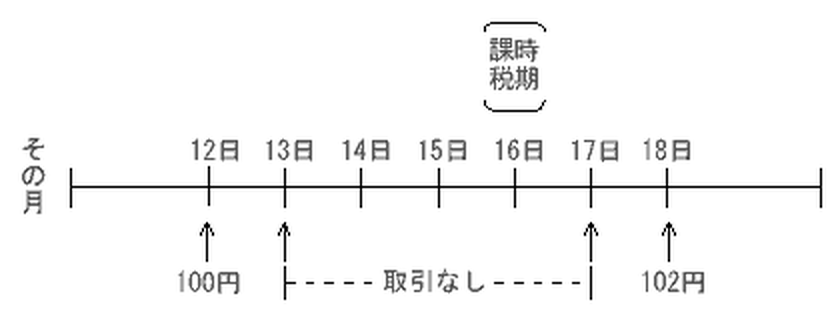
課税時期の最終価格=102円(100円又は102円のうち課税時期に最も近い日の最終価格)
- (2) 課税時期が権利落等の日の前日以前で、(1)の定めによる最終価格が、権利落等の日以後のもののみである場合又は権利落等の日の前日以前のものと権利落等の日以後のものとの2ある場合 課税時期の前日以前の最終価格のうち、課税時期に最も近い日の最終価格
なお、これを図により例示すれば、次のようになる。
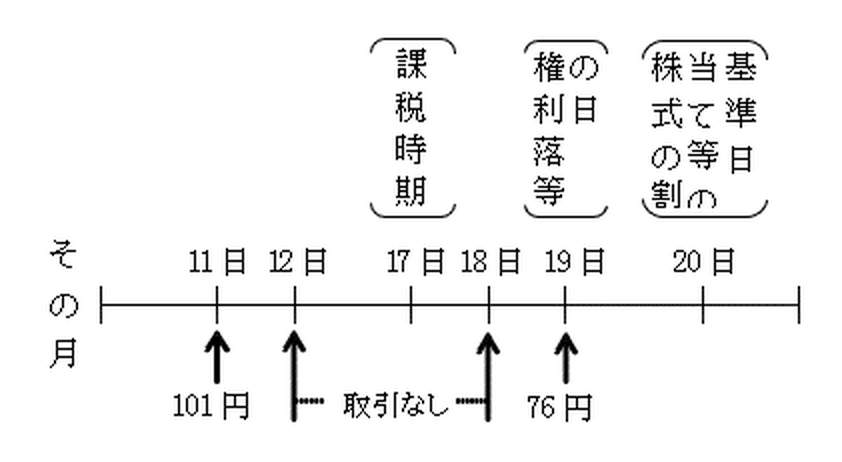
課税時期の最終価格=101円(76円の方が101円より課税時期に近いが、76円は権利落等の日以後の最終価格なので採用しない。)
- (3) 課税時期が株式の割当て等の基準日の翌日以後で、(1)の定めによる最終価格が、その基準日に係る権利落等の日の前日以前のもののみである場合又は権利落等の日の前日以前のものと権利落等の日以後のものとの2ある場合 課税時期の翌日以後の最終価格のうち、課税時期に最も近い日の最終価格
なお、これを図により例示すれば、次のようになる。
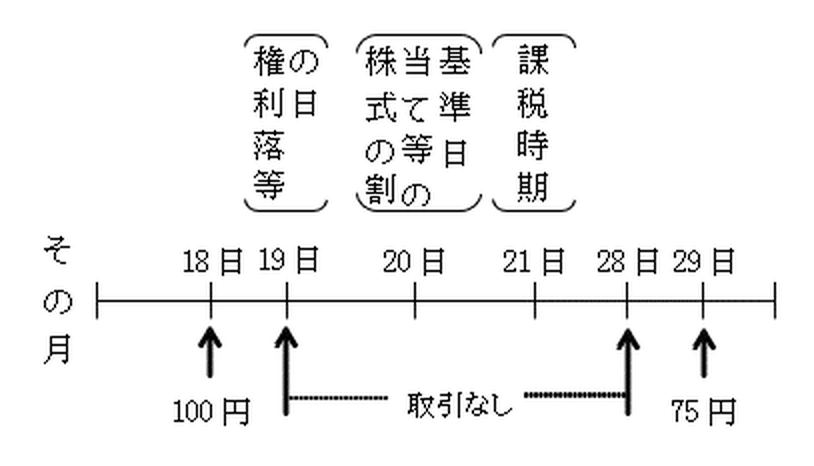
課税時期の最終価格=75円(100円の方が75円より課税時期に近いが、100円は権利落等の日以前の最終価格なので採用しない。)
(注) 上記の(2)及び(3)に該当する上場株式の最終価格の月平均額については、次項の定めがあることに留意を要する。
(上場株式についての最終価格の月平均額の特例)
172169≪上場株式の評価≫の定めにより上場株式の価額を評価する場合において、課税時期の属する月以前3か月間に権利落等がある場合における最終価格の月平均額は次によるものとする。
- (1) 課税時期が株式の割当て等の基準日以前である場合におけるその権利落等の日が属する月の最終価格の月平均額は、次の(2)に該当するものを除き、その月の初日からその権利落等の日の前日(配当落の場合にあっては、その月の末日)までの毎日の最終価格の平均額とする。
なお、これを図により例示すれば、次のようになる。
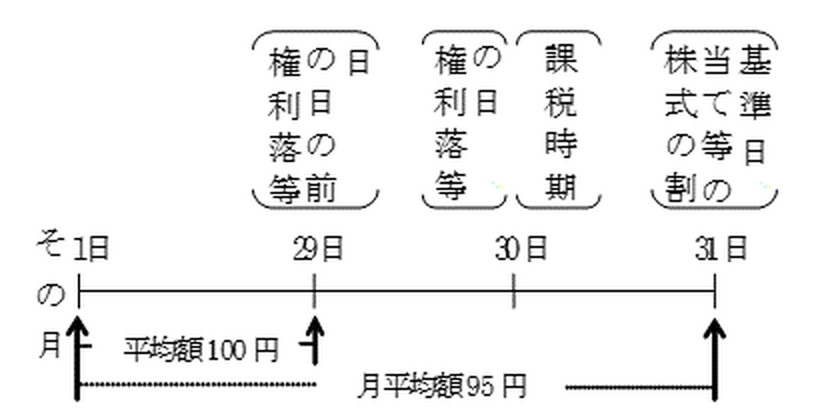
最終価格の月平均額=権利落の場合は100円、配当落の場合は95円
- (2) 課税時期が株式の割当て等の基準日以前で、その権利落等の日が課税時期の属する月の初日以前である場合における課税時期の属する月の最終価格の月平均額は、次の算式によって計算した金額(配当落の場合にあっては、課税時期の属する月の初日から末日までの毎日の最終価格の平均額)とする。
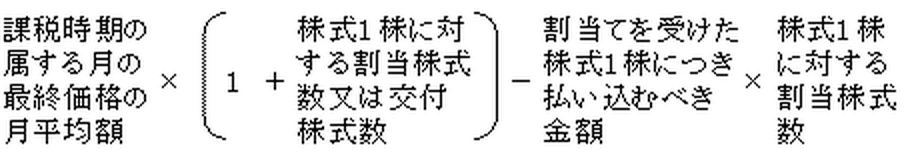
なお、これを図により例示すれば、次のようになる。
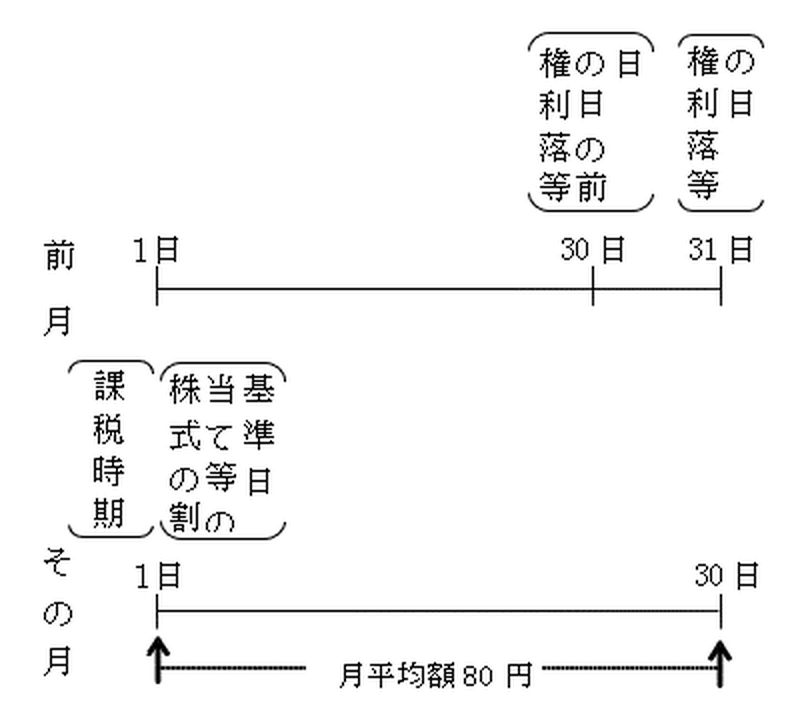
(株式の割当条件)
① 株式の割当数 株式1株に対し0.5株を割当て
② 株式1株につき払い込むべき金額 40円
最終価格の月平均額=権利落の場合は80円×(1+0.5)-40円×0.5=100円、配当落の場合は80円
- (3) 課税時期が株式の割当て等の基準日の翌日以後である場合におけるその権利落等の日が属する月の最終価格の月平均額は、その権利落等の日(配当落の場合にあってはその月の初日)からその月の末日までの毎日の最終価格の平均額とする。
なお、これを図により例示すれば、次のようになる。
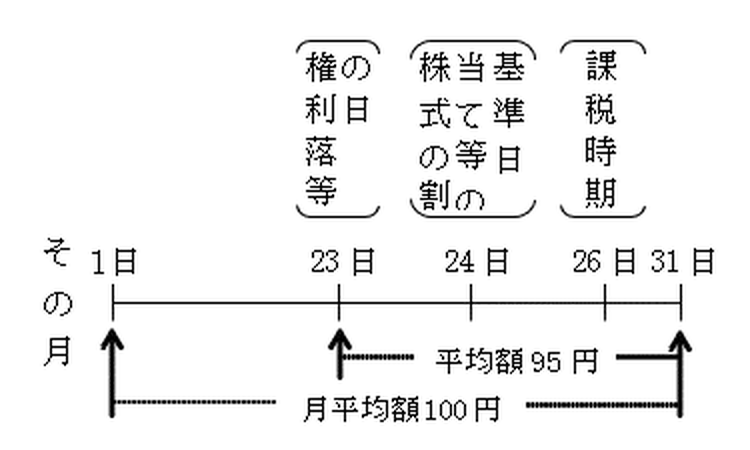
最終価格の月平均額=権利落の場合は95円、配当落の場合は100円
- (4) 課税時期が株式の割当て等の基準日の翌日以後である場合におけるその権利落等の日が属する月の前月以前の各月の最終価格の月平均額は、次の算式によって計算した金額(配当落の場合にあっては、その月の初日から末日までの毎日の最終価格の平均額)とする。
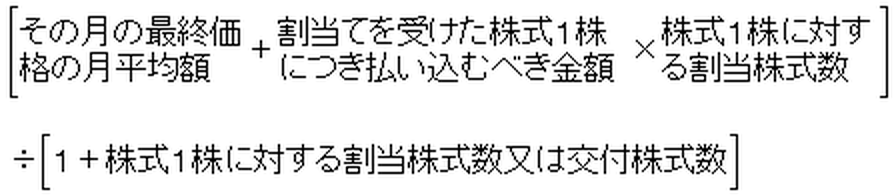
なお、これを図により例示すれば、次のようになる。
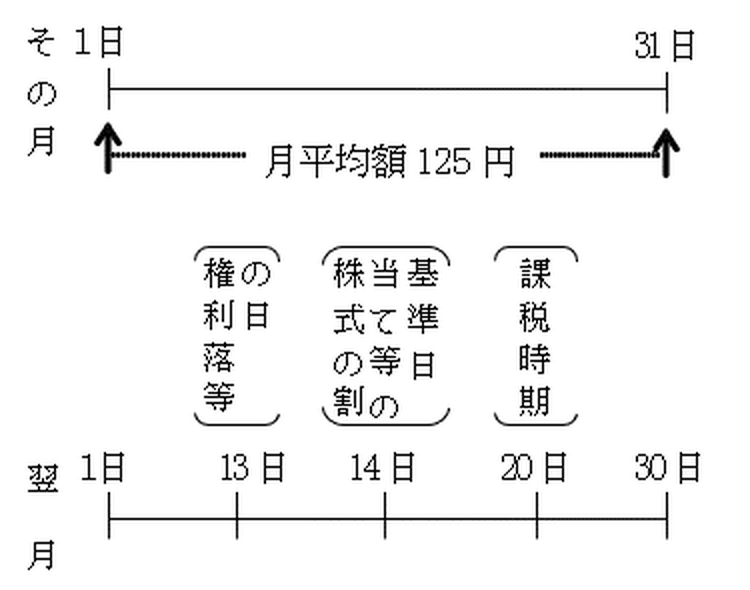
(株式の割当条件)
① 株式の割当数 株式1株に対し0.5株を割当て
② 株式1株につき払い込むべき金額 50円
最終価格の月平均額=権利落の場合は、(125円+50円×0.5)÷(1+0.5)=100円、配当落の場合は125円
173削除
(気配相場等のある株式の評価)
174気配相場等のある株式の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 登録銘柄及び店頭管理銘柄
イ ロに該当しない登録銘柄及び店頭管理銘柄の価額は、日本証券業協会の公表する課税時期の取引価格(その取引価格が高値と安値の双方について公表されている場合には、その平均額。以下177-2≪登録銘柄及び店頭管理銘柄の取引価格の月平均額の特例≫までにおいて同じ。)によって評価する。ただし、その取引価格が課税時期の属する月以前3か月間の毎日の取引価格の各月ごとの平均額(以下「取引価格の月平均額」という。)のうち最も低い価額を超える場合には、その最も低い価額によって評価する。
ロ 負担付贈与又は個人間の対価を伴う取引により取得した登録銘柄及び店頭管理銘柄の価額は、日本証券業協会の公表する課税時期の取引価格によって評価する。
- (2) 公開途上にある株式
イ 株式の上場又は登録に際して、株式の公募又は売出し(以下この項において「公募等」という。)が行われる場合における公開途上にある株式の価額は、その株式の公開価格(金融商品取引所又は日本証券業協会の内規によって行われるブックビルディング方式又は競争入札方式のいずれかの方式により決定される公募等の価格をいう。)によって評価する。
ロ 株式の上場又は登録に際して、公募等が行われない場合における公開途上にある株式の価額は、課税時期以前の取引価格等を勘案して評価する。
(気配相場等のある株式の取引価格の特例-課税時期が権利落等の日から株式の割当て等の基準日までの間にある場合)
175前項の(1)の定めにより気配相場等のある株式の価額を評価する場合において、課税時期が権利落等の日から株式の割当て等の基準日までの間にあるときは、その権利落等の日の前日以前の取引価格(課税時期の属する月以前3か月以内のものに限る。)のうち、課税時期に最も近い日の取引価格をもって課税時期の取引価格とする。
(気配相場等のある株式の取引価格の特例-課税時期に取引価格がない場合)
176174≪気配相場等のある株式の評価≫の(1)の定めにより気配相場等のある株式の価額を評価する場合において、課税時期に取引価格がないものについては、前項の定めの適用があるものを除き、次に掲げる場合に応じ、それぞれ次に掲げる取引価格又は修正した価格をもって課税時期の取引価格とする。
- (1) (2)に該当する場合以外の場合課税時期の前日以前の取引価格のうち、課税時期に最も近い日の取引価格(課税時期の属する月以前3か月以内のものに限る。)
- (2) 課税時期が株式の割当て等の基準日の翌日以後で、かつ、課税時期の前日以前の取引価格のうち、課税時期に最も近い日の取引価格(課税時期の属する月以前3か月以内のものに限る。以下この項において同じ。)がその基準日に係る権利落等の日の前日以前のものである場合 課税時期に最も近い日の取引価格を次のイ又はロの算式によって修正した価格
イ 課税時期に最も近い日の取引価格が権利落の日の前日以前のものである場合
(課税時期に最も近い日の取引価格+割当てを受けた株式1株につき払い込むべき金額×株式1株に対する割当株式数)÷(1+株式1株に対する割当株式数又は交付株式数)
ロ 課税時期に最も近い日の取引価格が配当落の日の前日以前のものである場合
課税時期に最も近い日の取引価格-株式1株に対する予想配当の金額
(気配相場等のある株式の評価の特例)
177174≪気配相場等のある株式の評価≫の(1)の定めにより気配相場等のある株式の価額を評価する場合において、その株式が次の(1)又は(2)に該当するものの価額は、課税時期以前の取引価格等を勘案して評価する。
- (1) 課税時期が権利落等の日から株式の割当て等の基準日までの間にあるため、その権利落等の日の前日以前の取引価格のうち課税時期に最も近い日の取引価格によって評価する場合において、その課税時期に最も近い日の取引価格が、課税時期の属する月以前3か月以内にないもの
- (2) (1)に該当する場合を除き、課税時期に取引価格がないため、課税時期の前日以前の取引価格のうち、課税時期に最も近い日の取引価格によって評価する場合において、その取引価格が、課税時期の属する月以前3か月以内にないもの
(登録銘柄及び店頭管理銘柄の取引価格の月平均額の特例)
177-2174≪気配相場等のある株式の評価≫の(1)の定めにより登録銘柄及び店頭管理銘柄の価額を評価する場合において、課税時期の属する月以前3か月間に権利落等がある場合における取引価格の月平均額については、172≪上場株式についての最終価格の月平均額の特例≫の定めを準用する。この場合において、「最終価格の月平均額」は「取引価格の月平均額」と、「毎日の最終価格の平均額」は「毎日の取引価格の平均額」と読み替えるものとする。
(取引相場のない株式の評価上の区分)
178取引相場のない株式の価額は、評価しようとするその株式の発行会社(以下「評価会社」という。)が次の表の大会社、中会社又は小会社のいずれに該当するかに応じて、それぞれ次項の定めによって評価する。ただし、同族株主以外の株主等が取得した株式又は特定の評価会社の株式の価額は、それぞれ188≪同族株主以外の株主等が取得した株式≫又は189≪特定の評価会社の株式≫の定めによって評価する。
| 規模区分 | 区分の内容 | 総資産価額 (帳簿価額によって計算した金額) 及び従業員数 |
直前期末以前1年間における取引金額 | |
|---|---|---|---|---|
| 大会社 | 従業員数が70人以上の会社又は右のいずれかに該当する会社 | 卸売業 | 20億円以上(従業員数が35人以下の会社を除く。) | 30億円以上 |
| 小売・サービス業 | 15億円以上(従業員数が35人以下の会社を除く。) | 20億円以上 | ||
| 卸売業、小売・サービス業以外 | 15億円以上(従業員数が35人以下の会社を除く。) | 15億円以上 | ||
| 中会社 | 従業員数が70人未満の会社で右のいずれかに該当する会社(大会社に該当する場合を除く。) | 卸売業 | 7,000万円以上(従業員数が5人以下の会社を除く。) | 2億円以上30億円未満 |
| 小売・サービス業 | 4,000万円以上(従業員数が5人以下の会社を除く。) | 6,000万円以上20億円未満 | ||
| 卸売業、小売・サービス業以外 | 5,000万円以上(従業員数が5人以下の会社を除く。) | 8,000万円以上15億円未満 | ||
| 小会社 | 従業員数が70人未満の会社で右のいずれにも該当する会社 | 卸売業 | 7,000万円未満又は従業員数が5人以下 | 2億円未満 |
| 小売・サービス業 | 4,000万円未満又は従業員数が5人以下 | 6,000万円未満 | ||
| 卸売業、小売・サービス業以外 | 5,000万円未満又は従業員数が5人以下 | 8,000万円未満 | ||
上の表の「総資産価額(帳簿価額によって計算した金額)及び従業員数」及び「直前期末以前1年間における取引金額」は、それぞれ次の(1)から(3)により、「卸売業」、「小売・サービス業」又は「卸売業、小売・サービス業以外」の判定は(4)による。
- (1) 「総資産価額(帳簿価額によって計算した金額)」は、課税時期の直前に終了した事業年度の末日(以下「直前期末」という。)における評価会社の各資産の帳簿価額の合計額とする。
- (2) 「従業員数」は、直前期末以前1年間においてその期間継続して評価会社に勤務していた従業員(就業規則等で定められた1週間当たりの労働時間が30時間未満である従業員を除く。以下この項において「継続勤務従業員」という。)の数に、直前期末以前1年間において評価会社に勤務していた従業員(継続勤務従業員を除く。)のその1年間における労働時間の合計時間数を従業員1人当たり年間平均労働時間数で除して求めた数を加算した数とする。
この場合における従業員1人当たり年間平均労働時間数は、1,800時間とする。 - (3) 「直前期末以前1年間における取引金額」は、その期間における評価会社の目的とする事業に係る収入金額(金融業・証券業については収入利息及び収入手数料)とする。
- (4) 評価会社が「卸売業」、「小売・サービス業」又は「卸売業、小売・サービス業以外」のいずれの業種に該当するかは、上記(3)の直前期末以前1年間における取引金額(以下この項及び181-2≪評価会社の事業が該当する業種目≫において「取引金額」という。)に基づいて判定し、当該取引金額のうちに2以上の業種に係る取引金額が含まれている場合には、それらの取引金額のうち最も多い取引金額に係る業種によって判定する。
(注) 上記(2)の従業員には、社長、理事長並びに法人税法施行令第71条≪使用人兼務役員とされない役員≫第1項第1号、第2号及び第4号に掲げる役員は含まないのであるから留意する。
(取引相場のない株式の評価の原則)
179前項により区分された大会社、中会社及び小会社の株式の価額は、それぞれ次による。
- (1) 大会社の株式の価額は、類似業種比準価額によって評価する。ただし、納税義務者の選択により、1株当たりの純資産価額(相続税評価額によって計算した金額)によって評価することができる。
- (2) 中会社の株式の価額は、次の算式により計算した金額によって評価する。ただし、納税義務者の選択により、算式中の類似業種比準価額を1株当たりの純資産価額(相続税評価額によって計算した金額)によって計算することができる。
類似業種比準価額×L+1株当たりの純資産価額(相続税評価額によって計算した金額)×(1-L)
上の算式中の「L」は、評価会社の前項に定める総資産価額(帳簿価額によって計算した金額)及び従業員数又は直前期末以前1年間における取引金額に応じて、それぞれ次に定める割合のうちいずれか大きい方の割合とする。
イ 総資産価額(帳簿価額によって計算した金額)及び従業員数に応ずる割合
| 卸売業 | 小売・サービス業 | 卸売業、小売・サービス業以外 | 割合 |
|---|---|---|---|
| 4億円以上 (従業員数が35人以下の会社を除く。) |
5億円以上 (従業員数が35人以下の会社を除く。) |
5億円以上 (従業員数が35人以下の会社を除く。) |
0.90 |
| 2億円以上 (従業員数が20人以下の会社を除く。) |
2億5,000万円以上 (従業員数が20人以下の会社を除く。) |
2億5,000万円以上 (従業員数が20人以下の会社を除く。) |
0.75 |
| 7,000万円以上 (従業員数が5人以下の会社を除く。) |
4,000万円以上 (従業員数が5人以下の会社を除く。) |
5,000万円以上 (従業員数が5人以下の会社を除く。) |
0.60 |
(注) 複数の区分に該当する場合には、上位の区分に該当するものとする。
ロ 直前期末以前1年間における取引金額に応ずる割合
| 卸売業 | 小売・サービス業 | 卸売業、小売・サービス業以外 | 割合 |
|---|---|---|---|
| 7億円以上30億円未満 | 5億円以上20億円未満 | 4億円以上15億円未満 | 0.90 |
| 3億5,000万円以上7億円未満 | 2億5,000万円以上5億円未満 | 2億円以上4億円未満 | 0.75 |
| 2億円以上3億5,000万円未満 | 6,000万円以上2億5,000万円未満 | 8,000万円以上2億円未満 | 0.60 |
- (3) 小会社の株式の価額は、1株当たりの純資産価額(相続税評価額によって計算した金額)によって評価する。ただし、納税義務者の選択により、Lを0.50として(2)の算式により計算した金額によって評価することができる。
(類似業種比準価額)
180前項の類似業種比準価額は、類似業種の株価並びに1株当たりの配当金額、年利益金額及び純資産価額(帳簿価額によって計算した金額)を基とし、次の算式によって計算した金額とする。この場合において、評価会社の直前期末における資本金等の額(法人税法第2条((定義))第16号に規定する資本金等の額をいう。以下同じ。)を直前期末における発行済株式数(自己株式(会社法第113条第4項に規定する自己株式をいう。以下同じ。)を有する場合には、当該自己株式の数を控除した株式数。以下同じ。)で除した金額(以下「1株当たりの資本金等の額」という。)が50円以外の金額であるときは、その計算した金額に、1株当たりの資本金等の額の50円に対する倍数を乗じて計算した金額とする。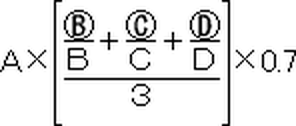
- (1) 上記算式中の「A」、「B」、「C」、「D」、「B」、「C」及び「D」は、それぞれ次による。
「A」=類似業種の株価
「B」=評価会社の1株当たりの配当金額
「C」=評価会社の1株当たりの利益金額
「D」=評価会社の1株当たりの純資産価額(帳簿価額によって計算した金額)
「B」=課税時期の属する年の類似業種の1株当たりの配当金額
「C」=課税時期の属する年の類似業種の1株当たりの年利益金額
「D」=課税時期の属する年の類似業種の1株当たりの純資産価額(帳簿価額によって計算した金額)
(注) 類似業種比準価額の計算に当たっては、B、C及びDの金額は183≪評価会社の1株当たりの配当金額等の計算≫により1株当たりの資本金等の額を50円とした場合の金額として計算することに留意する。 - (2) 上記算式中の「0.7」は、178≪取引相場のない株式の評価上の区分≫に定める中会社の株式を評価する場合には「0.6」、同項に定める小会社の株式を評価する場合には「0.5」とする。
(類似業種)
181前項の類似業種は、大分類、中分類及び小分類に区分して別に定める業種(以下「業種目」という。)のうち、評価会社の事業が該当する業種目とし、その業種目が小分類に区分されているものにあっては小分類による業種目、小分類に区分されていない中分類のものにあっては中分類の業種目による。ただし、納税義務者の選択により、類似業種が小分類による業種目にあってはその業種目の属する中分類の業種目、類似業種が中分類による業種目にあってはその業種目の属する大分類の業種目を、それぞれ類似業種とすることができる。
(評価会社の事業が該当する業種目)
181-2前項の評価会社の事業が該当する業種目は、178≪取引相場のない株式の評価上の区分≫の(4)の取引金額に基づいて判定した業種目とする。
なお、当該取引金額のうちに2以上の業種目に係る取引金額が含まれている場合の当該評価会社の事業が該当する業種目は、取引金額全体のうちに占める業種目別の取引金額の割合(以下この項において「業種目別の割合」という。)が50%を超える業種目とし、その割合が50%を超える業種目がない場合は、次に掲げる場合に応じたそれぞれの業種目とする。
- (1) 評価会社の事業が一つの中分類の業種目中の2以上の類似する小分類の業種目に属し、それらの業種目別の割合の合計が50%を超える場合
その中分類の中にある類似する小分類の「その他の○○業」
なお、これを図により例示すれば、次のとおり。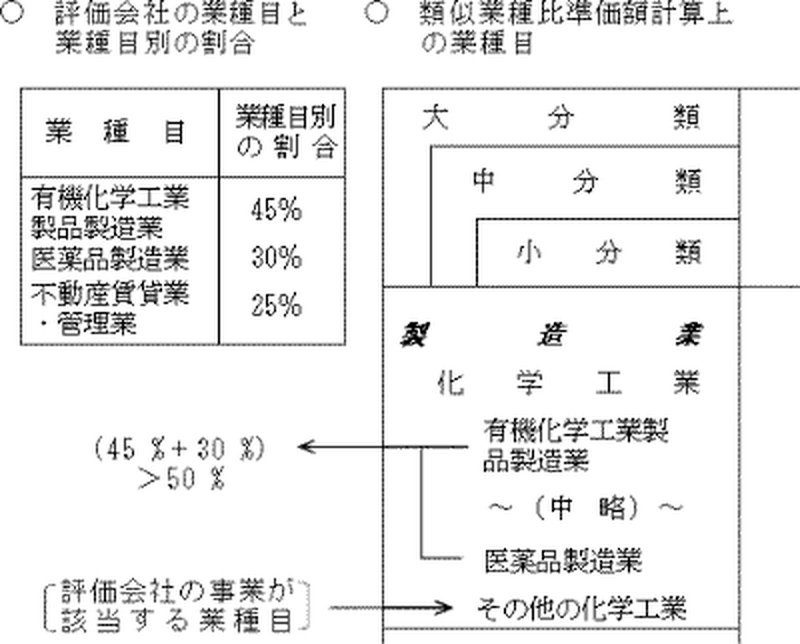
- (2) 評価会社の事業が一つの中分類の業種目中の2以上の類似しない小分類の業種目に属し、それらの業種目別の割合の合計が50%を超える場合((1)に該当する場合を除く。)
その中分類の業種目
なお、これを図により例示すれば、次のとおり。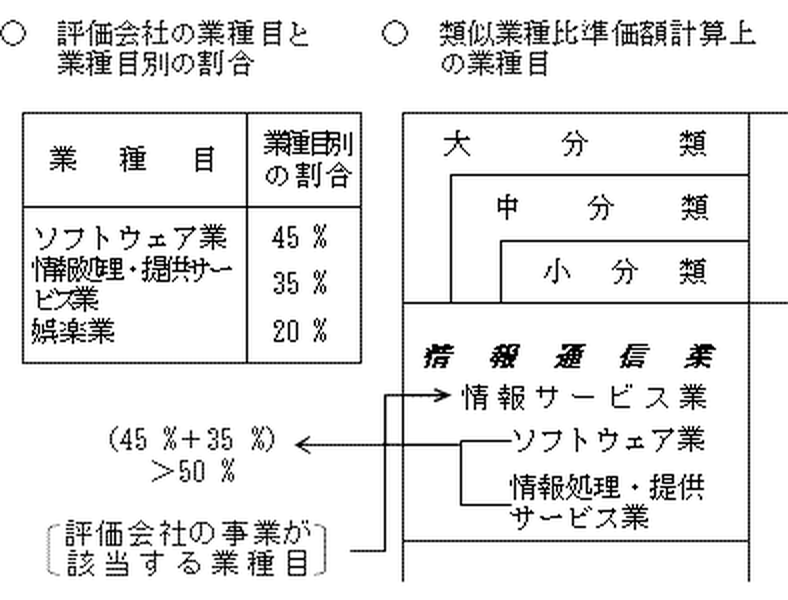
- (3) 評価会社の事業が一つの大分類の業種目中の2以上の類似する中分類の業種目に属し、それらの業種目別の割合の合計が50%を超える場合
その大分類の中にある類似する中分類の「その他の○○業」
なお、これを図により例示すれば、次のとおり。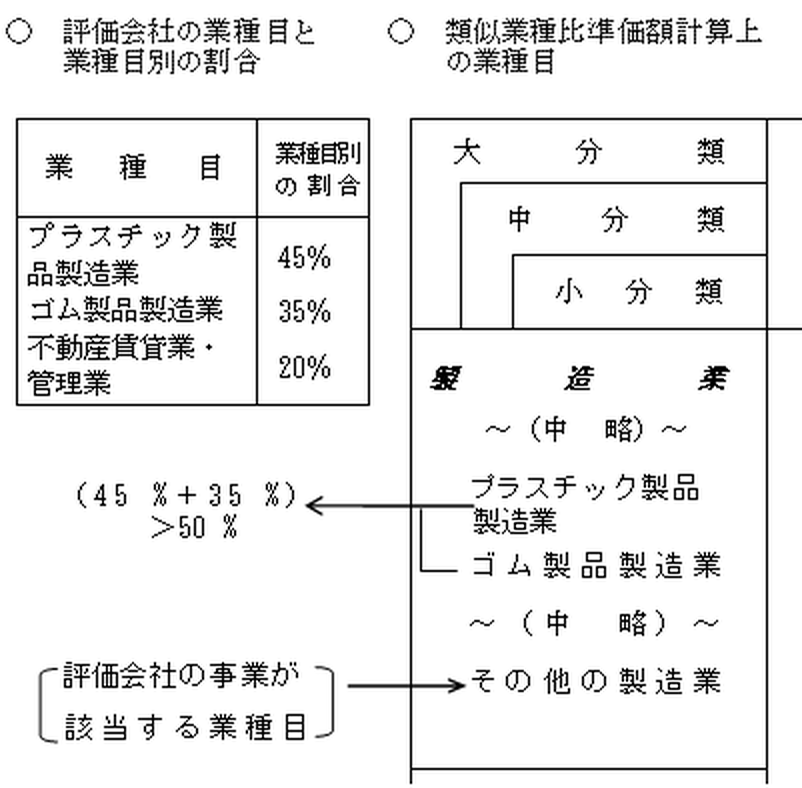
- (4) 評価会社の事業が一つの大分類の業種目中の2以上の類似しない中分類の業種目に属し、それらの業種目別の割合の合計が50%を超える場合((3)に該当する場合を除く。)
その大分類の業種目
なお、これを図により例示すれば、次のとおり。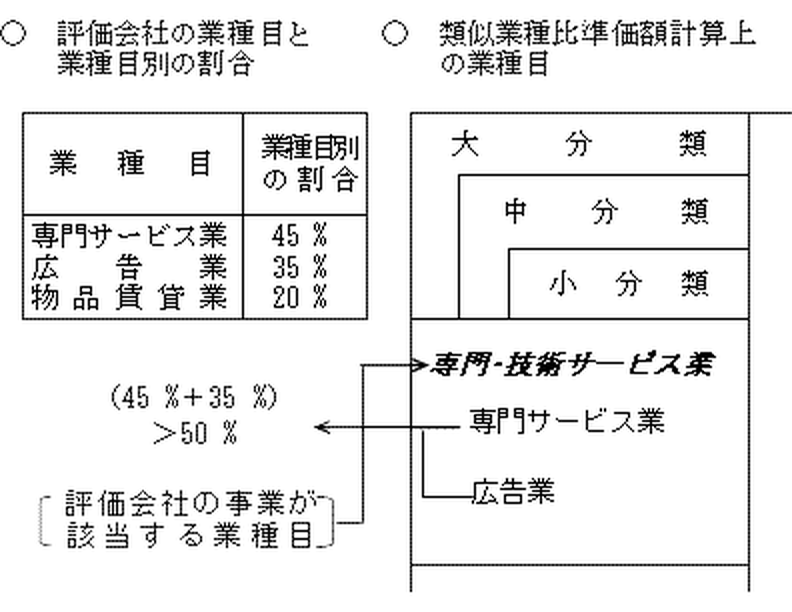
- (5) (1)から(4)のいずれにも該当しない場合
大分類の業種目の中の「その他の産業」
(類似業種の株価)
182180≪類似業種比準価額≫の類似業種の株価は、課税時期の属する月以前3か月間の各月の類似業種の株価のうち最も低いものとする。ただし、納税義務者の選択により、類似業種の前年平均株価又は課税時期の属する月以前2年間の平均株価によることができる。
この場合の各月の株価並びに前年平均株価及び課税時期の属する月以前2年間の平均株価は、業種目ごとにそれぞれの業種目に該当する上場会社(以下「標本会社」という。)の株式の毎日の最終価格の各月ごとの平均額(1株当たりの資本金の額等(資本金の額及び資本剰余金の額の合計額から自己株式の額を控除した金額をいう。以下同じ。)を50円として計算した金額)を基に計算した金額によることとし、その金額は別に定める。
(評価会社の1株当たりの配当金額等の計算)
183180≪類似業種比準価額≫の評価会社の「1株当たりの配当金額」、「1株当たりの利益金額」及び「1株当たりの純資産価額(帳簿価額によって計算した金額)」は、それぞれ次による。
- (1) 「1株当たりの配当金額」は、直前期末以前2年間におけるその会社の剰余金の配当金額(特別配当、記念配当等の名称による配当金額のうち、将来毎期継続することが予想できない金額を除く。)の合計額の2分の1に相当する金額を、直前期末における発行済株式数(1株当たりの資本金等の額が50円以外の金額である場合には、直前期末における資本金等の額を50円で除して計算した数によるものとする。(2)及び(3)において同じ。)で除して計算した金額とする。
- (2) 「1株当たりの利益金額」は、直前期末以前1年間における法人税の課税所得金額(固定資産売却益、保険差益等の非経常的な利益の金額を除く。)に、その所得の計算上益金に算入されなかった剰余金の配当(資本金等の額の減少によるものを除く。)等の金額(所得税額に相当する金額を除く。)及び損金に算入された繰越欠損金の控除額を加算した金額(その金額が負数のときは、0とする。)を、直前期末における発行済株式数で除して計算した金額とする。ただし、納税義務者の選択により、直前期末以前2年間の各事業年度について、それぞれ法人税の課税所得金額を基とし上記に準じて計算した金額の合計額(その合計額が負数のときは、0とする。)の2分の1に相当する金額を直前期末における発行済株式数で除して計算した金額とすることができる。
- (3) 「1株当たりの純資産価額(帳簿価額によって計算した金額)」は、直前期末における資本金等の額及び法人税法第2条((定義))第18号に規定する利益積立金額に相当する金額(法人税申告書別表五(一)「利益積立金額及び資本金等の額の計算に関する明細書」の差引翌期首現在利益積立金額の差引合計額)の合計額を直前期末における発行済株式数で除して計算した金額とする。
(注)
1 上記(1)の「剰余金の配当金額」は、各事業年度中に配当金交付の効力が発生した剰余金の配当金額(資本金等の額の減少によるものを除く。)を基として計算することに留意する。
2 利益積立金額に相当する金額が負数である場合には、その負数に相当する金額を資本金等の額から控除するものとし、その控除後の金額が負数となる場合には、その控除後の金額を0とするのであるから留意する。
(類似業種の1株当たりの配当金額等の計算)
183-2180≪類似業種比準価額≫の類似業種の「1株当たりの配当金額」、「1株当たりの年利益金額」及び「1株当たりの純資産価額(帳簿価額によって計算した金額)」は、財務諸表(連結財務諸表を作成している標本会社にあっては、連結財務諸表)に基づき、各標本会社について、前項の(1)、(2)及び(3)の定めに準じて計算した1株当たりの配当金額、1株当たりの年利益金額及び1株当たりの純資産価額(帳簿価額によって計算した金額)を基に計算した金額によることとし、その金額は別に定める。
この場合において、「資本金等の額」とあるのは、「資本金の額等」と、「法人税の課税所得金額(固定資産売却益、保険差益等の非経常的な利益の金額を除く。)に、その所得の計算上益金に算入されなかった剰余金の配当(資本金等の額の減少によるものを除く。)等の金額(所得税額に相当する金額を除く。)及び損金に算入された繰越欠損金の控除額を加算した金額」とあるのは、「税引前当期純利益の額」と、「資本金等の額及び法人税法第2条((定義))第18号に規定する利益積立金額に相当する金額(法人税申告書別表五(一)「利益積立金額及び資本金等の額の計算に関する明細書」の差引翌期首現在利益積立金額の差引合計額)」とあるのは、「純資産の部」と読替えて計算した金額とする。
(類似業種比準価額の修正)
184180≪類似業種比準価額≫の定めにより類似業種比準価額を計算した場合において、評価会社の株式が次に該当するときは、同項の定めにより計算した価額をそれぞれ次の算式により修正した金額をもって類似業種比準価額とする。
- (1) 直前期末の翌日から課税時期までの間に配当金交付の効力が発生した場合
180≪類似業種比準価額≫の定めにより計算した価額-株式1株に対して受けた配当の金額
- (2) 直前期末の翌日から課税時期までの間に株式の割当て等の効力が発生した場合
(180≪類似業種比準価額≫の定めにより計算した価額+割当てを受けた株式1株につき払い込んだ金額×株式1株に対する割当株式数)÷(1+株式1株に対する割当株式数又は交付株式数)
(純資産価額)
185179((取引相場のない株式の評価の原則))の「1株当たりの純資産価額(相続税評価額によって計算した金額)」は、課税時期における各資産をこの通達に定めるところにより評価した価額(この場合、評価会社が課税時期前3年以内に取得又は新築した土地及び土地の上に存する権利(以下「土地等」という。)並びに家屋及びその附属設備又は構築物(以下「家屋等」という。)の価額は、課税時期における通常の取引価額に相当する金額によって評価するものとし、当該土地等又は当該家屋等に係る帳簿価額が課税時期における通常の取引価額に相当すると認められる場合には、当該帳簿価額に相当する金額によって評価することができるものとする。以下同じ。)の合計額から課税時期における各負債の金額の合計額及び186-2((評価差額に対する法人税額等に相当する金額))により計算した評価差額に対する法人税額等に相当する金額を控除した金額を課税時期における発行済株式数で除して計算した金額とする。ただし、179((取引相場のない株式の評価の原則))の(2)の算式及び(3)の1株当たりの純資産価額(相続税評価額によって計算した金額)については、株式の取得者とその同族関係者(188((同族株主以外の株主等が取得した株式))の(1)に定める同族関係者をいう。)の有する議決権の合計数が評価会社の議決権総数の50%以下である場合においては、上記により計算した1株当たりの純資産価額(相続税評価額によって計算した金額)に100 分の80を乗じて計算した金額とする。
(注)
1 1株当たりの純資産価額(相続税評価額によって計算した金額)の計算を行う場合の「発行済株式数」は、直前期末ではなく、課税時期における発行済株式数であることに留意する。
2 上記の「議決権の合計数」及び「議決権総数」には、188-5((種類株式がある場合の議決権総数等))の「株主総会の一部の事項について議決権を行使できない株式に係る議決権の数」を含めるものとする。
(純資産価額計算上の負債)
186前項の課税時期における1株当たりの純資産価額(相続税評価額によって計算した金額)の計算を行う場合には、貸倒引当金、退職給与引当金、納税引当金その他の引当金及び準備金に相当する金額は負債に含まれないものとし、次に掲げる金額は負債に含まれることに留意する(次項及び186-3≪評価会社が有する株式等の純資産価額の計算≫において同じ。)。
- (1) 課税時期の属する事業年度に係る法人税額、消費税額、事業税額、道府県民税額及び市町村民税額のうち、その事業年度開始の日から課税時期までの期間に対応する金額(課税時期において未払いのものに限る。)
- (2) 課税時期以前に賦課期日のあった固定資産税の税額のうち、課税時期において未払いの金額
- (3) 被相続人の死亡により、相続人その他の者に支給することが確定した退職手当金、功労金その他これらに準ずる給与の金額
(評価差額に対する法人税額等に相当する金額)
186-2185((純資産価額))の「評価差額に対する法人税額等に相当する金額」は、次の(1) の金額から(2)の金額を控除した残額がある場合におけるその残額に38%(法人税(地方法人税及び防衛特別法人税を含む。)、事業税(特別法人事業税を含む。)、道府県民税及び市町村民税の税率の合計に相当する割合)を乗じて計算した金額とする。
- (1) 課税時期における各資産をこの通達に定めるところにより評価した価額の合計額(以下この項において「課税時期における相続税評価額による総資産価額」という。)から課税時期における各負債の金額の合計額を控除した金額
- (2) 課税時期における相続税評価額による総資産価額の計算の基とした各資産の帳簿価額の合計額(当該各資産の中に、現物出資若しくは合併により著しく低い価額で受け入れた資産又は会社法第2条第31号の規定による株式交換(以下この項において「株式交換」という。)、会社法第2条第32号の規定による株式移転(以下この項において「株式移転」という。)若しくは会社法第2条第32号の2の規定による株式交付(以下この項において「株式交付」という。)により著しく低い価額で受け入れた株式(以下この項において、これらの資産又は株式を「現物出資等受入れ資産」という。)がある場合には、当該各資産の帳簿価額の合計額に、現物出資、合併、株式交換、株式移転又は株式交付の時において当該現物出資等受入れ資産をこの通達に定めるところにより評価した価額から当該現物出資等受入れ資産の帳簿価額を控除した金額(以下この項において「現物出資等受入れ差額」という。)を加算した価額)から課税時期における各負債の金額の合計額を控除した金額
(注)
1 現物出資等受入れ資産が合併により著しく低い価額で受け入れた資産(以下(注)1において「合併受入れ資産」という。)である場合において、上記(2)の「この通達に定めるところにより評価した価額」は、当該価額が合併受入れ資産に係る被合併会社の帳簿価額を超えるときには、当該帳簿価額とする。
2 上記(2)の「現物出資等受入れ差額」は、現物出資、合併、株式交換、株式移転又は株式交付の時において現物出資等受入れ資産をこの通達に定めるところにより評価した価額が課税時期において当該現物出資等受入れ資産をこの通達に定めるところにより評価した価額を上回る場合には、課税時期において当該現物出資等受入れ資産をこの通達に定めるところにより評価した価額から当該現物出資等受入れ資産の帳簿価額を控除した金額とする。
3 上記(2)のかっこ書における「現物出資等受入れ差額」の加算は、課税時期における相続税評価額による総資産価額に占める現物出資等受入れ資産の価額(課税時期においてこの通達に定めるところにより評価した価額)の合計額の割合が20%以下である場合には、適用しない。
(評価会社が有する株式等の純資産価額の計算)
186-3185≪純資産価額≫の定めにより、課税時期における評価会社の各資産を評価する場合において、当該各資産のうちに取引相場のない株式があるときの当該株式の1株当たりの純資産価額(相続税評価額によって計算した金額)は、当該株式の発行会社の課税時期における各資産をこの通達に定めるところにより評価した金額の合計額から課税時期における各負債の金額の合計額を控除した金額を課税時期における当該株式の発行会社の発行済株式数で除して計算した金額とする。
なお、評価会社の各資産のうちに出資及び転換社債型新株予約権付社債(197-5((転換社債型新株予約権付社債の評価))の(3)のロに定めるものをいう。)のある場合についても、同様とする。
(注) この場合における1株当たりの純資産価額(相続税評価額によって計算した金額)の計算に当たっては、186-2≪評価差額に対する法人税額等に相当する金額≫の定めにより計算した評価差額に対する法人税額等に相当する金額を控除しないのであるから留意する。
(株式の割当てを受ける権利等の発生している株式の価額の修正)
187179≪取引相場のない株式の評価の原則≫の定めにより取引相場のない株式を評価した場合において、その株式が次に掲げる場合に該当するものであるときは、その価額を、それぞれ次の算式により修正した金額によって評価する。
- (1) 課税時期が配当金交付の基準日の翌日から、配当金交付の効力が発生する日までの間にある場合
179≪取引相場のない株式の評価の原則≫の定めにより評価した価額-株式1株に対して受ける予想配当の金額
- (2) 課税時期が株式の割当ての基準日、株式の割当てのあった日又は株式無償交付の基準日のそれぞれ翌日からこれらの株式の効力が発生する日までの間にある場合
(179≪取引相場のない株式の評価の原則≫の定めにより評価した価額+割当てを受けた株式1株につき払い込むべき金額×株式1株に対する割当株式数)÷(1+株式1株に対する割当株式数又は交付株式数)
(同族株主以外の株主等が取得した株式)
188178≪取引相場のない株式の評価上の区分≫の「同族株主以外の株主等が取得した株式」は、次のいずれかに該当する株式をいい、その株式の価額は、次項の定めによる。
- (1) 同族株主のいる会社の株式のうち、同族株主以外の株主の取得した株式
この場合における「同族株主」とは、課税時期における評価会社の株主のうち、株主の1人及びその同族関係者(法人税法施行令第4条((同族関係者の範囲))に規定する特殊の関係のある個人又は法人をいう。以下同じ。)の有する議決権の合計数がその会社の議決権総数の30%以上(その評価会社の株主のうち、株主の1人及びその同族関係者の有する議決権の合計数が最も多いグループの有する議決権の合計数が、その会社の議決権総数の50%超である会社にあっては、50%超)である場合におけるその株主及びその同族関係者をいう。 - (2) 中心的な同族株主のいる会社の株主のうち、中心的な同族株主以外の同族株主で、その者の株式取得後の議決権の数がその会社の議決権総数の5%未満であるもの(課税時期において評価会社の役員(社長、理事長並びに法人税法施行令第71条第1項第1号、第2号及び第4号に掲げる者をいう。以下この項において同じ。)である者及び課税時期の翌日から法定申告期限までの間に役員となる者を除く。)の取得した株式
この場合における「中心的な同族株主」とは、課税時期において同族株主の1人並びにその株主の配偶者、直系血族、兄弟姉妹及び1親等の姻族(これらの者の同族関係者である会社のうち、これらの者が有する議決権の合計数がその会社の議決権総数の25%以上である会社を含む。)の有する議決権の合計数がその会社の議決権総数の25%以上である場合におけるその株主をいう。 - (3) 同族株主のいない会社の株主のうち、課税時期において株主の1人及びその同族関係者の有する議決権の合計数が、その会社の議決権総数の15%未満である場合におけるその株主の取得した株式
- (4) 中心的な株主がおり、かつ、同族株主のいない会社の株主のうち、課税時期において株主の1人及びその同族関係者の有する議決権の合計数がその会社の議決権総数の15%以上である場合におけるその株主で、その者の株式取得後の議決権の数がその会社の議決権総数の5%未満であるもの((2)の役員である者及び役員となる者を除く。)の取得した株式
この場合における「中心的な株主」とは、課税時期において株主の1人及びその同族関係者の有する議決権の合計数がその会社の議決権総数の15%以上である株主グループのうち、いずれかのグループに単独でその会社の議決権総数の10%以上の議決権を有している株主がいる場合におけるその株主をいう。
(同族株主以外の株主等が取得した株式の評価)
188-2前項の株式の価額は、その株式に係る年配当金額(183≪評価会社の1株当たりの配当金額等の計算≫の(1)に定める1株当たりの配当金額をいう。ただし、その金額が2円50銭未満のもの及び無配のものにあっては2円50銭とする。)を基として、次の算式により計算した金額によって評価する。ただし、その金額がその株式を179≪取引相場のない株式の評価の原則≫の定めにより評価するものとして計算した金額を超える場合には、179≪取引相場のない株式の評価の原則≫の定めにより計算した金額によって評価する。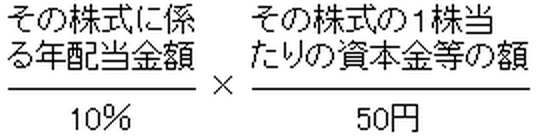
(注) 上記算式の「その株式に係る年配当金額」は1株当たりの資本金等の額を50円とした場合の金額であるので、算式中において、評価会社の直前期末における1株当たりの資本金等の額の50円に対する倍数を乗じて評価額を計算することとしていることに留意する。
(評価会社が自己株式を有する場合の議決権総数)
188-3188((同族株主以外の株主等が取得した株式))の(1)から(4)までにおいて、評価会社が自己株式を有する場合には、その自己株式に係る議決権の数は0として計算した議決権の数をもって評価会社の議決権総数となることに留意する。
(議決権を有しないこととされる株式がある場合の議決権総数等)
188-4188((同族株主以外の株主等が取得した株式))の(1)から(4)までにおいて、評価会社の株主のうちに会社法第308条第1項の規定により評価会社の株式につき議決権を有しないこととされる会社があるときは、当該会社の有する評価会社の議決権の数は0として計算した議決権の数をもって評価会社の議決権総数となることに留意する。
(種類株式がある場合の議決権総数等)
188-5188((同族株主以外の株主等が取得した株式))の(1)から(4)までにおいて、評価会社が会社法第108条第1項に掲げる事項について内容の異なる種類の株式(以下この項において「種類株式」という。)を発行している場合における議決権の数又は議決権総数の判定に当たっては、種類株式のうち株主総会の一部の事項について議決権を行使できない株式に係る議決権の数を含めるものとする。
(投資育成会社が株主である場合の同族株主等)
188-6188≪同族株主以外の株主等が取得した株式≫の(1)から(4)までについては、評価会社の株主のうちに投資育成会社(中小企業投資育成株式会社法(昭和38年法律第101号)に基づいて設立された中小企業投資育成株式会社をいう。以下この項において同じ。)があるときは、次による。
- (1) 当該投資育成会社が同族株主(188≪同族株主以外の株主等が取得した株式≫の(1)に定める同族株主をいう。以下同じ。)に該当し、かつ、当該投資育成会社以外に同族株主に該当する株主がいない場合には、当該投資育成会社は同族株主に該当しないものとして適用する。
- (2) 当該投資育成会社が、中心的な同族株主(188≪同族株主以外の株主等が取得した株式≫の(2)に定める中心的な同族株主をいう。以下(2)において同じ。)又は中心的な株主(188≪同族株主以外の株主等が取得した株式≫の(4)に定める中心的な株主をいう。以下(2)において同じ。)に該当し、かつ、当該投資育成会社以外に中心的な同族株主又は中心的な株主に該当する株主がいない場合には、当該投資育成会社は中心的な同族株主又は中心的な株主に該当しないものとして適用する。
- (3) 上記(1)及び(2)において、評価会社の議決権総数からその投資育成会社の有する評価会社の議決権の数を控除した数をその評価会社の議決権総数とした場合に同族株主に該当することとなる者があるときは、その同族株主に該当することとなる者以外の株主が取得した株式については、上記(1)及び(2)にかかわらず、188((同族株主以外の株主等が取得した株式))の「同族株主以外の株主等が取得した株式」に該当するものとする。
(注) 上記(3)の「議決権総数」及び「議決権の数」には、188-5((種類株式がある場合の議決権総数等))の「株主総会の一部の事項について議決権を行使できない株式に係る議決権の数」を含めるものとする。
(特定の評価会社の株式)
189178((取引相場のない株式の評価上の区分))の「特定の評価会社の株式」とは、評価会社の資産の保有状況、営業の状態等に応じて定めた次に掲げる評価会社の株式をいい、その株式の価額は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
なお、評価会社が、次の(2)又は(3)に該当する評価会社かどうかを判定する場合において、課税時期前において合理的な理由もなく評価会社の資産構成に変動があり、その変動が次の(2)又は(3)に該当する評価会社と判定されることを免れるためのものと認められるときは、その変動はなかったものとして当該判定を行うものとする。
- (1) 比準要素数1の会社の株式
183((評価会社の1株当たりの配当金額等の計算))の(1)、(2)及び(3)に定める「1株当たりの配当金額」、「1株当たりの利益金額」及び「1株当たりの純資産価額(帳簿価額によって計算した金額)」のそれぞれの金額のうち、いずれか2が0であり、かつ、直前々期末を基準にして同項の定めに準じそれぞれの金額を計算した場合に、それぞれの金額のうち、いずれか2以上が0である評価会社(次の(2)から(6)に該当するものを除く。以下「比準要素数1の会社」という。)の株式の価額は、次項の定めによる。
(注) 配当金額及び利益金額については、直前期末以前3年間の実績を反映して判定することになるのであるから留意する。
- (2) 株式等保有特定会社の株式
課税時期において評価会社の有する各資産をこの通達に定めるところにより評価した価額の合計額のうちに占める株式、出資及び新株予約権付社債(会社法第2条((定義))第22号に規定する新株予約権付社債をいう。)(189-3((株式等保有特定会社の株式の評価))において、これらを「株式等」という。)の価額の合計額(189-3((株式等保有特定会社の株式の評価))において「株式等の価額の合計額(相続税評価額によって計算した金額)」という。)の割合が50%以上である評価会社(次の(3)から(6)までのいずれかに該当するものを除く。以下「株式等保有特定会社」という。)の株式の価額は、189-3((株式等保有特定会社の株式の評価))の定めによる。 - (3) 土地保有特定会社の株式
課税時期において、次のいずれかに該当する会社(次の(4)から(6)までのいずれかに該当するものを除く。以下「土地保有特定会社」という。)の株式の価額は、189-4((土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価))の定めによる。
イ 178((取引相場のない株式の評価上の区分))の定めにより大会社に区分される会社(同項の定めにより小会社に区分される会社(同項に定める総資産価額(帳簿価額によって計算した金額)が、評価会社の事業が卸売業に該当する場合には20億円以上、卸売業以外に該当する場合には15億円以上のものに限る。)を含む。)で、その有する各資産をこの通達の定めるところにより評価した価額の合計額のうちに占める土地等の価額の合計額の割合(以下「土地保有割合」という。)が70%以上である会社
ロ 178((取引相場のない株式の評価上の区分))の定めにより中会社に区分される会社(同項の定めにより小会社に区分される会社(同項に定める総資産価額(帳簿価額によって計算した金額)が、評価会社の事業が卸売業に該当する場合には7,000万円以上、小売・サービス業に該当する場合には4,000万円以上、卸売業、小売・サービス業以外に該当する場合には5,000万円以上で、上記イに該当しないものに限る。)を含む。)で、土地保有割合が90%以上である会社
- (4) 開業後3年未満の会社等の株式
課税時期において次に掲げるイ又はロに該当する評価会社(次の(5)又は(6)に該当するものを除く。以下「開業後3年未満の会社等」という。)の株式の価額は、189-4((土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価))の定めによる。
イ 開業後3年未満であるもの
ロ 183((評価会社の1株当たりの配当金額等の計算))の(1)、(2)及び(3)に定める「1株当たりの配当金額」、「1株当たりの利益金額」及び「1株当たりの純資産価額(帳簿価額によって計算した金額)」のそれぞれの金額がいずれも0であるもの
(注) 配当金額及び利益金額については、直前期末以前2年間の実績を反映して判定することになるのであるから留意する。
- (5) 開業前又は休業中の会社の株式
開業前又は休業中である評価会社の株式の価額は、189-5((開業前又は休業中の会社の株式の評価))の定めによる。 - (6) 清算中の会社の株式
清算中である評価会社の株式の価額は、189-6((清算中の会社の株式の評価))の定めによる。
(比準要素数1の会社の株式の評価)
189-2189((特定の評価会社の株式))の(1)の「比準要素数1の会社の株式」の価額は、185((純資産価額))の本文の定めにより計算した1株当たりの純資産価額(相続税評価額によって計算した金額)によって評価する(この場合における1株当たりの純資産価額(相続税評価額によって計算した金額)は、当該株式の取得者とその同族関係者の有する当該株式に係る議決権の合計数が比準要素数1の会社の185((純資産価額))のただし書に定める議決権総数の50%以下であるときには、同項の本文の定めにより計算した1株当たりの純資産価額(相続税評価額によって計算した金額)を基に同項のただし書の定めにより計算した金額とする。)。ただし、上記の比準要素数1の会社の株式の価額は、納税義務者の選択により、Lを0.25 として、179((取引相場のない株式の評価の原則))の(2)の算式により計算した金額によって評価することができる(この場合における当該算式中の1株当たりの純資産価額(相続税評価額によって計算した金額)は、本項本文かっこ書と同様とする。)。
なお、当該株式が188((同族株主以外の株主等が取得した株式))に定める同族株主以外の株主等が取得した株式に該当する場合には、その株式の価額は、188-2((同族株主以外の株主等が取得した株式の評価))の本文の定めにより計算した金額(この金額が本項本文又はただし書の定めによって評価するものとして計算した金額を超える場合には、本項本文又はただし書(納税義務者が選択した場合に限る。)の定めにより計算した金額)によって評価する。
(注) 上記の「議決権の合計数」には、188-5((種類株式がある場合の議決権総数等))の「株主総会の一部の事項について議決権を行使できない株式に係る議決権の数」を含めるものとする。189-3((株式等保有特定会社の株式の評価))及び189-4((土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価))においても同様とする。
(株式等保有特定会社の株式の評価)
189-3189((特定の評価会社の株式))の(2)の「株式等保有特定会社の株式」の価額は、185((純資産価額))の本文の定めにより計算した1株当たりの純資産価額(相続税評価額によって計算した金額)によって評価する。この場合における当該1株当たりの純資産価額(相続税評価額によって計算した金額)は、当該株式の取得者とその同族関係者の有する当該株式に係る議決権の合計数が株式等保有特定会社の185((純資産価額))のただし書に定める議決権総数の50%以下であるときには、上記により計算した1株当たりの純資産価額(相続税評価額によって計算した金額)を基に同項のただし書の定めにより計算した金額とする。ただし、上記の株式等保有特定会社の株式の価額は、納税義務者の選択により、次の(1)の「S1の金額」と(2)の「S2の金額」との合計額によって評価することができる。
なお、当該株式が188((同族株主以外の株主等が取得した株式))に定める同族株主以外の株主等が取得した株式に該当する場合には、その株式の価額は、188-2((同族株主以外の株主等が取得した株式の評価))の本文の定めにより計算した金額(この金額が本項本文又はただし書の定めによって評価するものとして計算した金額を超える場合には、本項本文又はただし書(納税義務者が選択した場合に限る。)の定めにより計算した金額)によって評価する。
- (1) S1の金額
S1の金額は、株式等保有特定会社の株式の価額を178((取引相場のない株式の評価上の区分))の本文、179((取引相場のない株式の評価の原則))から184((類似業種比準価額の修正))まで、185((純資産価額))の本文、186((純資産価額計算上の負債))及び186-2((評価差額に対する法人税額等に相当する金額))の定めに準じて計算した金額とする。ただし、評価会社の株式が189((特定の評価会社の株式))の(1)の「比準要素数1の会社の株式」の要件(同項の(1)のかっこ書の要件を除く。)にも該当する場合には、178((取引相場のない株式の評価上の区分))の大会社、中会社又は小会社の区分にかかわらず、189-2((比準要素数1の会社の株式の評価))の定め(本文のかっこ書、ただし書のかっこ書及びなお書を除く。)に準じて計算した金額とする。これらの場合において、180((類似業種比準価額))に定める算式及び185((純資産価額))の本文に定める1株当たりの純資産価額(相続税評価額によって計算した金額)は、それぞれ次による。
イ 180((類似業種比準価額))に定める算式は、次の算式による。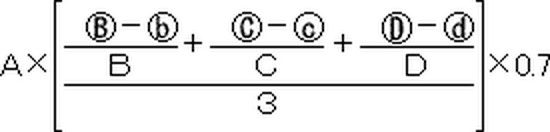
(イ) 上記算式中「A」、「B」、「C」、「D」、「B」、「C」及び「D」は、180((類似業種比準価額))の定めにより、「b」、「c」及び「d」は、それぞれ次による。
「b」=183((評価会社の1株当たりの配当金額等の計算))の(1)に定める評価会社の「1株当たりの配当金額」に、直前期末以前2年間の受取配当金等の額(法人から受ける剰余金の配当(株式又は出資に係るものに限るものとし、資本金等の額の減少によるものを除く。)、利益の配当、剰余金の分配(出資に係るものに限る。)及び新株予約権付社債に係る利息の額をいう。以下同じ。)の合計額と直前期末以前2年間の営業利益の金額の合計額(当該営業利益の金額に受取配当金等の額が含まれている場合には、当該受取配当金等の額の合計額を控除した金額)との合計額のうちに占める当該受取配当金等の額の合計額の割合(当該割合が1を超える場合には1を限度とする。以下「受取配当金等収受割合」という。)を乗じて計算した金額
「c」=183((評価会社の1株当たりの配当金額等の計算))の(2)に定める評価会社の「1株当たりの利益金額」に受取配当金等収受割合を乗じて計算した金額
「d」=次の①及び②に掲げる金額の合計額(上記算式中の「D」を限度とする。)
① 183((評価会社の1株当たりの配当金額等の計算))の(3)に定める評価会社の「1株当たりの純資産価額(帳簿価額によって計算した金額)」に、178((取引相場のない株式の評価上の区分))の(1)に定める総資産価額(帳簿価額によって計算した金額)のうちに占める株式等の帳簿価額の合計額の割合を乗じて計算した金額
② 直前期末における法人税法第2条((定義))第18号に規定する利益積立金額に相当する金額を直前期末における発行済株式数(1株当たりの資本金等の額が50円以外の金額である場合には、直前期末における資本金等の額を50円で除して計算した数によるものとする。)で除して求めた金額に受取配当金等収受割合を乗じて計算した金額(利益積立金額に相当する金額が負数である場合には、0とする。)
(ロ) 上記算式中の「0.7」は、178((取引相場のない株式の評価上の区分))に定める中会社の株式を評価する場合には「0.6」、同項に定める小会社の株式を評価する場合には「0.5」とする。
ロ 185((純資産価額))の本文に定める1株当たりの純資産価額(相続税評価額によって計算した金額)は、同項本文及び186-2((評価差額に対する法人税額等に相当する金額))の「各資産」を「各資産から株式等を除いた各資産」と読み替えて計算した金額とする。
- (2) S2の金額
S2の金額は、株式等の価額の合計額(相続税評価額によって計算した金額)からその計算の基とした株式等の帳簿価額の合計額を控除した場合において残額があるときは、当該株式等の価額の合計額(相続税評価額によって計算した金額)から当該残額に186-2((評価差額に対する法人税額等に相当する金額))に定める割合を乗じて計算した金額を控除し、当該控除後の金額を課税時期における株式等保有特定会社の発行済株式数で除して計算した金額とする。この場合、当該残額がないときは、当該株式等の価額の合計額(相続税評価額によって計算した金額)を課税時期における株式等保有特定会社の発行済株式数で除して計算した金額とする。
(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)
189-4189((特定の評価会社の株式))の(3)の「土地保有特定会社の株式」又は同項の(4)の「開業後3年未満の会社等の株式」の価額は、185((純資産価額))の本文の定めにより計算した1株当たりの純資産価額(相続税評価額によって計算した金額)によって評価する。この場合における当該各株式の1株当たりの純資産価額(相続税評価額によって計算した金額)については、それぞれ、当該株式の取得者とその同族関係者の有する当該株式に係る議決権の合計数が土地保有特定会社又は開業後3年未満の会社等の185((純資産価額))のただし書に定める議決権総数の50%以下であるときは、上記により計算した1株当たりの純資産価額(相続税評価額によって計算した金額)を基に同項のただし書の定めにより計算した金額とする。
なお、当該各株式が188((同族株主以外の株主等が取得した株式))に定める同族株主以外の株主等が取得した株式に該当する場合には、その株式の価額は、188-2((同族株主以外の株主等が取得した株式の評価))の本文の定めにより計算した金額(この金額が本項本文の定めによって評価するものとして計算した金額を超える場合には、本項本文の定めにより計算した金額)によって評価する。
(開業前又は休業中の会社の株式の評価)
189-5189((特定の評価会社の株式))の(5)の「開業前又は休業中の会社の株式」の価額は、185((純資産価額))の本文の定めにより計算した1株当たりの純資産価額(相続税評価額によって計算した金額)によって評価する。
(清算中の会社の株式の評価)
189-6189((特定の評価会社の株式))の(6)の「清算中の会社の株式」の価額は、清算の結果分配を受ける見込みの金額(2回以上にわたり分配を受ける見込みの場合には、そのそれぞれの金額)の課税時期から分配を受けると見込まれる日までの期間(その期間が1年未満であるとき又はその期間に1年未満の端数があるときは、これを1年とする。)に応ずる基準年利率による複利現価の額(2回以上にわたり分配を受ける見込みの場合には、その合計額)によって評価する。
(株式の割当てを受ける権利等の発生している特定の評価会社の株式の価額の修正)
189-7189-2((比準要素数1の会社の株式の評価))から189-5((開業前又は休業中の会社の株式の評価))までの定めにより特定の評価会社の株式を評価した場合(その株式を188-2((同族株主以外の株主等が取得した株式の評価))の本文の定めにより評価した場合を除く。)において、その株式が187((株式の割当てを受ける権利等の発生している株式の価額の修正))の(1)又は(2)に掲げる場合に該当するときは、その価額を、187((株式の割当てを受ける権利等の発生している株式の価額の修正))の(1)又は(2)の算式に準じて修正した金額によって評価する。
(株式の割当てを受ける権利の評価)
190株式の割当てを受ける権利の価額は、その株式の割当てを受ける権利の発生している株式について、169≪上場株式の評価≫、174≪気配相場等のある株式の評価≫、177≪気配相場等のある株式の評価の特例≫、187≪株式の割当てを受ける権利等の発生している株式の価額の修正≫、188-2≪同族株主以外の株主等が取得した株式の評価≫若しくは前項の定めにより評価した価額又は189≪特定の評価会社の株式≫に定める特定の評価会社の株式を188-2≪同族株主以外の株主等が取得した株式の評価≫の本文の定めにより評価した価額に相当する金額から割当てを受けた株式1株につき払い込むべき金額を控除した金額によって評価する。ただし、課税時期において発行日決済取引が行われている株式に係る株式の割当てを受ける権利については、その割当てを受けた株式について169≪上場株式の評価≫の定めにより評価した価額に相当する金額から割当てを受けた株式1株につき払い込むべき金額を控除した金額によって評価する。
(株主となる権利の評価)
191株主となる権利の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 会社設立の場合の株主となる権利の価額は、課税時期以前にその株式1株につき払い込んだ価額によって評価する。
- (2) (1)に該当しない株主となる権利の価額は、その株主となる権利の発生している株式について、169≪上場株式の評価≫、174≪気配相場等のある株式の評価≫、177≪気配相場等のある株式の評価の特例≫、187≪株式の割当てを受ける権利等の発生している株式の価額の修正≫、188-2≪同族株主以外の株主等が取得した株式の評価≫若しくは189-7≪株式の割当てを受ける権利等の発生している特定の評価会社の株式の価額の修正≫の定めにより評価した価額又は189≪特定の評価会社の株式≫に定める特定の評価会社の株式を188-2≪同族株主以外の株主等が取得した株式の評価≫の本文の定めにより評価した価額に相当する金額(課税時期の翌日以後その株主となる権利につき払い込むべき金額がある場合には、その金額からその割当てを受けた株式1株につき払い込むべき金額を控除した金額)によって評価する。ただし、課税時期において発行日決済取引が行われている株式に係る株主となる権利については、その割当てを受けた株式について、169≪上場株式の評価≫の定めにより評価した価額に相当する金額(課税時期の翌日以後その株主となる権利につき払い込むべき金額がある場合には、その金額から払い込むべき金額を控除した金額)によって評価する。
(株式無償交付期待権の評価)
192株式無償交付期待権の価額は、その株式無償交付期待権の発生している株式について、169≪上場株式の評価≫、174≪気配相場等のある株式の評価≫、177≪気配相場等のある株式の評価の特例≫、187≪株式の割当てを受ける権利等の発生している株式の価額の修正≫、188-2≪同族株主以外の株主等が取得した株式の評価≫若しくは189-7≪株式の割当てを受ける権利等の発生している特定の評価会社の株式の価額の修正≫の定めにより評価した価額又は189≪特定の評価会社の株式≫に定める特定の評価会社の株式を188-2≪同族株主以外の株主等が取得した株式の評価≫の本文の定めにより評価した価額に相当する金額によって評価する。ただし、課税時期において発行日決済取引が行われている株式に係る無償交付期待権については、その株式について169≪上場株式の評価≫の定めにより評価した価額に相当する金額によって評価する。
(配当期待権の評価)
193配当期待権の価額は、課税時期後に受けると見込まれる予想配当の金額から当該金額につき源泉徴収されるべき所得税の額に相当する金額(特別徴収されるべき道府県民税の額に相当する金額を含む。以下同じ。)を控除した金額によって評価する。
(ストックオプションの評価)
193-2その目的たる株式が上場株式又は気配相場等のある株式であり、かつ、課税時期が権利行使可能期間内にあるストックオプションの価額は、課税時期におけるその株式の価額から権利行使価額を控除した金額に、ストックオプション1個の行使により取得することができる株式数を乗じて計算した金額(その金額が負数のときは、0とする。)によって評価する。この場合の「課税時期におけるその株式の価額」は、169((上場株式の評価))から172((上場株式についての最終価格の月平均額の特例))まで又は174((気配相場等のある株式の評価))から177-2((登録銘柄及び店頭管理銘柄の取引価格の月平均額の特例))までの定めによって評価する。
(上場新株予約権の評価)
193-3上場新株予約権の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 新株予約権が上場期間内にある場合
イ ロに該当しない上場新株予約権の価額は、その新株予約権が上場されている金融商品取引所の公表する課税時期の最終価格(課税時期に金融商品取引所の公表する最終価格がない場合には、課税時期前の最終価格のうち、課税時期に最も近い日の最終価格とする。以下この項において同じ。)と上場期間中の新株予約権の毎日の最終価格の平均額のいずれか低い価額によって評価する。
ロ 負担付贈与又は個人間の対価を伴う取引により取得した上場新株予約権の価額は、その新株予約権が上場されている金融商品取引所の公表する課税時期の最終価格によって評価する。
- (2) 上場廃止された新株予約権が権利行使可能期間内にある場合
課税時期におけるその目的たる株式の価額から権利行使価額を控除した金額に、新株予約権1個の行使により取得することができる株式数を乗じて計算した金額(その金額が負数のときは、0とする。以下この項において同じ。)によって評価する。この場合の「課税時期におけるその目的たる株式の価額」は、169((上場株式の評価))から172((上場株式についての最終価格の月平均額の特例))までの定めによって評価する(以下この項において同じ。)。
ただし、新株予約権の発行法人による取得条項が付されている場合には、課税時期におけるその目的たる株式の価額から権利行使価額を控除した金額に、新株予約権1個の行使により取得することができる株式数を乗じて計算した金額と取得条項に基づく取得価格のいずれか低い金額によって評価する。
(持分会社の出資の評価)
194会社法第575条第1項に規定する持分会社に対する出資の価額は、178≪取引相場のない株式の評価上の区分≫から前項までの定めに準じて計算した価額によって評価する。
(医療法人の出資の評価)
194-2医療法人に対する出資の価額は、178((取引相場のない株式の評価上の区分))の本文、179((取引相場のない株式の評価の原則))から181((類似業種))本文まで、182((類似業種の株価))から183-2((類似業種の1株当たりの配当金額等の計算))まで、184((類似業種比準価額の修正))の(2)、185((純資産価額))の本文、186((純資産価額計算上の負債))から186-3((評価会社が有する株式等の純資産価額の計算))まで、187((株式の割当てを受ける権利等の発生している株式の価額の修正))の(2)、189((特定の評価会社の株式))、189-2((比準要素数1の会社の株式の評価))から189-4((土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価))(185((純資産価額))のただし書の定め及び188-2((同族株主以外の株主等が取得した株式の評価))の定めを適用する部分を除く。)まで及び189-5((開業前又は休業中の会社の株式の評価))から192((株式無償交付期待権の評価))までの定めに準じて計算した価額によって評価する。この場合において、181((類似業種))の「評価会社の事業が該当する業種目」は同項の定めにより別に定める業種目のうちの「その他の産業」とし、189((特定の評価会社の株式))の(1)の「比準要素数1の会社の株式」に相当する医療法人に対する出資は、183((評価会社の1株当たりの配当金額等の計算))の(2)又は(3)に定める「1株当たりの利益金額」又は「1株当たりの純資産価額(帳簿価額によって計算した金額)」のそれぞれ金額のうち、いずれかが0であり、かつ、直前々期末を基準にして同項の定めに準じそれぞれの金額を計算した場合に、それぞれの金額のうち、いずれか1以上が0である評価対象の医療法人の出資をいい、180((類似業種比準価額))及び189-3((株式等保有特定会社の株式の評価))の(1)のイに定める算式は、それぞれ次の算式による。
- (1) 180((類似業種比準価額))に定める算式
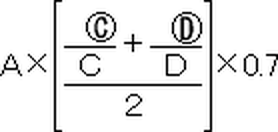
ただし、上記算式中の「0.7」は、178((取引相場のない株式の評価上の区分))に定める中会社に相当する医療法人に対する出資を評価する場合には「0.6」、同項に定める小会社に相当する医療法人に対する出資を評価する場合には「0.5」とする。 - (2) 189-3((株式等保有特定会社の株式の評価))の(1)のイに定める算式
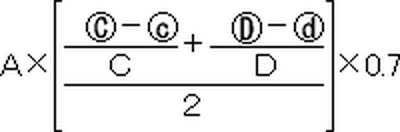
ただし、上記算式中の「0.7」は、178((取引相場のない株式の評価上の区分))に定める中会社に相当する医療法人に対する出資を評価する場合には「0.6」、同項に定める小会社に相当する医療法人に対する出資を評価する場合には「0.5」とする。
(農業協同組合等の出資の評価)
195農業協同組合等、196((企業組合等の出資の評価))の定めに該当しない組合等に対する出資の価額は、原則として、払込済出資金額によって評価する。
(企業組合等の出資の評価)
196企業組合、漁業生産組合その他これに類似する組合等に対する出資の価額は、課税時期におけるこれらの組合等の実情によりこれらの組合等の185((純資産価額))の定めを準用して計算した純資産価額(相続税評価額によって計算した金額)を基とし、出資の持分に応ずる価額によって評価する。
第2節 公社債
(評価単位)
197公社債の価額は、銘柄の異なるごとに次に掲げる区分に従い、券面額100円当たりの価額に公社債の券面額を100で除した数を乗じて計算した金額によって評価する。
- (1) 利付公社債
- (2) 割引発行の公社債
- (3) 元利均等償還が行われる公社債
- (4) 転換社債型新株予約権付社債
(利付公社債の評価)
197-2利付公社債の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 金融商品取引所に上場されている利付公社債
その公社債が上場されている金融商品取引所(国内の2以上の金融商品取引所に上場されている場合には、原則として、東京証券取引所とするが、納税義務者の選択により納税地の最寄りの金融商品取引所とすることができる。以下同じ。)の公表する課税時期の最終価格(日本証券業協会において売買参考統計値が公表される銘柄として選定された公社債である場合には、日本証券業協会の公表する課税時期の平均値と最終価格のうちいずれか低い金額とする。また、課税時期に最終価格及び平均値のいずれもない場合には、課税時期前の最終価格又は平均値のうち、課税時期に最も近い日の最終価格又は平均値とし、その日に最終価格又は平均値のいずれもある場合には、いずれか低い金額とする。次項において同じ。)と課税時期において利払期が到来していない利息のうち、課税時期現在の既経過分に相当する金額から当該金額につき源泉徴収されるべき所得税の額に相当する金額を控除した金額(以下本項及び197-5((転換社債型新株予約権付社債の評価))において「源泉所得税相当額控除後の既経過利息の額」という。)との合計額によって評価する。 - (2) 日本証券業協会において売買参考統計値が公表される銘柄として選定された利付公社債(金融商品取引所に上場されている利付公社債を除く。)
その公社債について日本証券業協会から公表された課税時期の平均値(課税時期に平均値がない場合には、課税時期前の平均値のうち、課税時期に最も近い日の平均値とする。次項において同じ。)と源泉所得税相当額控除後の既経過利息の額との合計額によって評価する。 - (3) (1)又は(2)に掲げる利付公社債以外の利付公社債
その公社債の発行価額と源泉所得税相当額控除後の既経過利息の額との合計額によって評価する。
(割引発行の公社債の評価)
197-3割引発行の公社債の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 金融商品取引所に上場されている割引発行の公社債
その公社債が上場されている金融商品取引所の公表する課税時期の最終価格によって評価する。 - (2) 日本証券業協会において売買参考統計値が公表される銘柄として選定された割引発行の公社債(金融商品取引所に上場されている割引発行の公社債及び割引金融債を除く。)
その公社債の課税時期の平均値によって評価する。 - (3) (1)又は(2)に掲げる割引発行の公社債以外の割引発行の公社債
その公社債の発行価額に、券面額と発行価額との差額に相当する金額に発行日から償還期限までの日数に対する発行日から課税時期までの日数の割合を乗じて計算した金額を加算した金額によって評価する。
(注) 課税時期において割引発行の公社債の差益金額につき源泉徴収されるべき所得税の額に相当する金額がある場合には、上記の区分に従って評価した金額からその差益金額につき源泉徴収されるべき所得税の額に相当する金額を控除した金額によって評価する。
(元利均等償還が行われる公社債の評価)
197-4元利均等償還が行われる公社債の価額は、相続税法第24条≪定期金に関する権利の評価≫第1項第1号の規定を準用して計算した金額によって評価する。
(転換社債型新株予約権付社債の評価)
197-5転換社債型新株予約権付社債(平成14 年3月31 日以前に発行された転換社債を含め、以下「転換社債」という。)の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 金融商品取引所に上場されている転換社債
その転換社債が上場されている金融商品取引所の公表する課税時期の最終価格(課税時期に金融商品取引所の公表する最終価格がない場合には、課税時期前の最終価格のうち、課税時期に最も近い日の最終価格とする。)と源泉所得税相当額控除後の既経過利息の額との合計額によって評価する。 - (2) 日本証券業協会において店頭転換社債として登録された転換社債
その転換社債について日本証券業協会の公表する課税時期の最終価格(課税時期に日本証券業協会の公表する最終価格がない場合には、課税時期前の最終価格のうち、課税時期に最も近い日の最終価格とする。)と源泉所得税相当額控除後の既経過利息の額との合計額によって評価する。 - (3) (1)又は(2)に掲げる転換社債以外の転換社債
イ ロに該当しない転換社債
その転換社債の発行価額と源泉所得税相当額控除後の既経過利息の額との合計額によって評価する。
ロ 転換社債の発行会社の株式の価額が、その転換社債の転換価格(転換比率によって定められているものについては、その転換比率を基として計算した転換価格に相当する金額をいう。以下本項において同じ。)を超える場合の転換社債
次の算式により計算した金額によって評価する。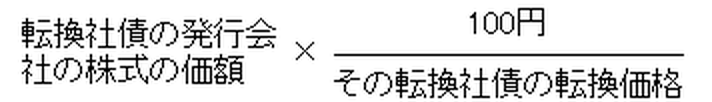
上の算式中の転換社債の発行会社の株式の価額は、その株式が上場株式又は気配相場のある株式である場合には、その株式について、この通達の定めにより評価した課税時期における株式1株当たりの価額をいい、その株式が取引相場のない株式である場合には、その株式についてこの通達の定めにより評価した課税時期における株式1株当たりの価額を基として、次の算式によって修正した金額とする。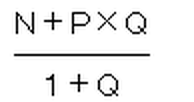
上の算式中の「N」、「P」及び「Q」は、それぞれ次による。
「N」=この通達の定めによって評価したその転換社債の発行会社の課税時期における株式1株当たりの価額
「P」=その転換社債の転換価格
「Q」=次の算式によって計算した未転換社債のすべてが株式に転換されたものとした場合の増資割合
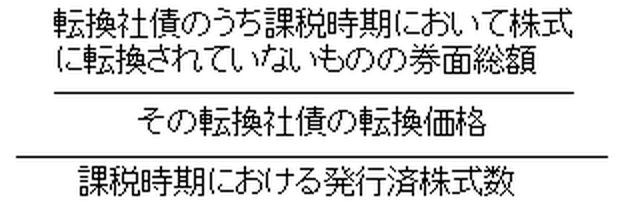
(注) 転換社債の発行会社の株式が取引相場のない株式である場合の転換社債の価額についての計算例を示せば、次のとおりである。
課税時期の発行済株式数 500,000株
転換社債の発行総額 18,000,000円
転換価格 150円
課税時期までに株式に転換した転換社債の券面総額 3,000,000円
この通達の定めにより評価した課税時期における株式1株当たりの価額 186円
以上における転換社債の価額(券面額 100円当たりの価額)は、次のように 120円となる。
イ 株式の価額が転換価格を超えるかどうかの判定
(イ) Q(増資割合)の計算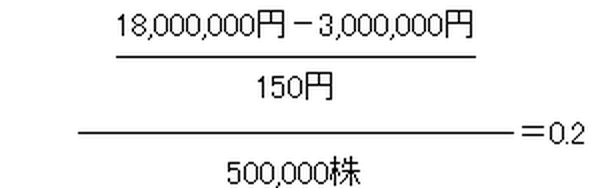
(ロ) 株式の価額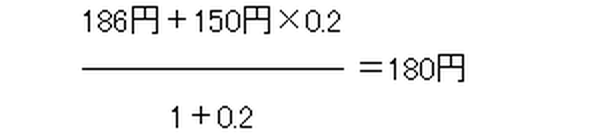
(ハ) 判定
株式の価額180円が転換価格150円を超えることとなる。
ロ 転換社債の価額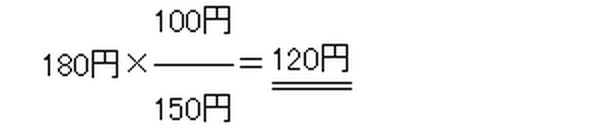
(貸付信託受益証券の評価)
198貸付信託の受益証券の価額は、次に掲げるところにより評価する。
- (1) 課税時期において貸付信託設定日(その貸付信託の信託契約取扱期間終了の日をいう。)から1年以上を経過している貸付信託の受益証券
その証券の受託者が課税時期においてその証券を買い取るとした場合における次の算式により計算した金額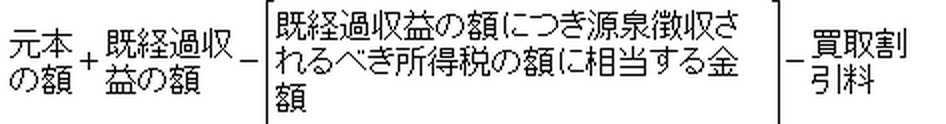
- (2) (1)に掲げる貸付信託の受益証券以外の貸付信託の受益証券
(1)の算式に準じて計算した金額
(証券投資信託受益証券の評価)
199証券投資信託の受益証券の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 中期国債ファンド、MMF(マネー・マネージメント・ファンド)等の日々決算型の証券投資信託の受益証券の場合には、課税時期において解約請求又は買取請求(以下この項において「解約請求等」という。)により、証券会社等から支払いを受けることができる価額として、次の算式により計算した金額によって評価する。
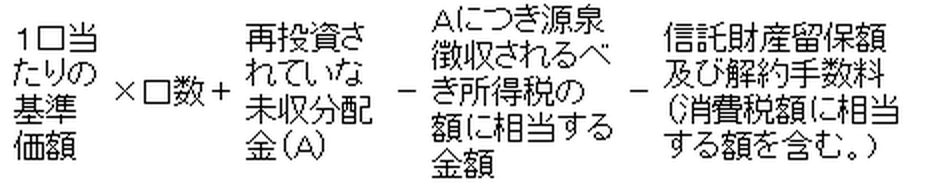
- (2) 上記(1)以外の証券投資信託の受益証券の場合には、課税時期において解約請求等により、証券会社等から支払いを受けることができる価額として、次の算式により計算した金額によって評価する。この場合において、例えば、1万口当たりの基準価額が公表されているものについては、次の算式の「課税時期の1口当たりの基準価額」を「課税時期の1万口当たりの基準価額」と、「口数」を「口数を1万で除して求めた数」と読み替えて計算した金額とする。
なお、課税時期の基準価額がない場合には、課税時期前の基準価額のうち、課税時期に最も近い日の基準価額を課税時期の基準価額として計算する。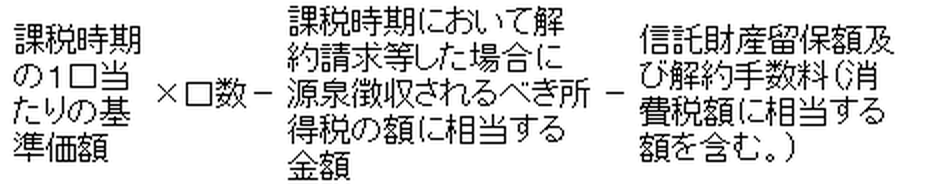
(注) 金融商品取引所に上場されている証券投資信託の受益証券については、169≪上場株式の評価≫から172≪上場株式についての最終価格の月平均額の特例≫までの定めに準じて評価する。また、証券投資信託証券に係る金銭分配期待権の価額は、193≪配当期待権の評価≫に準じて評価する。
第3節 定期金に関する権利
(給付を受けるべき金額の1年当たりの平均額)
200相続税法第24条((定期金に関する権利の評価))第1項第1号ハ、同項第2号ハ及び同項第3号ハに規定する「給付を受けるべき金額の1年当たりの平均額」は、これらの規定の定期金給付契約に基づき1年間に給付を受けるべき定期金の金額による。
ただし、次に掲げる場合における「給付を受けるべき金額の1年当たりの平均額」については、それぞれ次によるものとする。
- (1) 有期定期金に係る定期金給付契約のうち、年金により給付を受ける契約(年1回一定の金額が給付されるものに限る。)以外の契約の場合
当該定期金給付契約に係る給付期間(定期金給付契約に関する権利を取得した時における当該契約に基づき定期金の給付を受けるべき残りの期間をいう。以下同じ。)に給付を受けるべき金額の合計額を当該給付期間の年数(その年数に1年未満の端数があるときは、その端数は、切り上げる。)で除して計算した金額 - (2) 終身定期金に係る定期金給付契約のうち、1年間に給付を受けるべき定期金の金額が毎年異なる契約の場合
当該定期金給付契約に関する権利を取得した時後当該契約の目的とされた者に係る余命年数(相続税法第24条第1項第3号ハに規定する余命年数をいう。以下同じ。)の間に給付を受けるべき金額の合計額を当該余命年数で除して計算した金額
(定期金に関する権利を取得した日が定期金の給付日である場合の取扱い)
200-2定期金給付契約に関する権利を取得した日が定期金の給付日(当該契約に基づき定期金の給付を受けた日又は給付を受けるべき日をいう。)である場合における、相続税法第24条第1項第1号から第3号までの規定(同項第2号ハを除く。)の適用に当たっては、当該権利を取得した日に給付を受けた、又は受けるべき定期金の額が含まれるのであるから留意する。
(完全生命表)
200-3相続税法施行規則第12条の6に規定する「完全生命表」は、定期金給付契約に関する権利を取得した時の属する年の1月1日現在において公表されている最新のものによる。
(予定利率の複利による計算をして得た元利合計額)
200-4相続税法第25条第1号イに規定する「当該掛金又は保険料の払込金額に対し、当該契約に係る予定利率の複利による計算をして得た元利合計額」の算出方法を算式で示すと、次のとおりである。
定期金給付契約に係る掛金又は保険料の金額×複利終価率
複利終価率=(1+r)n (小数点以下第3位未満の端数があるときは、その端数は、四捨五入する。)
上記算式中の「r」及び「n」は、それぞれ次による。
「r」=当該定期金給付契約に係る予定利率
「n」=当該定期金給付契約に係る掛金又は保険料の払込開始の時から当該契約に関する権利を取得した時までの期間(以下本項及び次項において「経過期間」という。)の年数(その年数に1年未満の端数があるときは、その端数は、切り捨てる。)
(経過期間に払い込まれた掛金又は保険料の金額の1年当たりの平均額)
200-5相続税法第25条第1号ロに規定する「経過期間に払い込まれた掛金又は保険料の金額の1年当たりの平均額」は、経過期間に払い込まれた掛金又は保険料の額の合計額を経過期間の年数(その年数に1年未満の端数があるときは、その端数は、切り上げる。)で除して計算した金額による。
年1回一定の金額の掛金又は保険料が払い込まれる契約の場合の「経過期間に払い込まれた掛金又は保険料の金額の1年当たりの平均額」は、当該定期金給付契約に基づき1年間に払い込まれた掛金又は保険料の金額によっても差し支えない。
(予定利率)
200-6相続税法第24条及び第25条の規定により定期金給付契約に関する権利を評価する場合の「予定利率」は、当該定期金給付契約に関する権利を取得した時における当該契約に係る「予定利率」をいうのであるから留意する。
(注)「予定利率」については、端数処理は行わないのであるから留意する。
第4節削除
201削除
第5節信託受益権
(信託受益権の評価)
202信託の利益を受ける権利の評価は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
- (1) 元本と収益との受益者が同一人である場合においては、この通達に定めるところにより評価した課税時期における信託財産の価額によって評価する。
- (2) 元本と収益との受益者が元本及び収益の一部を受ける場合においては、この通達に定めるところにより評価した課税時期における信託財産の価額にその受益割合を乗じて計算した価額によって評価する。
- (3) 元本の受益者と収益の受益者とが異なる場合においては、次に掲げる価額によって評価する。
イ 元本を受益する場合は、この通達に定めるところにより評価した課税時期における信託財産の価額から、ロにより評価した収益受益者に帰属する信託の利益を受ける権利の価額を控除した価額
ロ 収益を受益する場合は、課税時期の現況において推算した受益者が将来受けるべき利益の価額ごとに課税時期からそれぞれの受益の時期までの期間に応ずる基準年利率による複利現価率を乗じて計算した金額の合計額
第6節その他の財産
(預貯金の評価)
203預貯金の価額は、課税時期における預入高と同時期現在において解約するとした場合に既経過利子の額として支払を受けることができる金額(以下203≪預貯金の評価≫において「既経過利子の額」という。)から当該金額につき源泉徴収されるべき所得税の額に相当する金額を控除した金額との合計額によって評価する。
ただし、定期預金、定期郵便貯金及び定額郵便貯金以外の預貯金については、課税時期現在の既経過利子の額が少額なものに限り、同時期現在の預入高によって評価する。
(貸付金債権の評価)
204貸付金、売掛金、未収入金、預貯金以外の預け金、仮払金、その他これらに類するもの(以下「貸付金債権等」という。)の価額は、次に掲げる元本の価額と利息の価額との合計額によって評価する。
- (1) 貸付金債権等の元本の価額は、その返済されるべき金額
- (2) 貸付金債権等に係る利息(208≪未収法定果実の評価≫に定める貸付金等の利子を除く。)の価額は、課税時期現在の既経過利息として支払を受けるべき金額
(貸付金債権等の元本価額の範囲)
205前項の定めにより貸付金債権等の評価を行う場合において、その債権金額の全部又は一部が、課税時期において次に掲げる金額に該当するときその他その回収が不可能又は著しく困難であると見込まれるときにおいては、それらの金額は元本の価額に算入しない。
- (1) 債務者について次に掲げる事実が発生している場合におけるその債務者に対して有する貸付金債権等の金額(その金額のうち、質権及び抵当権によって担保されている部分の金額を除く。)
イ 手形交換所(これに準ずる機関を含む。)において取引停止処分を受けたとき
ロ 会社更生法(平成14年法律第154号)の規定による更生手続開始の決定があったとき
ハ 民事再生法(平成11年法律第225号)の規定による再生手続開始の決定があったとき
ニ 会社法の規定による特別清算開始の命令があったとき
ホ 破産法(平成16年法律第75号)の規定による破産手続開始の決定があったとき
ヘ 業況不振のため又はその営む事業について重大な損失を受けたため、その事業を廃止し又は6か月以上休業しているとき
- (2) 更生計画認可の決定、再生計画認可の決定、特別清算に係る協定の認可の決定又は法律の定める整理手続によらないいわゆる債権者集会の協議により、債権の切捨て、棚上げ、年賦償還等の決定があった場合において、これらの決定のあった日現在におけるその債務者に対して有する債権のうち、その決定により切り捨てられる部分の債権の金額及び次に掲げる金額
イ 弁済までの据置期間が決定後5年を超える場合におけるその債権の金額
ロ 年賦償還等の決定により割賦弁済されることとなった債権の金額のうち、課税時期後5年を経過した日後に弁済されることとなる部分の金額
- (3) 当事者間の契約により債権の切捨て、棚上げ、年賦償還等が行われた場合において、それが金融機関のあっせんに基づくものであるなど真正に成立したものと認めるものであるときにおけるその債権の金額のうち(2)に掲げる金額に準ずる金額
(受取手形等の評価)
206受取手形又はこれに類するもの(以下「受取手形等」という。)の価額は、次による。前項の定めは、この場合について準用する。
- (1) 支払期限の到来している受取手形等又は課税時期から6か月を経過する日までの間に支払期限の到来する受取手形等の価額は、その券面額によって評価する。
- (2) (1)以外の受取手形等については、課税時期において銀行等の金融機関において割引を行った場合に回収し得ると認める金額によって評価する。
(無尽又は頼母子に関する権利の価額)
207無尽又は頼母子に関する権利の価額は、課税時期までの掛金総額によって評価する。
(未収法定果実の評価)
208課税時期において既に収入すべき期限が到来しているもので同時期においてまだ収入していない地代、家賃その他の賃貸料、貸付金の利息等の法定果実の価額は、その収入すべき法定果実の金額によって評価する。
(未収天然果実の評価)
209課税時期において、その後3か月以内に収穫することが予想される果実、立毛等の天然果実は、その天然果実の発生の基因となった財産とは別に評価するものとし、その価額は、課税時期における現況に応じ、収穫時において予想されるその天然果実の販売価額の100分の70に相当する金額の範囲内で相当と認める価額によって評価する。
(訴訟中の権利)
210訴訟中の権利の価額は、課税時期の現況により係争関係の真相を調査し、訴訟進行の状況をも参酌して原告と被告との主張を公平に判断して適正に評価する。
(ゴルフ会員権の評価)
211ゴルフ会員権(以下「会員権」という。)の価額は、次に掲げる区分に従い、それぞれ次に掲げるところによる。
なお、株式の所有を必要とせず、かつ、譲渡できない会員権で、返還を受けることができる預託金等(以下「預託金等」という。)がなく、ゴルフ場施設を利用して、単にプレーができるだけのものについては評価しない。
- (1) 取引相場のある会員権
課税時期における通常の取引価格の70%に相当する金額によって評価する。
この場合において、取引価格に含まれない預託金等があるときは、次に掲げる金額との合計額によって評価する。
イ 課税時期において直ちに返還を受けることができる預託金等
ゴルフクラブの規約等に基づいて課税時期において返還を受けることができる金額
ロ 課税時期から一定の期間を経過した後に返還を受けることができる預託金等
ゴルフクラブの規約等に基づいて返還を受けることができる金額の課税時期から返還を受けることができる日までの期間(その期間が1年未満であるとき又はその期間に1年未満の端数があるときは、これを1年とする。)に応ずる基準年利率による複利現価の額
- (2) 取引相場のない会員権
イ 株主でなければゴルフクラブの会員(以下「会員」という。)となれない会員権
その会員権に係る株式について、この通達の定めにより評価した課税時期における株式の価額に相当する金額によって評価する。
ロ 株主であり、かつ、預託金等を預託しなければ会員となれない会員権
その会員権について、株式と預託金等に区分し、それぞれ次に掲げる金額の合計額によって評価する。
(イ) 株式の価額
(2)のイに掲げた方法を適用して計算した金額
(ロ) 預託金等
(1)のイ又はロに掲げた方法を適用して計算した金額
ハ 預託金等を預託しなければ会員となれない会員権
(1)のイ又はロに掲げた方法を適用して計算した金額によって評価する。
(抵当証券の評価)
212抵当証券の価額は、次に掲げるところにより評価する。
- (1) 金融商品取引法第2条第9項に規定する金融商品取引業者(以下「金融商品取引業者」という。)の販売する抵当証券又は同条第12項に規定する金融商品仲介業者(以下「金融商品仲介業者」という。)が媒介等を行う抵当証券
金融商品取引業者又は金融商品仲介業者が課税時期においてその抵当証券を買い戻すとした場合における次の算式により計算した金額
元本の額(金融商品取引業者又は金融商品仲介業者が課税時期において買い戻す価額を別に定めている場合はその金額)
+
既経過利
息の額
息の額
–
既経過利息の額につき源泉徴収されるべき所得税の額に相当する金額
–
解約手数料
(注) 当該抵当証券のうち、金融商品取引業者又は金融商品仲介業者による買戻しが履行されないと見込まれるものは、(2)により評価する。
(不動産投資信託証券等の評価)
213不動産投資法人の投資証券及び不動産投資信託の受益証券(以下「不動産投資信託証券」という。)のうち、上場されているものの価額は、1口ごとに評価するものとし、169((上場株式の評価))から172((上場株式についての最終価格の月平均額の特例))までの定めに準じて評価する。また、不動産投資信託証券に係る投資口の分割等に伴う無償交付期待権の価額は、192((株式無償交付期待権の評価))に準じて評価し、不動産投資信託証券に係る金銭分配期待権の価額(利益超過分配金の額を含む。)は、193((配当期待権の評価))に準じて評価する。
(受益証券発行信託証券等の評価)
213-2受益証券発行信託の受益証券(以下「受益証券発行信託証券」という。)のうち、上場されているものの価額は、1口ごとに評価するものとし、169((上場株式の評価))から172((上場株式についての最終価格の月平均額の特例))までの定めに準じて評価する。また、受益証券発行信託証券に係る金銭分配期待権の価額は、193((配当期待権の評価))に準じて評価する。
(生命保険契約に関する権利の評価)
214相続開始の時において、まだ保険事故(共済事故を含む。この項において同じ。)が発生していない生命保険契約に関する権利の価額は、相続開始の時において当該契約を解約するとした場合に支払われることとなる解約返戻金の額(解約返戻金のほかに支払われることとなる前納保険料の金額、剰余金の分配額等がある場合にはこれらの金額を加算し、解約返戻金の額につき源泉徴収されるべき所得税の額に相当する金額がある場合には当該金額を減算した金額)によって評価する。
(注)
1 本項の「生命保険契約」とは、相続税法第3条((相続又は遺贈により取得したものとみなす場合))第1項第1号に規定する生命保険契約をいい、当該生命保険契約には一定期間内に保険事故が発生しなかった場合において返還金その他これに準ずるものの支払がない生命保険契約は含まれないのであるから留意する。
2 被相続人が生命保険契約の契約者である場合において、当該生命保険契約の契約者に対する貸付金若しくは保険料の振替貸付けに係る貸付金又は未払込保険料の額(いずれもその元利合計金額とする。)があるときは、当該契約者貸付金等の額について相続税法第13 条((債務控除))の適用があるのであるから留意する。
別表1 耕作権割合等一覧表
| 内容 | 割合等 |
|---|---|
| ① 耕作権割合 | 100分の50 |
| ② 家屋の固定資産税評価額に乗ずる倍率 | 1.0 |
別表2 主要樹種の森林の立木の標準価額表等
1 樹齢1年以下の森林の立木の標準価額表
| 樹種 | 標準価額 |
|---|---|
| ①杉 ②ひのき |
49千円 60千円 |
2 樹齢1年を超えm年未満の森林の立木の標準価額を計算する場合の「C」の金額表
| 樹種 | 「C」の金額 |
|---|---|
| ①杉 ②ひのき |
51千円 64千円 |
(注)「C」の金額とは、115((森林の主要樹種の立木の標準価額))の(2)のロの算式中の「C」の金額を示す。
3 樹齢1年を超えm年未満の森林の立木の標準価額を計算する場合の「補助金相当額」の金額表
| 樹種 | 「補助金相当額」の金額 |
|---|---|
| ①杉 ②ひのき |
205千円 258千円 |
(注)「補助金相当額」の金額とは、115の(2)のロの算式中の「補助金相当額」の金額を示す。
4 樹齢1年を超えm年未満の森林の立木の標準価額を計算する場合の「標準伐期の標準価額」の金額表
| 樹種 | 「標準伐期の標準価額」の金額 |
|---|---|
| ①杉 ②ひのき |
489千円 819千円 |
(注)「標準伐期の標準価額」の金額とは、115の(2)のロの算式中の「標準伐期の標準価額」の金額を示す。
5 樹齢m年の森林の立木の標準価額表
| 樹種 | 標準価額 |
|---|---|
| ①杉 ②ひのき |
98千円 119千円 |
| 国税局名 | 都道府県名 | 林業地帯名 | 標準価額 | |
|---|---|---|---|---|
| 杉 | ひのき | |||
| 仙台 | 宮城 | 宮城北部 | 660千円 | – |
| 福島 | 磐城 | – | 630千円 | |
| 関東信越 | 栃木 | 渡良瀬川 | 900千円 | 1,280千円 |
| 東京 | 東京 | 多摩 | 330千円 | 810千円 |
| 金沢 | 福井 | 越前 | 510千円 | – |
| 名古屋 | 静岡 | 天竜 | 640千円 | 1,240千円 |
| 大阪 | 奈良 | 吉野 | 460千円 | 820千円 |
| 広島 | 島根 | 斐伊川 | 540千円 | 950千円 |
| 高松 | 愛媛 | 今治松山 | 590千円 | 920千円 |
| 福岡 | 福岡 | 筑後・矢部川 | 500千円 | 990千円 |
| 熊本 | 熊本 | 球磨川 | 550千円 | 1,450千円 |
別表3削除
別表4削除
別表5削除
〔参考〕
2026-08-20 国税庁より引用

